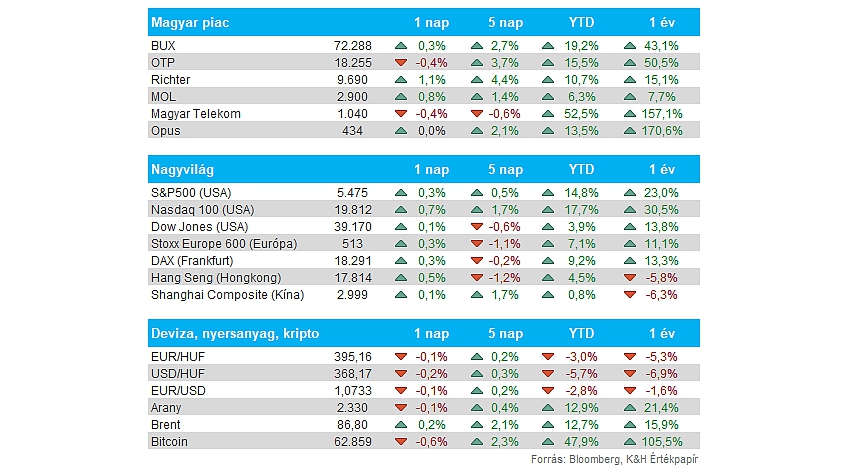
Nemzetközi piacok: Fordulni tudott napon belül az amerikai piac, így a nagyobb techcégek is megindultak felfele, a Microsoft is 2 százalék felett zárt, míg az Apple közel 3 százalékot emelkedett, míg a Tesla 6 százalékot ugrott. Látható tehát, hogy nincs rossz hangulat a piacokon, a nagyobb kapitalizációjú cégek viszik a hátukon a főbb tőzsdeindexeket, míg a kisebb részvények egyelőre lemaradónak tűnnek. Így hiába jár már az S&P 500 index 15 százalék feletti plusznál, a kisebb cégeket tömörítő Russel 2000 stagnálás jeleit mutatja eddig ebben az évben.
Holnap rövidített kereskedés lesz az amerikai piacokon a július 4-ei ünnepséget megelőzően, míg július 4-én egész nap zárva tartanak az amerikai tőzsdék.
Magyar piac: Gyengén indította a hetet a magyar tőzsde, de a nap végére némi erőre tett szert, így a BUX újabb csúcsra került, ezzel távolodva a 72 ezer pontos szintektől. A Richter 1 százalék feletti emelkedésének köszönheti elsősorban a jó teljesítményt a BUX index, hiszen az OTP és a Telekom is mérsékelt mínuszban zárt, viszont a Mol is némi javulást tudott produkálni.
Forint: Erősödni tudott valamelyest tegnap a forint, a dollár gyengülése és a kedvező külkereskedelmi adat is segítette a magyar deviza teljesítményét. Napközben a 393-as szintet is érintette az EURHUF árfolyama, ezt követően viszont újból 394 fölé került vissza a devizapár. Ma reggel már a 395-ös szint közelében mozog az EURHUF árfolyama, nagymértékű forinterősödést tehát nem látni a piacon, nem tud huzamosabb ideig 394 alá kerülni a devizapár.
Német infláció: Mérséklődött a német infláció üteme júniusban, így a májusi 2,8 százalékos szinthez képest 2,5 százalékra csökkent az éves harmonizált fogyasztói árindex. Ez kedvező, hiszen májusban és azt megelőzően áprilisban is kisebb emelkedést jelzett az inflációs mutató. Havi alapon 0,2 százalékos áremelkedés volt látható, egyébként mindkét mutató, az éves és a havi infláció is az elemzői várakozásoknak megfelelően alakult. Az eddig közzétett európai inflációs adatok tehát azt mutatják, hogy az inflációs nyomás tovább enyhült Európában, így akár az EKB-nak is alkalma lehet a monetáris lazítás folytatására. A jelenlegi árazások alapján akár már októberben sor kerülhetne a következő kamatcsökkentésre, de a szeptemberi eshetőség sincs teljesen kizárva.
Kötvényhozamok: Markáns emelkedésbe kezdtek az amerikai kötvényhozamok az elmúlt napokban, a 10 éves hozam már 4,45 százalék felett jár, míg a 2 éves a 2,8 százalékos szintet közelíti. A napokban a novemberben esedékes amerikai elnökválasztással kapcsolatos várakozások is megmozgathatták a piacokat. A múlt heti elnökjelölti vitában Donald Trump erősebben szerepelt a regnáló Joe Bidennel szemben, így a piacok is elkezdhették árazni az esetleges Trump győzelemmel kapcsolatos politikai bizonytalanságot.
Amerikai gazdaság: Közben az amerikai gazdaság nem igazán mutatja lassulás jeleit, ami szintén a kötvényhozamok emelkedését segítheti, hiszen így a szigorúbb monetáris feltételek is tovább maradhatnak érvényben. Tegnap tették közzé a feldolgozóipari PMI adatot, az 51,6-es érték ugyan éppen elmarad a várt 51,7-től, de továbbra is bővülésről tanúskodik.
Még az amerikai ipar aktivitásáról szóló ISM-jelentés sem segített a kötvényhozamokon. A jelentés szerint az ipar továbbra is gyenge, az aktivitás gyorsabban csökkent (a főindex 48,5-re esett vissza) és a termelés is csökkenésnek indult. A kereslet jobban néz ki és a csökkenés után kb. stagnál. Az árnyomás enyhült, és a felmérés gyengébb munkaerőpiacot is jelzett. A hozamok csak rövid időre estek a számok után, majd tovább emelkedtek.
Olaj: Tegnap 2 százalék feletti emelkedést produkált a WTI árfolyama, nőtt a várakozás a nyári üzemanyag-kereslet kapcsán is, ráadásul a piaci szereplők kamatvágásokat árazhatnak, amely az olajárak emelkedését hozhatná magával. A WTI már a 84 dolláros szinteket közelítené lassan, míg a Brent 87 dollár környékén jár jelenleg. Látható tehát a markáns emelkedés, hiszen június elején még több havi mélypontra estek vissza az olajárak, azonban az elmúlt egy hónap során már nagyobb mértékű áremelkedés játszódott le a piacon.
Tesla: Tegnap 6 százalékos emelkedést produkált a Tesla árfolyama, ezzel a 200 napos mozgóátlagon is át tudott jutni a papír. A befektetők a ma esedékes Q2-es adatokra várhatnak, mivel ma teszi közzé a cég, hogy mennyi autót gyártottak, illetve szállítottak ki az ügyfelek részére ebben az időszakban. A várakozások szerint visszaesést érhetett el tavalyhoz képest a Tesla, így 436 ezer jármű kiszállítását prognosztizálják az elemzők. A kínai versenytársak térhódítása sem segít az amerikai autógyártó helyzetén, a BYD a második negyedév során 426 ezer autót szállított le, ez nem sokkal marad el a Tesla kapcsán várt számoktól.
Wizz Air: Júniusban már nem sikerült éves alapon növelnie az utasforgalmat a Wizz Air-nek, így 5,31 milliós forgalmat bonyolított le, amely nagyjából stagnálást jelez tavalyhoz képest. A kihasználtság mértékében is némi csökkenés figyelhető meg, júniusban 91,7 százalékos kihasználtság mutatkozott, míg tavaly 92,2 százalék volt látható.
4iG: Szándéknyilatkozatot írt alá a 4iG a Telecom Egypt távközlési szolgáltatóval egy közös vállalat létrehozásáról. Az új cég Egyiptom optikai hozzáférési infrastruktúráját fejlesztené és üzemelné, tehát folytatódna a 4iG csoport külföldi terjeszkedése. A megállapodás szerint a közös vállalat 600 millió dolláros befektetéssel fejlesztené az egyiptomi hálózatot. A közös vállalat üzleti modelljéről és a pontos tulajdonosi szerkezetről majd a későbbiekben egyezik meg a 4iG és a Telecom Egypt. A teljes közlemény a BÉT oldalán olvasható.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.