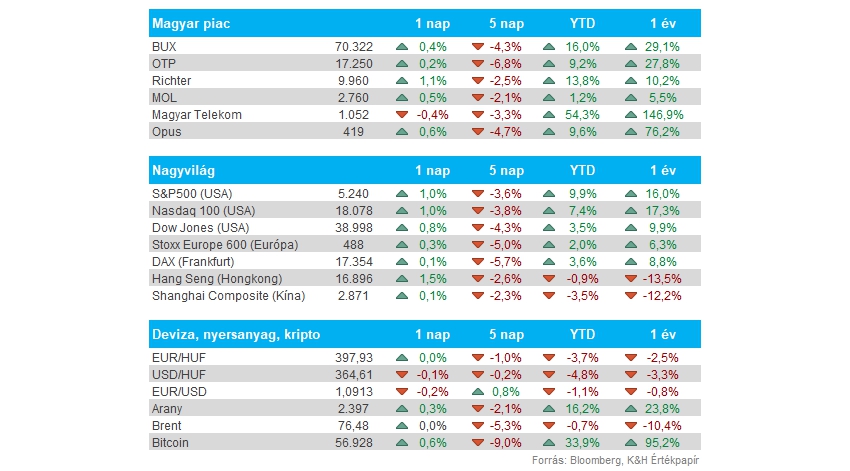
Nemzetközi piac: Folytatták a felpattanást tegnap az amerikai és az európai piacok is, a Nasdaq és az S&P 500 végül 1 százalékot tudott javítani. Ez nem annyira jelentős ugrás az előző héthez képest, de újabb zöld gyertyát jelent a grafikonon, továbbá a Nasdaq a 200 napos mozgóátlaga felett zárt. A szektorok egységesen pluszban zártak, ami szintén nem rossz hír, bár az amerikai piacon sem volt kedvező a trend már a kereskedés utolsó órájában, az S&P 500 megközelítőleg 70 pontot csökkent. A német piacon csak kisebb emelkedés mutatkozott, napon belül pedig nem volt pozitív a trend, miközben a 200 napos mozgóátlaga alatt zárt. Ugyanakkor a határidős indexek alapján egyelőre pozitív nyitás jöhet ma, némileg csillapodni látszanak a kedélyek a piacokon.
Magyar piac: Emelkedéssel zárta tegnap a BUX a kereskedést, végül sikerült 0,5 százalékot javítani, amivel 70 ezer pont felett maradt az index. Látható, hogy főleg a Richter segítette a tőzsdét, ami a tegnapi gyorsjelentése után 1,1 százalékkal erősödött, ugyanakkor végül nem tudott a 10 ezer forintos szintek felett zárni. A forgalom sem volt alacsony, az OTP részvényénél is meghaladta 10 milliárd forintot, a BUX kapcsán ugyanakkor fontos lenne, hogy technikailag is meghaladja az 50 napos mozgóátlagot, ami alá még hétfőn csúszott.
Forint: 397-398 körül áll ma reggel a forint árfolyama, amivel továbbra sincs messze így a 400-as szintektől. Látni kell, hogy az erősödés sem volt tartós, 396,5 közeléből fordult meg tegnap az EURHUF. A bizonytalanabb nemzetközi környezetben a befektetők a kockázatkerülés miatt a feltörekvő devizákat sem szokták kedvelni, ez a forint számára sem pozitív rövid távú hír.
Japán jen: Az utóbbi hetek sorozatos jen erősödése az elmúlt napokban megakadt, az USDJPY árfolyama így a 142 alatti szintekről ma reggel már 147 közelébe emelkedett vissza. Nem segítette a jen teljesítményét, hogy Shinichi Uchida, a Bank of Japan döntéshozója kijelentette ma hajnalban, nem emelnek tovább a kamatokon amíg a piacokon instabilitás látható.
Kína: A várakozásokhoz képest magasabban alakult a kínai import volumene júliusban, így év/év alapon 7,2 százalékos növekedés volt látható 3,2 százalék helyett. Ezzel szemben az export terén a 7 százalékos növekedési ütem már nem tudta hozni a várt szinteket. Egyrészről a magasabb import a belső kereslet erősségét fejezi ki, viszont a gyengébb export volumen a globális kereskedelem lassulását is jelezheti már.
Német gazdaság: Júniusban a vártnál nagyobb ütemben, 1,4 százalékkal bővült a német ipari termelés az előző hónaphoz képest, bár ebben szerepet játszhatott az is, hogy a májusi adatot utólag lefelé módosították 60 bázisponttal. Az mindenesetre kedvező, hogy a német ipar február óta először tudott 1 százalék feletti ütemmel növekedni. Segítette a bővülést, hogy az autógyártás és az elektronikai eszközök terén is magasabb termelést láthattunk.
Commerzbank: A második negyedévben 5,8 százalékkal csökkent a bank nettó profitja, az 538 millió eurós eredmény így nem volt elég a piac által várt szintek teljesítéséhez. Nem segítette az eredményességet, hogy 95 millió eurót elhatároltak a Commerzbanknál egy orosz bírósági ügy miatt. Bevételek terén egyébként nem teljesített gyengén a bank, az idei 8,1 milliárdos bevételi várakozást pedig meg is erősítették. Továbbá a vezetőség egy új 600 millió eurós részvény-visszavásárlási programot is bejelentett.
Airbnb: Annak ellenére, hogy bevételsoron vártnál nagyobb, évi 11 százalékos növekedést ért el az Airbnb, profit téren már jelentős visszaesés mutatkozott. A társaság nettó profitja így 555 millió dollár lett csak a tavalyi 650 millióhoz képest. A gyengébb profitszám mögött magasabb adóterhek állnak, amik ebben a negyedévben érintették a társaságot. De emellett azt sem fogadták pozitívan a befektetők, hogy a harmadik negyedéves előrejelzésében 3,67-3,73 milliárd dolláros bevétellel számolnak a cégnél, ami elmarad a konszenzus 3,84 milliárdos várakozásától. A jelentés közzétételét követően több mint 16 százalékot esett a részvény árfolyama.
Uber: Kedvező számokkal jelentkezett tegnap délután az Uber, így az árfolyam is emelkedésnek tudott indulni. A cég utazásért felelős szegmense dinamikus növekedést produkált, összességében 10,7 milliárd dollár bevételt produkált a negyedévben, ehhez 47 centes EPS párosult. A következő negyedévre 40,25-41,75 milliárd dollárnyi bruttó foglalási összeget vár a menedzsment, amely minimálisan marad el az elemzői várakozásoktól. Míg EPS előrejelzés terén kissé a vártnál jobb számokat közölt a vezetőség.
Yum Brands: Vegyes eredményeket tett közzé még tegnap napközben a Yum Brands, azonban a KFC és a Pizza Hut anyavállalatának eredményeit így is pozitív fogadtatásban részesítették a befektetők. Bevétel tekintetében kissé elmaradtak a várttól, míg EPS-soron már felülteljesítés mutatkozott. A szegmensek közül a Taco Bell teljesít a legjobban, hiszen itt mindenhol növekedést tudott felmutatni a cég, míg a KFC vagy a Pizza Hut nem teljesít erősen az amerikai piacon egyelőre, ráadásul a közel-keleti konfliktus több üzlet bezárást eredményezte. Azért látni a javulást az előző negyedévhez képest, így új, olcsóbb menükkel próbálja meg visszacsalogatni a vásárlókat a cég. Végül 2,7 százalékos pluszban zárt a papír tegnap.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.