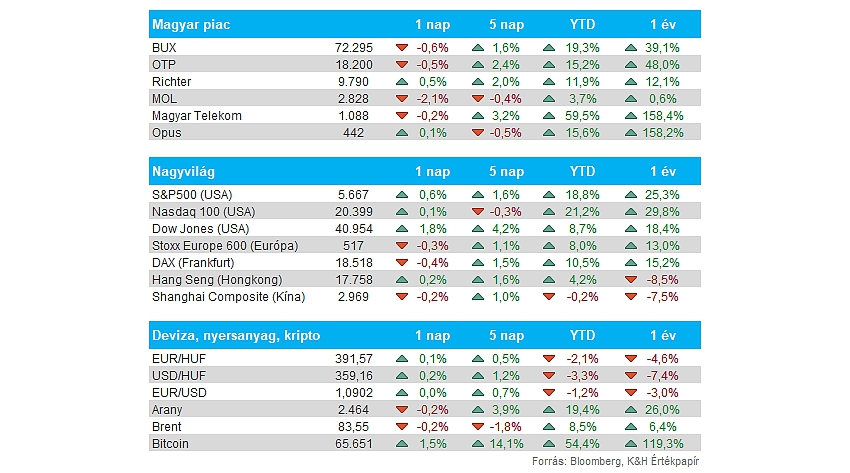
Nemzetközi részvények: Felemás kép mutatkozott tegnap a főbb piacokon, a német DAX ismét lemaradó volt, ezúttal viszont a Nasdaq 100 is gyengébben szerepelt a technológiai túlsúly miatt, így stagnálást mutatott az index. A szektorok közül főleg az ipari és a nyersanyag kapcsolt cégek szerepeltek jól, de az egészségügyi és pénzügyi szektorokban is emelkedő mozgásokat láthattunk. Főleg a meghatározó jelentések tudtak javítani egy-egy alszektor hangulatán, valamint az erősebb kiskereskedelmi adat is kedvezhetett ezen papíroknak. Ezzel együtt továbbra is az látható, hogy némileg szabálytalanul, de a piac összességében inkább felfelé tart a jelentési szezon ezen szakaszában.
Magyar részvények: Nem folytatódott a magyar piac lendülete a tegnapi kereskedés során, a BUX így nem tudott 73 ezer pont fölé kerülni. A Mol ismét visszacsúszott, egyedül a Richter mutatott látható felülteljesítést, de a 10 ezer forintos szintektől egyelőre még távol van a gyógyszergyártó. A jelentésekre még néhány hetet várni kell, így főleg a nemzetközi hangulat alakulása befolyásolhatja majd a magyar nagypapírokat.
Amerikai gazdaság: Nem mutatott változást a júniusi kiskereskedelmi forgalom májushoz képest, ami így magasabban alakult az előrejelzett 0,3 százalékos csökkenéssel szemben. Emellett az előző havi adat is felfelé került módosításra, így még kedvezőbb az amerikai gazdaságra nézve a tegnap közzétett adat, jelzi, hogy az amerikai lakosság fogyasztása egyelőre stabilan alakul. Az autó- és üzemanyag-értékesítéstől megszűrt kiskereskedelmi adat pedig már 0,8 százalékos növekedést jelzett havi alapon, ami szintén jelentősen meghaladta a várakozásokat.
Kötvényhozamok: A vártnál erősebb kiskereskedelmi adatra először kisebb emelkedéssel reagáltak az amerikai kötvényhozamok, azonban ez nem tartott sokáig, így tegnap is csökkenő hozamokkal találkozhattunk összeségében. A hosszabb csökkenő trendben egyelőre nem látható fordulat, míg július elején 4,5 közelében is mozgott a hozam, addig mostanra már 4,2 százalék alá csökkent vissza.
Forint: Tegnap két napos erősödést követően fordult a trend és indult gyengülésnek a forint, ebben az erősödő dollár is szerepet kaphatott. Másfelől technikailag is fontos szintekről indult emelkedésnek az EURHUF árfolyama, hiszen az 50 napos mozgóátlag akadályozta meg az árfolyam csökkenését. Ma reggel így 392 forint körül mozog az árfolyam.
Arany: Új csúcsra került az arany árfolyama, egyre közelebb jár a 2500 dolláros szinthez, a dollár fokozatos gyengülése, illetve a kötvényhozamok mérséklődése is segítette az arany útját az utóbbi időben. Az ezüst egyelőre nem képes új csúcsokat elérni, bár év eleje óta így is 30 százalék körüli emelkedésnél jár, amellyel felülmúlja az S&P 500 index teljesítményét is.
Olaj: Közel 1,5 százalékot estek tegnap az olajárak, a WTI árfolyama már 80 dollár közeli szintekre csökkent le. A hét elején közzétett gyengébb kínai GDP-adat sem kedvez az olajpiacoknak, hiszen a kínai gazdaság lassulásával a globális olajkereslet is visszább eshet. A mai napot is gyengébben kezdte az olaj, ezzel zsinórban már negyedik napja csökkenő pályán mozog a WTI árolyama.
Adidas: Megemelte az egész éves profitvárakozását az Adidas, immár 1 milliárd eurós működési eredményt várnak idénre, ami jelentős javulást jelent a korábbi 700 milliós várakozáshoz képest. Az Adidas Samba cipője nagy népszerűségnek örvend a vásárlók, de emellett a gyártásból kivont Yeezy cipők készlete is egyre csökken, javítva a profitabilitáson. A második negyedév során egyébként 5,82 milliárd eurós forgalmat generált a cég, ami 11 százalékos növekedést jelent tavalyhoz képest.
ASML: Jelentősen megemelkedtek a rendelési számok a cégnél, 5,57 milliárd euróra, az előző negyedéves 4,41 milliárdos összeget követően. A kínai rendelések is jócskán megemelkedtek, a bevételek fele is innen származott már a negyedév során. Egyébként mind bevételek, mind profit tekintetében könnyedén felülmúlta a konszenzus várakozásait a cég, habár éves szinten némi visszaesés látható. Azért látható, hogy az erősödő rendelési számok újabb növekedést hozhatnak, a harmadik negyedévre 6,7-7,3 milliárd eurós bevétellel kalkulál a társaság.
UnitedHealth: Sikerült hoznia a várt szinteket a UnitedHealth-nek a második negyedév során, a 98,9 milliárdos bevétel és a 6,8 dolláros realizált EPS is magasabb lett, mint azt az elemzők várták volna. Annak ellenére sikerült ezt a teljesítményt felmutatni az egészségbiztosítónak, hogy a egészségügyi kiadások magasabban alakultak a vártnál, bár a működési költségei már alacsonyabbak voltak. A 2024-es várakozásain nem változtatott a vezetőség, továbbra is 27,5-28 dollár közötti éves EPS-sel számolnak. A jelentést követően több mint 5 százalékot emelkedett a részvény árfolyama.
Magyar Telekom: Tegnap bejelentette a Telekom, hogy jövő tavasszal folytatják a részvény-visszavásárlási programot, miután a különböző időzítési lehetőségeket megvizsgálták, ezt tartotta a vezetőség a megfelelő lépésnek. Az eredetileg tervezett 24 milliárd forintos keret 90 százaléka elfogyott, így az 1,7 milliárd forint összegű részvény-visszavásárlást a jövő évi részvényesi javadalmazás előtt tervezi meghirdetni a cég. Korábban őszre tervezte az akciót a Telekom, azonban költséghatékonyság miatt dönthettek ennek a dátumnak megváltoztatásáról, a kis összegű vásárlási érték nem jelent szignifikáns hatást a részvény esetében.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.