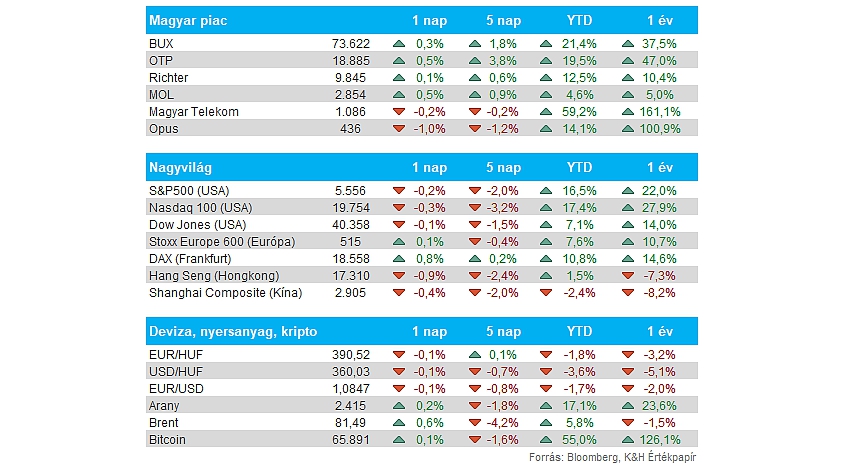
Nemzetközi részvények: Nem volt határozott irány tegnap a piacokon, inkább csak kisebb pluszok uralkodtak, az is elsősorban az európai piacokon. A DAX végül 0,8 százalékot javított, míg az amerikai piacok közül főleg az energiapapírok szerepeltek gyengébben, és ez húzta kissé vissza az S&P 500-at is. A nagyobb szektorok viszont ezzel együtt sem mutattak átütő erőt, mindössze a legnagyobb technológiai vállalatok részvényei közül például a Microsoft, Amazon, Apple tudott felülteljesítő maradni. Ma reggel erős jelentések is érkeztek az európai bankszektorból, viszont az európai határidős indexek kisebb mínuszt mutatnak, illetve az amerikai piacokon is a határidős indexek alapján csökkenés látható.
Magyar részvények: A tegnapi napon is szépen teljesítettek a magyar blue chipek, így a BUX folytatta stabil emelkedését. Az OTP papírja megint pluszban tudott zárni, már ötödik napja zsinórban. De mellette már a Mol is javulni tudott, míg a Richter a 9900 forintos szint áttörésével próbálkozik egyelőre. A Telekom az utóbbi napokban valamelyest lemaradó volt a magyar piacon, két hete oldalazás vagy éppen enyhe csökkenés mutatkozik a grafikonon. A kisebb papírok közül érdemes kiemelni a Graphisoft Park részvényét, ami a tegnapi kereskedést közel 4 százalékos pluszban zárta, ezzel már 4 éves új csúcsra tört ki a részvény.
MNB: 25 bázispontos kamatcsökkentést hajtott végre az MNB, ezzel az alapkamat szintje 6,75 százalékra módosult, ami megfelelt az elemzői konszenzus várakozásának. A döntést követő háttérbeszélgetésen Virág Barnabás kiemelte, hogy az alacsonyabb júniusi inflációs adat miatt adódott lehetőség a mostani kamatcsökkentésre, de a hosszú távú inflációs várakozásán nem változtatott a jegybank. Mint ahogy azt korábban is jelezték, júniustól kezdve adatvezérelt üzemmódba kapcsolt az MNB, így az aktuális adatok fényében hozza meg a kamatcsökkentés vagy szinten tartás közötti döntést a Monetáris Tanács. Az MNB alelnöke továbbá megemlítette, hogy a mostani piaci várakozások még további 1-2 darab 25 bázispontos kamatcsökkentést jeleznek előre az idei évben, ami a jegybank szerint is egy reális várakozásnak tűnik.
Forint: Nem volt jó erőben tegnap forint, az euróval szemben kisebb gyengülést mutatott, így 391 fölé is benézett az EURHUF árfolyama, bár ma reggel megint ez a szint alatt tartózkodik a devizapár. Látni kell, hogy így is jó formát mutathat fel a forint az elmúlt hetekben, összességében sikerült eltávolodni a 398 körüli szintekről, valamint az 50 napos mozgóátlag letörése után most már alulról próbálja azt érinteni a devizapár.
Tesla: Vegyes eredményeket közölt a tegnapi gyorsjelentésében a Tesla, bevételsoron még sikerült a várakozásokat teljesíteni a 25 milliárd dolláros eredménnyel, profit téren viszont a 0,52 dolláros EPS nem érte el a prognosztizált szinteket. Az autószegmens bruttó eredményhányada így 14,6 százalék volt állami támogatások nélkül, alulteljesítve a várakozásokat. Emellett az sem volt kedvező, hogy az elektromos autógyártó vezetősége jelezte, hogy az idei évben várható növekedési ütem jelentősen elmaradhat a 2023-as szintektől. A cégnél a növekedést majd az új olcsóbb modellek bevezetésétől várják, amelyek gyártása a tervek szerint 2025 első felében kezdődhet el. A befektetők összességében negatívan értékelték a tegnapi jelentést, és a részvény árfolyama közel 8 százalékot esett zárást követően.
Alphabet: Ugyan a második negyedévben a főbb sorokon hozni tudta a várt szinteket az Alphabet, a részvényesek mégsem lehettek teljes mértékben megelégedve a tegnapi jelentéssel. Ugyanis a vezetőség jelezte, hogy a harmadik negyedévben gyengébb profitmarzsokkal számolhatnak a befektetők, a Waymo önvezető autó fejlesztése okán felmerülő költségek miatt. Az már a most lezárult negyedévben is látható volt, hogy a vártnál nagyobb összeget fordított CAPEX kiadásokra az Alphabet, ami így összesen 13,2 milliárd dollárra rúgott. Ezen felül egyébként sok panaszra nem lehetett oka a részvényeseknek, a Google Cloud továbbra is felülmúlja a várakozásokat profitok tekintetében, de a hirdetési bevételek is erősebben alakultak, egyedül talán a Youtube platform hozott gyengébb számokat. Összességében 84,7 milliárd milliárdos bevétel mellett 1,89 dolláros EPS-t realizált a társaság, mindkét soron hozva a várt szinteket, de a részvény így is 2 százalékos eséssel reagált végül az eredményekre.
Spotify: Pozitív fogadtatásban részesült a Spotify tegnapi gyorsjelentése, a részvény így több mint 10 százalékos emelkedéssel zárta a kereskedést. A társaság ugyan nem érte el a második negyedévre kitűzött 631 milliós havi felhasználószám célját, de a prémium előfizetők száma már nagyobb ütemben nőtt a vártnál, előző évhez képest 12 százalékkal 246 millióra. A prémium előfizetők magasabb aránya a cég profitabilitásának is kedvezett, a bruttó eredményhányad 29,2 százalékra javult a periódus során, míg az első negyedévben még 27,6 százalékos marzsot láthattunk. Ennek köszönhetően a várt szintekhez képest erősebb profitszámokat közölt a cég, az egy részvényre eső nettó profit 1,33 euró volt a várt 1,04 euróval szemben.
UPS: 15 éve nem láthattunk akkora egy napos esést a UPS részvényében, mint tegnap. A negatív piaci reakciót a UPS jelentése váltotta ki, és a részvény közel 10 százalékos mínuszban indította a tegnapi kereskedést, de a nap hátralévő részében sem találta az erőt. A befektetők nem örültek a gyenge profitszámoknak, a második negyedéves EPS ugyanis csak 1,8 dollár volt, elmaradva a 2 dolláros prognózistól. Nem segített a cég profittermelésének a magas bérköltség, de emellett a csomagszállítás iránti kereslet is kisebb ütemben tudott csak emelkedni.
Deutsche Bank: A Deutsche Bank a második negyedévben veszteséget könyvelt el, ami az elmúlt négy évben az első ilyen eset volt. Ennek oka egy hosszú ideje húzódó befektetői per miatti 1,3 milliárd eurós tartalékképzés, amelyet a Postbank részleggel kapcsolatosan képeztek. A bank részvényeseinek nettó vesztesége a negyedévben 143 millió euró volt. Ez összehasonlítva az egy évvel korábbi 763 millió eurós nyereséggel, és valamivel jobb, mint az elemzők által várható körülbelül 280 millió eurós veszteség. A legnagyobb német bank jelentése így megtörte a 15 egymást követő negyedévnyi nyereségsorozatot, ami visszalépést jelent a korábbi átalakítási stratégiában.
BNP Paribas: A BNP Paribas nyeresége emelkedett az erős részvénykereskedelmi bevételnek köszönhetően. Ez ellensúlyozta a francia lakossági üzletág nettó kamatbevételeinek enyhe csökkenését. A második negyedéves nettó nyereség 21 százalékkal nőtt az előző évhez képest, és rekordot döntött, 3,4 milliárd euróra növekedett. Ez meghaladja az elemzők átlagos 2,91 milliárd eurós becslését. A csoport bevételei mintegy 8 százalékkal emelkedtek, 12,3 milliárd euróra, meghaladva az átlagos 11,9 milliárd eurós becslést. A kockázati költség alacsony szinten maradt a negyedév során. A BNP eredményeit segítette a befektetési banki üzletágak 58 százalékos növekedése. Összességében a második negyedéves befektetési banki bevételek 12 százalékkal nőttek az előző évhez képest, 4,48 milliárd euróra. A bank részvényárfolyama 2024-ben mindössze 3,3 százalékkal emelkedett, míg a STOXX Europe 600 bankindex közel 22 százalékkal nőtt, de ebben a francia választásokra adott befektetői reakciónak is szerepe volt.
UniCredit: Az UniCredit emelte a teljes évre vonatkozó bevételi előrejelzését, miután a második negyedévi eredmények meghaladták az elemzők várakozásait. A bank ma reggeli gyorsjelentésében közölte, hogy a nettó nyereség 2,68 milliárd euróra emelkedett az előző év azonos időszakához képest, a bevétel pedig 6,1 százalékkal nőtt, elérve a 6,33 milliárd eurót. A bank 1,7 milliárd eurós részvényvisszavásárlási programot is hirdetett a következő időszakban, és 1,4 milliárd eurós osztalékot is fizet. Ez a részvényesi juttatás összesen a jelenlegi piaci kapitalizáció közel 5 százaléka.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.