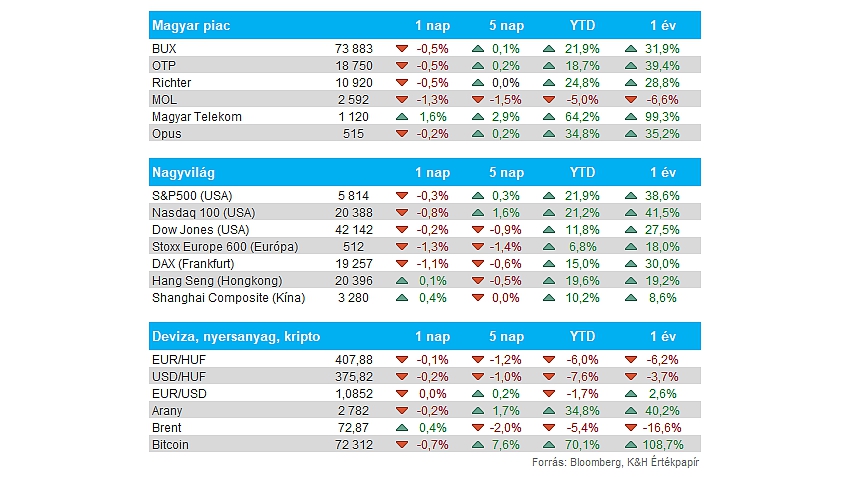
Nemzetközi piacok: Lefordultak tegnap a részvénypiacok, Európában több mint 1 százalékot estek a főbb indexek árfolyamai, annak ellenére is, hogy az Eurózóna GDP növekedése a vártnál erősebb, 0,4 százalék volt a harmadik negyedévben. Ugyanakkor az is látható, hogy az infláció egyre gyorsul. Amerikában kisebb mínuszokat láthattunk, tehát továbbra is rekordközeli szinteken tartózkodnak az indexek, de az elnökválasztás körüli bizonytalanság a piacok teljesítményére is rányomhatja bélyegét.
Az előző hétvégén a téli időszámításra állt át Európa, Amerikában viszont csak egy héttel később kerül erre sor. Így ezen a héten egy órával korábban, magyar idő szerint 14:30-kor nyitnak és 21:00-kor zárnak az amerikai tőzsdék. Jövő héten már a megszokott időrendben nyitnak és zárnak az amerikai tőzsdék. Emellett még fontos, hogy holnap a magyar tőzsde zárva tart majd a munkaszüneti nap miatt, ugyanakkor a fejlett piacokon lesz majd kereskedés.
Magyar piac: Egyedül a Telekom tudott kiemelkedni a vezető részvények közül tegnap, hiszen a BUX 0,4 százalékos mínuszban zárt, míg a Telekom 1,6 százalékot emelkedett, ezzel pedig az 1100 forintos szinteket is áttörte a papír. Ezzel szemben a Mol továbbra is inkább lefele csordogál, de az OTP és a Richter sem tudott erőt mutatni a tegnapi kereskedés során.
Forint: Tegnap sem produkált túl erős napot a forint, hiszen az EURHUF árfolyama napon belül a 408-as szintet is áttörte. A vártnál gyengébb GDP adat sem segített a magyar deviza helyzetén, így a dollár gyengülése ellenére sem tudott erőre kapni a forint. A múlt hét során a 402-es szintek áttörését követően új lendületet vett az EURHUF.
Német gazdaság: A második negyedévhez képest 0,2 százalékkal bővült a német gazdaság, szemben a 0,1 százalékos prognosztizált csökkenéssel. Emellett inflációs adatok is érkeztek tegnap, októberben 2,4 százalékos éves inflációt jelzett a harmonizált árindex, ami nagyobb gyorsulást jelent a várt 2,1 százalékkal szemben. Az látható, hogy az alacsonyabb bázis miatt megugrottak a fogyasztói árak, de a 2 százalékos célszinttől még nem igazán távolodott el az index, ugyanakkor az erősebb növekedési adat erősebb inflációval is járhatott.
USA gazdaság: Évesítve 2,8 százalékkal bővült az amerikai gazdaság a harmadik negyedévben, ami éppen elmarad a konszenzus 2,9 várakozásától. Ennek ellenére a gazdasági növekedés továbbra is erőteljesnek számít, a lakosság fogyasztása például 3,7 százalékkal nőtt, ami az egész GDP közel kétharmadát teszi ki. Annak ellenére magas az amerikai lakosság fogyasztása, hogy a munkaerőpiac feszessége egyre inkább enyhül, de a háztartások vagyona egyre inkább nő, amit az emelkedő reálbérek és a kedvező részvénypiaci hangulat is segítenek.
Tegnap a GDP-adatok mellett közzé tették még az októberi ADP foglalkoztatottsági számot is, ami 233 ezer új munkahely létrejöttét mutatta. Ez kedvező annak fényében, hogy hurrikánok és sztrájkhullámok is végigsöpörtek az országon, elemzők így óvatosabb várakozásokat tettek közzé előzetesen, a Reuters konszenzusa például 114 ezer volt. A héten egyébként még NFP-adat is érkezik, ami a munkaerőpiac kapcsán szintén fontos lehet holnap.
Meta: Nem a lezárt negyedéves számok okoztak bizonytalanságot a befektetők körében, hanem a vártnál kisebb mértékű felhasználói növekedés, illetve a figyelmeztetés, miszerint megugorhat jövőre az AI fejlesztésre szánt költségek mértéke. A zárást követően így 3 százalékos mínuszba került a papír, amit azért korántsem nevezhetünk tragikusnak, látni kell, hogy azért továbbra is erős számokat produkál a társaság. A bevétel éves alapon 19 százalékkal, míg a nettó profit 35 százalékkal emelkedett, emellett a napi aktív felhasználói szám is 5 százalékos javulást jelez. Látható tehát, hogy egyre nagyobb fókuszt helyezne a cég a mesterséges intelligenciára, amely rövidebb távon akár a profitabilitást rombolhatja, de hosszabb távon nagyobb megtérülést várna a menedzsment.
Microsoft: A Metához hasonlóan a Microsoft is némi kellemetlen meglepetést tartogatott tegnap este, így közel 4 százalékos mínuszba került a papír a zárást követően. A várakozásokat ugyan felülmúlta, sőt az Azure és más felhőszolgáltatásokból származó bevételek is 33 százalékkal nőttek éves alapon, de a jelenlegi negyedévre vonatkozó előrejelzéssel nem elégedettek a befektetők, a cég 10,6 százalék körüli bevételnövekedést vár, míg az elemzői konszenzus ennél optimistább képet fest. Némi ellátási gondokba ütközött a Microsoft, így a késedelmes szállítások miatt nem lesz képes kielégíteni a keresletet a negyedévben a cég, de az azért kedvező hír, hogy változatlanul nagy a kereslet a cég termékei iránt.
Super Micro Computer: Beesett tegnap a Super Micro árfolyama, miután a céget korábban auditáló EY bejelentette, a jövőben nem szándékoznak együttműködni a társasággal. A könyvvizsgáló tájékoztatása szerint olyan információkhoz jutottak, ami miatt a jövőben már nem tudnak megbízni a Super Micro vezetésében. A részvény árfolyama közel 33 százalékot csökkent a tegnapi kereskedésben, januári szintekre visszaesve.
AbbVie: Megemelte idei profitvárakozását az AbbVie, a vezetőség immár 10,9-10,94 dollár közötti EPS-t jelez előre a korábbi 10,67-10,87 dollárral szemben. Az optimizmus indokolt is lehet, hiszen a harmadik negyedévben jól fogytak a gyógyszergyártó újabb Skyrizi és Rinvoq készítményei. Ezzel sikerült a korábbi években domináló Humira gyengébb eladásait ellensúlyozni, a 14,46 milliárd dolláros összbevétel így magasabb lett a várt 14,3 milliárdnál. Az is kiderült továbbá, hogy a Richter számára is fontos Vraylar értékesítése 16 százalékkal emelkedett éves alapon a második negyedévben. A részvény 6 százalékot emelkedett tegnap, újabb történelmi csúcsot kijelölve.
Eli Lilly: Kellemetlen meglepetés érte tegnap a befektetőket, hiszen nem tudta hozni a várakozásokat az Eli Lilly, egyelőre nem mutatkozik elég erős kereslet a cég súlycsökkentő termékei iránt. Azok után, hogy idén már kétszer emelt a várakozásain a vezetőség, mostanra kissé apadt az optimizmus, így 600 millió dollárral vágták vissza az előrejelzés felső sávját. Végül 6 százalékos mínuszban zárt a papír, napon belül valamelyest vissza tudott kapaszkodni a gyenge nyitást követően.
Starbucks: Gyengébb eredményeket közölt jelentésében a Starbucks, az összehasonlítható bevételek 7 százalékkal estek vissza a tavalyi harmadik negyedévhez képest. A kínai piac kifejezetten gyengén teljesített a maga 14 százalékos bevételcsökkenésével, Kínában a gazdasági nehézségek mellett a helyi versenytársak terjeszkedése is hátráltatta Starbucks értékesítéseit. A cég nettó profitja így 909 millió dollárra csökkent az egy évvel ezelőtti 1220 millióval szemben. A negatív részvényesi reakció viszont elmaradt, mivel az előzetes értékesítési számokat már előző héten közzétette a társaság.
Masterplast: Továbbra sem tud újult erőre kapni a Masterplast, így a harmadik negyedévben 2,6 millió eurós bevételcsökkenést szenvedett el tavalyhoz képest, bár EBITDA oldalon jelentősebb javulás látható, hiszen 1,5 millió euróval zárta ezt a periódust a cég. Így év eleje óta már 3,5 millió eurós EBITDA-t termelt a cég, amely 6,4 millióval haladja meg a bázist. Adózott eredmény tekintetében már nem ilyen fényes az összkép, hiszen ezt a negyedévet is 1,3 millió euró veszteséggel zárta a társaság, habár kumulált szinten látni a javulás jeleit, ez még mindig nem a legkedvezőbb hír a befektetők számára. Egyelőre Európa-szerte gyengélkedik az építőipar, a hazai piacon a friss támogatások, új programok hozhatnak némi fellendülést a piacra, így egy nehezebb gazdasági környezetben kell egyelőre helytállnia a cégnek.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.