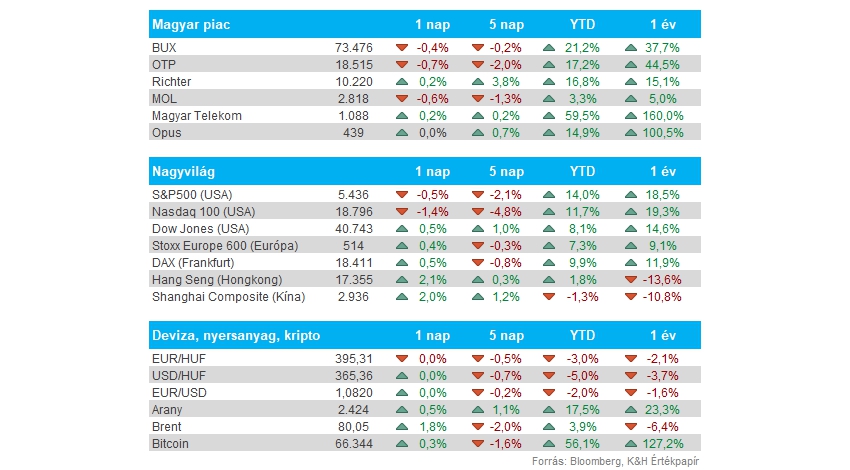
Nemzetközi piacok: Gyengébb napot zártak tegnap az amerikai részvénypiacok, a visszaesésért elsősorban a félvezetőszektorban látható korrekció volt a felelős, így a Nasdaq 100 index 1,4 százalékos mínuszban zárta a kereskedést. Az energia és a pénzügyi részvények viszont kifejezetten erős napot tudhattak maguk mögött, így az S&P 500 esetében kisebb, fél százalékos mínuszt mutatott. Európában már óvatos emelkedés jellemezte a tegnapi kereskedést, a vártnál inkább erősebb GDP-adatok is segíthettek a piaci hangulaton. A mai napon tartja kamatdöntő ülését a Fed, így azt megelőzően akár kivárás is jellemezheti a piacokat.
Magyar piac: Gyengébb mozgások voltak megfigyelhetőek a magyar piacon, a BUX végül mínusz 0,4 százalékos elmozdulást mutatott a nap végén. Az OTP árfolyama sokáig tartotta magát, azonban a nap végére kisebb lefordulást láthattunk. A Richter viszont folytatja kitörését, és már a 10300 forintos szintet közelíti. A Mol változatlanul lemaradónak számít a blue chipek között, a Telekom esetében pedig az 1100 forintos szint alatti oldalazás jellemzi az árfolyam mozgását.
OTP: Tegnap bejelentette az OTP, hogy a romániai leánybank értékesítése befejeződött, amelynek 100 százalékos részesedése a Banca Transilvania tulajdonába került. Az adásvételi szerződést még február 9-én írta alá a két fél, eddig a hatósági engedélyre vártak.
Fed: Ma este 8 órakor tartja júliusi kamatdöntését a Fed, amit a piaci szereplők is kiemelt figyelemmel várhatnak. A kamatokban ugyan nem várható változás a mai döntés alkalmával, de az azt követő jegybanki kommentárokra mindenképp érdemes figyelni. A piaci várakozások alapján majd szeptemberben kezdheti meg a kamatcsökkentést a Fed, de az idei évben még legalább egy további kamatvágás várható az árazások alapján.
Bank of Japan: Kamatot emelt ma a Bank of Japan, az irányadó kamatráta így 0,1 százalékról 0,25 százalékra módosult. Emellett jelezte a jegybank, hogy a havi kötvényvásárlásait 3 billió jenben (19,6 milliárd dollár) maximalizálná, ami nagyjából fele a korábbi vásárlásoknak. A döntést követően az USDJPY árfolyama nem mutatott számottevő elmozdulást, a japán bankrészvények viszont nagyobb emelkedésbe kezdtek.
Európai gazdaság: Tegnap délelőtt tették közzé az Eurózóna második negyedéves GDP-adatát, ami 0,3 százalékos növekedést jelzett az előző negyedévhez képest. Ez valamivel magasabb a Bloomberg konszenzusa által előrejelzett 0,2 százalékhoz képest, és megegyezik az első negyedévben felmutatott növekedési ütemmel. A nagyobb gazdaságok közül Franciaország (0,3 %) és Spanyolország (0,8 %) jobban teljesített a vártnál, Olaszország az előrejelzett szintet (0,2%) hozta, Németországban viszont 0,1 százalékos csökkenést jelzett a mutató a várt 0,1 százalékos növekedés helyett.
Egyelőre tehát a német gazdaság húzza le az európai átlagot, a beruházások hiánya visszaveti a gazdasági növekedést, emellett az olcsó orosz energia hiánya láthatóan jobban megviseli a német gazdaságot. Tegnap még előzetes inflációs adatok is érkeztek Németországból, az éves és a havi harmonizált fogyasztói árindex is 10 bázisponttal volt magasabb a várt szinteknél, így 2,6 illetve 0,4 százalékos volt az infláció mértéke júliusban.
Forint: Gyengébb napokat tudhat maga mögött a forint, tegnap az euróval szemben már 395 fölé gyengült a magyar deviza árfolyama. Ezzel több hetes csúcsra emelkedett az EURHUF, és egyelőre a mai napon is kisebb forintgyengülésnek lehetünk szemtanúi. A napokban tapasztalt dollár erősödés mellett a gyengébb kockázatvállalási hangulat a piacokon sem kedvez a forintnak.
Microsoft: Hiába hozta a főbb sorokon a várt eredményeket a Microsoft tegnap esti jelentése, a pozitív piaci reakcióhoz ez nem volt elég. A befektetők ugyanis nem díjazták, hogy az Azure felhőszolgáltatás növekedési üteme 29 százalék volt a most lezárult negyedévben, ami elmarad az előző 31 százalékos ütemtől. Egy másik fontos mutató a jelentés kapcsán a CAPEX volt, ami a Microsoft esetében 19 milliárdra ugrott az első negyedév 14 milliárdjához képest. Látható, hogy a mesterséges intelligenciával kapcsolatos fejlesztések nagy beruházásokat igényelnek. A társaság a második negyedévet végül 64,7 milliárd dolláros bevétellel, illetve 2,95 dolláros EPS elérésével tudta zárni.
AMD: Erős számokat közölt tegnap este az AMD, ennek köszönhetően több mint 7 százalékos pluszba került a zárást követően a chipgyártó árfolyama. A befektetők körében kiemelt szerepet kapó data center éves alapon 115 százalékos növekedést produkált, valamint az MI300 chip értékesítése is egyre jobban halad, a negyedév során már több mint 1 milliárd dollárt keresett ezen az AMD. A negyedéves számokban nem sokkal ugyan, de felülmúlta az elemzői várakozásokat a cég, valamint a 6,7 milliárd dolláros bevételi előrejelzés a jelenlegi negyedévre vonatkozóan is pozitív.
Intel: A Bloomberg értesülései szerint az Intelnél több ezer munkavállaló elbocsátását tervezik, a meg nem nevezett források szerint a hivatalos bejelentés akár már ezen a héten megtörténhet. A társaságnak jelenleg 110 ezer dolgozója van, miután a tavalyi évben 5 százalékkal vágta vissza munkaerő-állományát. A hírekre kisebb emelkedéssel reagált az Intel részvénye, bár a korábbi árfolyamesés miatt így is mínuszban zárt a papír.
Starbucks: Nem sikerült hozni az elemzők által támasztott várakozásokat a cégnek, de a befektetők még gyengébb eredményekre számíthattak, így a gyengébb jelentés ellenére is emelkedni tudott a zárást követően a Starbucks árfolyama. Éves alapon a nettó értékesítés 1 százalékkal csökkent, Kínában pedig az összehasonlítható boltok értékesítése már 14 százalékos visszaesést mutatott. Folyamatos fejlesztéseket, újításokat eszközöl a cég, a vásárlók visszacsábítása érdekében, ráadásul a következő negyedévben már újra kapható lesz a múltban nagy sikernek örvendő Pumpkin Spice italkülönlegességek. Az előrejelzésén nem változtatott a társaság, így alacsony egy számjegyű bevételnövekedéssel, valamint stagnáló, esetleg mérsékelt profitnövekedéssel kalkulál a menedzsment az idei évre.
PayPal: Kedvező eredményeket közölt tegnap piacnyitás előtt a PayPal, így a részvény nagyobb pluszban tudta indítani a kereskedést. A befektetők díjazták, hogy a cég megemelte 2024-es profit előrejelzését, már több mint 10 százalékos növekedést várnak nettó profit soron, míg korábban 10 százalék alatti emelkedést jeleztek előre. Segítheti a PayPal profitabilitását az idei évben, hogy a globális munkaerő-állományt 9 százalékkal lecsökkentették az idei évben, így a működési eredményhányad 230 bázisponttal emelkedett a második negyedév során, 18,5 százalékra. Bevétel oldalról is szép eredményeket közölt a pénzügyi szolgáltató, a tranzakciók volumene 11 százalékkal növekedett év/év alapon, ami 9 százalékos nettó árbevétel emelkedést eredményezett.
Pfizer: Megemelte éves profitvárakozását a Pfizer, immár 2,45-2,65 dolláros EPS-sel számolnak idénre, ami egy 30 centes emelést jelent. Kedvez a gyógyszergyártó idei teljesítményének, hogy a rákos megbetegedések elleni készítmények termékportfóliója kibővült a Seagen tavalyi felvásárlásával, emellett a szív- és érrendszeri betegségek kezelésére kifejlesztett gyógyszerek is jobban fogynak a vártnál, összesen 1,32 milliárd dollár összegben szemben a várt 1,12 milliárddal. Tehát úgy tűnik, sikerült valamelyest enyhíteni a covid vakcinák kieső bevételeit. Az idei második negyedévben egyébként 195 millió dollárnyi koronavírus elleni vakcinát értékesített a Pfizer, míg a tabletta formájú gyógyszer eladásai 251 millió dollárt tettek ki, mindkét esetben felülmúlva a prognosztizált szinteket.
Adidas: Kedvező eredményeket közölt reggeli jelentésében az Adidas, a cég 5,82 milliárd eurós forgalmat generált, hozva a várt szintet. Eladások tekintetében az amerikai piacon gyengébben teljesített a vállalat, azonban a latin-amerikai értékesítések már jóval erősebben alakultak a vártnál. A cég bruttó eredménye így 2,96 milliárd euró volt, 50,8 százalékos profitmarzs mellett. Nettó profit téren 206 millió eurós eredményt realizált az Adidas, ami erősebb a 150 milliós prognózisnál.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.