Lassan a végéhez közeleg a nyári szezon, az évnek pedig ezzel már a kétharmadán leszünk túl. Számot vetni a 2024-es célokkal és tervekkel talán még korai lenne, de a tőkepiacokon ilyenkor már érdemes rápillantani az éves hozamokra, melyek kezdenek közeledni végső értékeikhez. A befektetők is rendszeresen ezt teszik a nyári hónapok végével, sokan a szabadságaikról visszatérve újult erővel vetik bele magukat a tőkepiacok világába, pláne idén, az augusztus eleji izgalmak után.
Az már elsőre is jól látszik, hogy a 2024-es év eddig nagyon kegyes volt a befektetőkhöz (az augusztus eleji visszaesés ellenére is), legyen szó akár a nemzetközi piacokról, vagy éppen a magyar tőzsdéről. A magyar tőzsde alacsony értékeltségéről már korábban is megemlékeztünk, nem is meglepő, hogy az árfolyamok szépen tudnak erősödni ilyen piaci hátszél és kedvező fundamentumok mellett. A nemzetközi piacokon viszont hasonló teljesítmény látható, az amerikai és európai befektetők sem panaszkodhattak az idei évben.
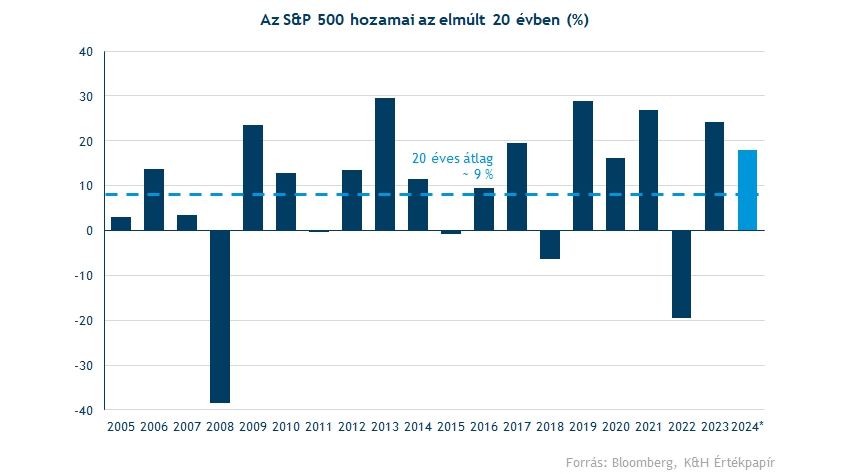
Az első 8 hónapban, vagyis az év kétharmadánál járva eddig 18 százalékos hozam látható, január eleje óta tehát ekkora gyarapodást érhettek el a befektetők a kedvező tőkepiaci klíma közepette. Különösen kedvező a helyzet, ha a forintban nézzük az eredményeket, mivel itt további extra teljesítmény is mutatkozik, forintban számolva már 20 százalékot érhettek el a hazai befektetők (S&P 500-amerikai tőzsde), ami kiemelkedő eredménynek számít, és akkor még az osztalékokról nem is beszéltünk.
Ezt érdemes is kontextusba helyezni néhány adattal. Ha 1927 óta (vagyis közel 100 évet felölelve) nézzük az eredményeket, akkor átlagosan 7-8 százalékos teljes éves hozamot tudott az S&P 500 felmutatni, nyilván kisebb nagyobb szórásokkal. Az elmúlt 20 év átlaga még ennél is jobb, 9 százalékos volt. Ennek már most a dupláját érte el az S&P 500 az első 8 hónapban, persze az év utolsó hónapjaiban ahogyan a további emelkedés, úgy természetesen a visszaesés sem zárható ki. Panaszra viszont aligha lehet ok, főleg az elmúlt 20 évet nézve, ha ugyanis itt fejezné be az évet az amerikai tőzsde, akkor a hetedik legjobb évet láthatnánk az utóbbi 20 évben.
El lehet időzni azon is, hogy pusztán 8 hónap alatt mennyire számít erősnek 18 százalékos eredmény. Nem árulunk el nagy titkot vele: nagyon erősnek számít.
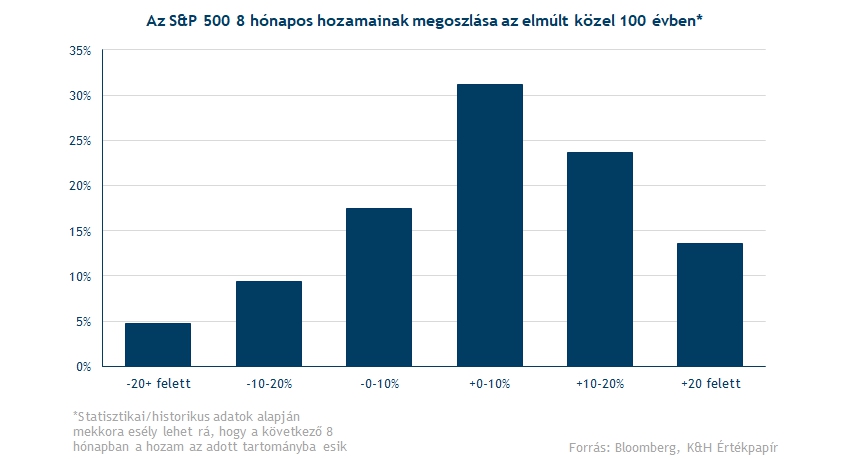
Erre szintén a statisztikát hívhatjuk segítségül, és természetesen a statisztika nemcsak az elemzőknek, hanem a hosszú távon, rendszeresen befektetőknek is mindig az egyik legjobb barátja. Jól látszik a lenti ábrából, hogy 8 hónapos időtávon azért jóval valószínűbb a pozitív eredmény a negatívval szemben, nagyjából 60-40 százalékos arányban. Ehhez képest persze a hosszabb időtávok még jobb esélyt kínálnak, 60 hónapra (5 év) vizsgálva már 80 százalékos eséllyel jött össze pozitív hozam az elmúlt 100 évben.
Arra viszont, hogy 20 százalék feletti (vagy annak közeli) hozamokat érjen el ilyen rövid időtávon a legnagyobb tőzsdeindex már meglehetősen kicsi esély mutatkozik, még a 15 százalékot sem éri el az adatok alapján. Vagyis a 20 százalék feletti (de annak közeli) hozamok elérése is viszonylag ritka 8 hónap alatt, így a 2024-es évért eddig a befektetők hálát adhatnak a piacoknak, még akkor is, ha a pozitív hozamok elérése ilyen idő távon bőven valószínűbb a negatívokhoz képest.
A fenti állítás pedig különösen igaz annak függvényében, hogy miközben a prémium lakossági állampapírok 17-18 százalékos éves hozamokat ígértek, közben a többi eszközosztály is jól szerepelt idén az utolsó harmad előtt:
- A Nasdaq 100 index is 18 százalékkal erősödött augusztus végéig.
- A magyar tőzsdét felölelő BUX egyenesen 20 százalék felett tudott növekedni, ezzel még felül is teljesített.
- A német piac, a DAX kissé lemaradó volt, de így is több mint 10 százalékkal javított, az éves átlagot így is meghaladva.
- Az arany pedig valósággal szárnyalt, 20 százalék feletti növekedést elérve.
A befektetők tehát kis túlzással el voltak kényeztetve az idei évben, ráadásul az inflációs számok csökkenése (és alacsony mivolta) miatt így igen kedvező reálhozamokat lehetett elérni a tőkepiacokon. A diverzifikáció tehát nem csak a kockázatok kezelésére alkalmas, időnként különböző eszközosztályokban is szép hozamok láthatóak, sokszor akár egyszerre, tehát nem érdemes mindig egyetlen terméknél vagy eszközosztálynál leragadni.
A lényeg tehát: a szélesebb és diverzifikált portfóliók a tapasztalatok alapján nagyobb stabilitást és kedvezőbb hozamokat tudnak nyújtani, ami rendszeres befektetéseken keresztül hosszú távon fejti ki igazán hatását. Az viszont további jó hír, ha már rövid távon is sikerül átlag feletti eredményeket elérni (mint 2024-ben), de azért a statisztikai adatokkal nem árt tisztában lenni, nem annyira gyakori az ennyire kegyes időszak. Bár a múltbeli eredmények nem jelentenek garanciát a jövőre nézve, ugyanakkor jól látható, már 8 hónapos időtávon is statisztikailag a kedvező irányba billen a mérleg nyelve. Nem volt ez máshogy 2024-ben sem.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.