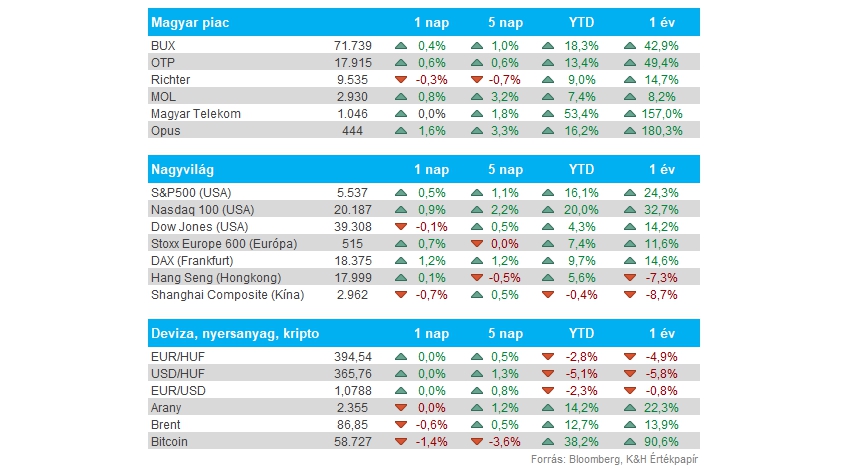
Nemzetközi piacok: Emelkedéssel tudták zárni a tegnapi rövidített kereskedést az amerikai tőzsdeindexek, az S&P 500 0,5, míg a Nasdaq 100 index 0,9 százalékos pluszban zárta a napot. A tegnapi munkaerőpiaci adatok is inkább segítettek a piaci hangulaton, a kötvényhozamok csökkenése pedig a technológiai szektornak kedvezett, de tegnap a Tesla is folytatta kitörő teljesítményét. Európában is emelkedő mozgások jellemezték a tegnapi kereskedést, a CAC 40 és a DAX is több mint 1 százalékot emelkedett.
Ma egész nap zárva tartanak az amerikai tőzsdék a július 4-ei ünnepnap miatt, a kereskedés majd holnap folytatódik a megszokott időrendben.
Magyar piac: A gyengébbre sikeredett keddi nap után tegnap már javítani tudott a magyar részvénypiac, így a BUX már újból a 72 ezer pontos szintet közelíti. A blue chipek közül a Mol teljesített legjobban, bár a 0,8 százalékos emelkedést így sem jelent hatalmas teljesítményt. Azonban már az 50 napos mozgóátlagon is át tudott törni a részvény, így az osztalékszelvény leesését követő rést igyekszik betölteni az árfolyam. Az OTP is kisebb emelkedést produkált, míg a Telekom nem mozgott sokat, a Richter pedig minimális esést mutatott. Az ANY Nyomda részvényét utoljára a mai napon lehet megvenni az osztalékkal együtt, mielőtt holnap leesne róla az osztalékszelvény. A saját részvényekkel korrigált bruttó osztalék összege 261 forint részvényenként.
Amerikai munkaerőpiac: További lazulás figyelhető meg az amerikai munkaerőpiac feszességében, legalábbis a tegnapi ADP-adat alapján. Eszerint júniusban 150 ezer új munkahely jött létre, ami kevesebb, mint a prognosztizált 165 ezer. Az ágazatok közül a vendéglátóiparban láthattuk a legnagyobb mértékű növekedést (63 ezer), emellett a szolgáltatószektorban és az építőiparban is több munkahely jött létre.
Ezzel párhuzamosan az új munkanélküli segélykérelmek száma magasabban alakult az előző héten a vártnál, ami így 235 ezer helyett 238 ezer volt. A tegnapi adatok inkább arról tanúskodnak, hogy a magas kamatkörnyezetben tovább enyhülhetett az amerikai munkaerőpiac feszessége, ami jelzésértékű lehet a Fed számára is, hogy idővel a jelenlegi kamatok csökkentését is megkezdhetik. Holnap majd az NFP-adat és a munkanélküliségi ráta alakulására is érdemes lesz figyelni.
Kötvényhozamok: A tegnapi munkaerőpiaci adatokra beestek az amerikai kötvényhozamok, a 10 éves hozam közel 8 bázispontot esett néhány óra leforgása alatt, így már 4,35 százalék közelébe tért vissza. Ugyan Európában is hozamcsökkenés volt megfigyelhető tegnap a kötvénypiacokon, de az kisebb mértékű volt mint a tengerentúlon, a német 10 éves hozam megközelítőleg 4 bázispontot csökkent. A dollár ennek megfelelően gyors gyengülésbe kezdett, az EURUSD így már 1,08 fölé mászott vissza tegnap, ami 3 hetes csúcsot jelent. Egyelőre viszont nem képes a 200 napos mozgóátlagot átvinni a devizapár, ami egyelőre akadályt állít a további dollárgyengülés előtt.
Fed: A tegnap este közzétett Fed jegyzőkönyvben is olvasható, hogy egyelőre döntéshozók kivárnak a kamatvágással, hiszen az infláció nem csökken megfelelő ütemben, így további megerősítésre lenne szükség, hogy a 2 százalékos inflációs cél elérhető távolságba kerülne. A “dot plot” alapján egy kamatvágás várható az idei év végére, míg márciusban még 3 kamatvágást várhattak a befektetők, tehát látható, hogy az amerikai gazdaság a vártnál ellenállóbbnak bizonyul, az infláció sem zuhant vissza, ez pedig indokolttá teszi a magasabb kamatkörnyezetet hosszabb távon is.
Választások: Ma tartják a parlamenti választásokat az Egyesült Királyságban, ahol az előzetes felmérések alapján a Munkáspárt szerezhet többséget, 14 év után először. A Keir Starmer által vezetett párt mintegy 20 százalékponttal vezet a regnáló Konzervatív Párt előtt a felmérések szerint, így inkább az lehet a kérdés, hogy végül mekkora előnnyel nyeri a választást a Munkáspárt. A hétvégén már Franciaországra fókuszálhatunk, ahol vasárnap tartják a nemzetgyűlési választás második és végső fordulóját. A jelenlegi állás alapján egy Macron-baloldal koalícióval kellene megküzdenie a Le Pen által vezetett jobboldali Nemzeti Tömörülésnek, mivel 223 képviselőt már visszaléptetett egymás javára a két párt.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.