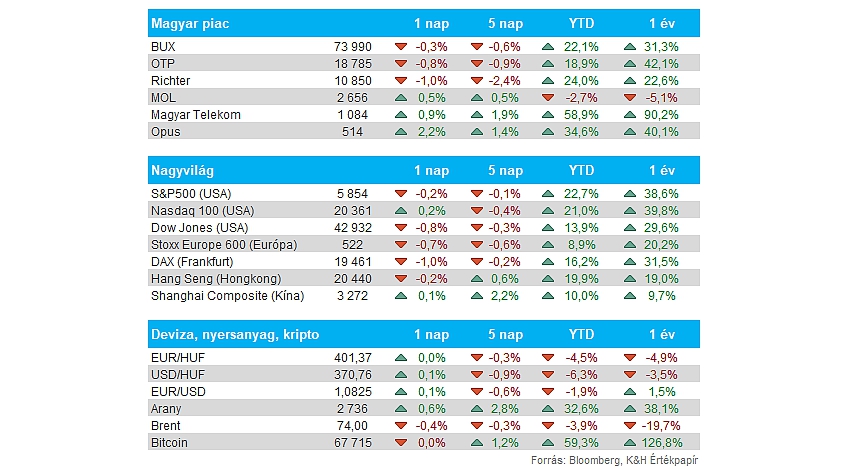
Nemzetközi piac: Negatív hangulatban telt a kereskedés a nemzetközi piacokon, jelentős visszaeséseket viszont így sem lehetett látni. A szektorok inkább alapvetően egységesen gyengén szerepeltek, lefelé a ciklikus fogyasztás, míg felfelé a technológiai szektor lógott ki. Az Nvidia szintén jobban szerepelt a piaci átlagnál, ráadásul 4 hónappal ezelőtt elért korábbi csúcsát is sikeresen haladta meg, ami a piac számára is pozitív értelmezésű fejlemény lehet. A határidős indexek alapján ma vegyes nyitás jöhet Európában.
Magyar piac: Mínuszokkal zárta végül a keddi kereskedést a BUX, de a régióban sem volt pozitív a hangulat. A nagyobb papírok közül a Mol és a Telekom azért nem zárt rosszul, utóbbi továbbra is az 1100 forintos szintet próbálná áttörni. A Richter és az OTP közben folytatta a korrekciót, előbbi a 11 ezres, utóbbi a 19 ezres szintről távolodik. Holnap egyébiránt a magyar tőzsde zárva tart ünnepnap miatt, a kereskedés csütörtökön folytatódik majd.
Forint: Nem volt erős napja az MNB kamatdöntést megelőzően a forintnak, rövid időre 402 felett is járt az EURHUF árfolyama, ráadásul a dollár erősödése sem segít a forint helyzetén. A várakozások szerint ma nem változtat az MNB az alapkamat mértékén, bár Virág Barnabás korábbi kijelentéseit már beárazhatta a piac, ugyanakkor a döntést követő tájékoztatóra is érdemes lehet még figyelni.
Kötvényhozamok: Egyelőre nem mutatnak visszaesést az amerikai kötvényhozamok, sőt, tovább emelkedtek mind a rövidebb, mind a hosszabb oldali hozamok. A 10 éves kötvényhozam ezzel már a 4,2 százalékos szintet is áttörte, amire már július óta nem volt példa, de a 2 éves hozam is 4 százalék felett mozog. A korábbi várakozásokhoz képest már lassabb ütemű kamatvágást árazhat a piac, leginkább két 25 bázispontos vágást várnak a szakértők idén még a Fed-től, a jegybank folyamatosan figyelheti a munkaerőpiac helyzetét, ez hozhat még változást a kamatkörnyezetben.
Európai autóipar: Továbbra is gyengülés figyelhető meg az európai autóiparban, szeptemberben éves szinten 4,2 százalékkal esett vissza az új autó értékesítések száma Európában. A Stellantis és a Hyundai Group szenvedett el jelentősebb visszaesést, előbbi esetében ez 27 százalékos csökkenésnek felel meg. Kellemes meglepetést a Volkswagen tudott még okozni, ugyan érdemi javulást a német cég sem tudott produkálni, de a 0,3 százalékos emelkedés nem nevezhető kiemelkedő teljesítménynek. Az elektromos és a hibrid autók értékesítése továbbra is emelkedő tendenciát mutat.
SAP: Az erősödő felhőszegmensének köszönhetően a vártnál kedvezőbb eredményeket tudott produkálni a német SAP, ráadásul az éves erőjelzéseit is felfelé módosította a társaság. A felhő és szoftver bevételei így 29,5 és 29,8 milliárd euró között alakulhatnak idén a cégnek, ami egyben azt is jelenti, hogy a sáv alsó szegmense is meghaladja a konszenzus által támasztott 29,46 milliárdos bevételi prognózist. Év eleje óta egyébként 53 százalékos emelkedésen van már túl a részvény, ami jelentősen hozzájárult a DAX javuló teljesítményéhez, hiszen az SAP rendelkezik a legnagyobb piaci kapitalizációval a DAX komponensei közül. A jó negyedéves teljesítményének köszönhetően ma is próbálkozhat az emelkedés folytatásával a részvény.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.