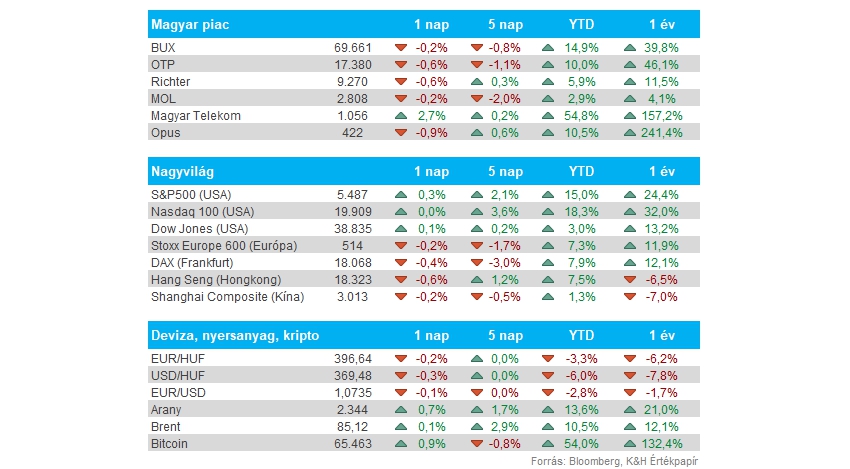
Piacok: Tegnap zárva tartottak az amerikai tőzsdék ünnepnap miatt, de a mai napon már újból a megszokott rendben folytatódik a kereskedés. A szünnapnak rekordmagas szinteken ment az S&P 500 és a Nasdaq 100 is, de az emelkedés akár még ma is folytatódhat, hiszen a határidős indexek rendre pluszban állnak. Európában tegnap kisebb visszahúzást láthattunk a piacokon egy erősebb hétfői és keddi kereskedési napot követően. A határidős indexek alapján viszont kisebb emelkedéssel indulhat a mai kereskedés Európában is. Fontosabb makroadatokra majd holnap lehet számítani, amikor Európából és Amerikából is érkeznek PMI-adatok.
Magyar piac: Nem volt jó napja a magyar tőzsdének tegnap, egyedül a Telekom tudott javítani valamelyest az összképen, hiszen a részvény-visszavásárlási program hírére pozitívan reagáltak a befektetők, így közel 3 százalékos pluszban zárt a részvény, bár napon belül ennél nagyobb emelkedés is látszott. Tegnap összességében kicsit több mint 700 millió forint értékben hajtott végre tranzakciót a Telekom, 1062,55 forintos átlagáron vette a részvényeket, így látható, hogy bőven maradt még a 24 milliárd forintos keretből. A többi blue chip nem teljesített túl erősen tegnap, így az OTP, a Mol és a Richter is mínuszban zárta a kereskedést.
Richter: Tegnapi közleményében jelentette be a Richter, hogy felvásárolja a belga székhelyű BCI Pharma biotechnológiai vállalatot. A BCI a nőgyógyászatban végez kutatásokat, láthatóan a Richter ezzel az akvizícióval is szélesítené a nőgyógyászati termékportfólióját. A tranzakció során megállapított vállalati érték 12 millió euró, aminek a kifizetését az évek alatt elért fejlesztési mérföldkövekhez köti a Richter.
Forint: Ismételten emelkedésnek indult az EURHUF árfolyama, ugyan a napokban az EURUSD is felfelé indult el, a lengyel zloty így is erősödni tudott a napokban. Az MNB keddi döntése meglepetést nem okozott, valamint konkrét előrejelzést sem adott a következő kamatdöntő ülések kapcsán, átáll adatvezérelt üzemmódban, valamint akár az EKB kamatdöntései is befolyásolhatják az MNB döntéseit.
Nemesfémek: Jó teljesítményt nyújtanak idén a nemesfémek a piacon, ugyan némi visszaesést szenvedtek el az elmúlt hetek során a nemesfémek, de a gyengélkedő dollár, valamint a mérséklődő kötvényhozamok is segíthetik az árfolyamok kedvező alakulását. Az ezüst technikailag is fontos szintekről tudott fordulni, hiszen az 50 napos mozgóátlagról indult útjára ismételten, ma reggel is nagyobb pluszban tartózkodik. Az arany éppen a mozgóátlag áttörésén fáradozik, ezt követően vehetné újból célba a 2400 dolláros szinteket.
Bank of England: Ma tartja kamatdöntő ülését a Bank of England, ahol elemzői várakozások alapján nem várható változás a kamatokban. Rishi Sunak brit miniszterelnök még 3 hete írt ki választásokat, így a brit jegybank egyelőre kivárhat a kamatcsökkentéssel. A tegnap közzétett májusi inflációs adat egyébként a várakozásoknak megfelelően 2 százalék volt, ezzel közel három év után elérve a jegybanki célszintet.
EU autóeladások: Az előző évhez képest 3 százalékkal kevesebb új autót értékesítettek az Európai Unión belül májusban, így 912 ezer darab járművet adtak el. Autómárkák közül a Tesla, a DS és a Mini eladási estek vissza a legnagyobb mértékben májusban, de a Honda, a Volvo és a Land Rover is több mint 25 százalékkal több autót értékesített a tavalyi szintekhez képest.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.