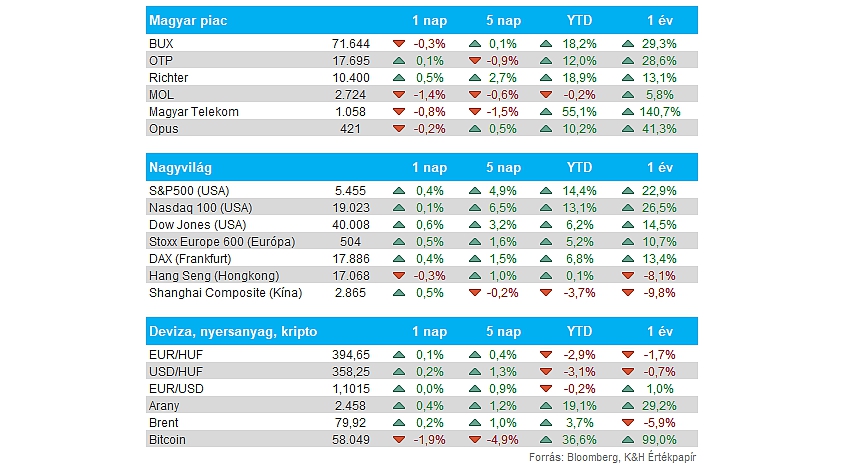
Nemzetközi piac: Folytatódott az emelkedés az európai és az amerikai piacokon, ezzel pedig az S&P 500 például már a júliusi esés több mint felét ledolgozta, és az európai piacok is kezdenek feléledni a nagyobb visszaesésből. Ázsiában enyhe emelkedés látható a tőzsdéken, amely alapvetően a javuló makroadatoknak is köszönhető. A japán GDP az elmúlt negyedévben a várakozásoknál nagyobb mértékben növekedett, valamint a kínai kiskereskedelmi forgalom is felülmúlta a várakozásokat, viszont az ipari termelés lassulást mutat. Az európai és az amerikai határidős indexek is pluszt mutatnak, így folytatódhat az enyhe emelkedés a piacokon. A mai napon a befektetők az amerikai kiskereskedelmi forgalom alakulására, valamint a heti munkaerőpiaci adatokra is figyelhetnek.
Magyar piac: Vegyes mozgások jellemezték a tegnapi napot a magyar részvénypiacon, de a BUX végül kisebb visszahúzással zárta a szerdát. Az OTP és a Richter is óvatosabb emelkedésre volt képes, ezzel szemben a Telekom és a Mol árfolyama visszább esett. A Mol részvényének nem kedvezett, hogy az olajárak is csökkentek tegnap, így az olajcég árfolyama végül 1,5 százalékos mínuszt mutatott.
OTP: Bejelentette tegnap az OTP, hogy véget ért a februárban induló részvény-visszavásárlási programja. A 60 milliárd forintos keretet a keddi kereskedésben érte el a bank, amivel a saját részvények száma 4,415 millió darabra módosult, ami az összes kibocsátott törzsrészvény 1,58 százaléka.
Amerikai infláció: A várakozásoknak megfelelően alakult a fogyasztói árindex szintje júliusban, így az előző hónaphoz képest 0,2 százalék volt az áremelkedés üteme. Éves szinten ez 2,9 százalékos növekedést jelentett, ezzel valamelyest alacsonyabb a júniusi 3 százalékhoz képest. Maginfláció tekintetében is további csökkenés volt megfigyelhető, az éves mutató már 3,2 százalékra mérséklődött, ezzel zsinórban negyedik hónapja enyhül a maginflációs nyomás az amerikai gazdaságon.
Dollár: Annak ellenére, hogy a konszenzus várakozásainak megfelelő ütemben nőtt a fogyasztói árindex júliusban, a dollár tegnap is folytatta gyengülő trendjét az euróval szemben. Az EURUSD árfolyama tegnap már az 1,104-es szintet is átlépte, ezzel új idei csúcs közelébe emelkedve. Innen már az 1,11-es szintet lehet érdemes figyelni, ami a tavalyi évben többször is fordulópontot hozott el a devizapár mozgásában.
Kína: Zsinórban már a harmadik hónapban lassul a kínai ipar növekedési üteme, mutatják a ma hajnalban közzétett júliusi adatok. Az ipari termelés 5,1 százalékos éves növekedést jelzett, ami éppen elmarad a konszenzus 5,2 százalékos várakozásától. Ezzel szemben a kiskereskedelmi adat a vártnál erősebben alakult, 2,7 százalékkal emelkedett tavalyhoz képest a forgalom. Tehát mindkét makroadat növekedést jelzett júliusban, így úgy néz ki, a kínai gazdasági növekedés kezd stabilizálódni.
Cisco: Kedvező híreket közölt a Cisco vezetősége a társaság tegnap esti gyorsjelentésében, eszerint megemelik az idei üzleti évre vonatkozó bevételvárakozásukat. Az októberben véget érő üzleti évben így 13,65-13,85 milliárd dollár közötti bevétellel számolnak már. Emellett az elbocsátások kapcsán is megszólalt a vezetőség, a globális munkaerő-állomány mintegy 7 százalékát, közel 6300 dolgozó elbocsátását tervezik. Az elbocsátások mögött elsősorban nem a költségek csökkentése áll, inkább egy átstruktúrálásról van szó, mivel a Cisco egyéb szektorok felé próbál terjeszkedni, mint például a kibervédelem, felhőszolgáltatások és az AI piac. A most lezárult negyedév sem sikerült gyengén, hozni tudta a várt szinteket a Cisco, a részvény árfolyama így több mint 5 százalékot emelkedett zárást követően.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.