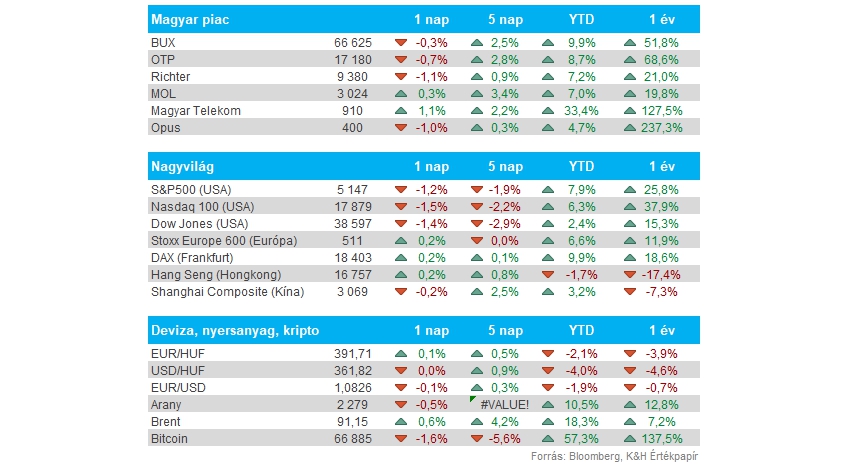
Piacok: Napközben elgyengültek tegnap a főbb amerikai indexek, zárásra pedig több mint 1 százalékos mínuszok jöttek össze. Látható, hogy pár óra alatt romlott sokat a hangulat, Neel Kashkari, Minneapolis Fed elnöke szerint nem biztos, hogy ebben a ragadós inflációs környezetben egyáltalán kamatokat kellene csökkenteni. A hírt a befektetők a kamatvágási várakozások miatt negatívan fogadták, a szektorok pedig kivétel nélkül mínuszokat mutattak, egyedül az energiapapírok voltak közel a pluszos záráshoz. Azt is látni kell, hogy napon belül még majdnem új történelmi csúcsok születtek, ehhez képest a zárás igen negatív lett az S&P 500 kapcsán, valamint a VIX index is megugrott. Ezzel együtt a határidős indexek ma stagnálást vetítenek előre Amerikában, vagyis korai lenne még túlzott következtetéseket levonni egy kereskedési nap alapján, ugyanakkor az európai piacok a határidős indexek alapján lereagálhatják az amerikai mozgásokat, 1 százalék körüli mínuszt mutatnak a határidős indexek.
Magyar piac: Erős napokon volt túl a magyar piac, tegnap viszont elfogyott a lendület és a BUX végül alulteljesítést mutatott 0,3 százalékos mínuszával. Az OTP végül 0,7 százalékot gyengült, valamint a Richter is 1,1 százalékkal csúszott vissza, utóbbi a lokális mélypontok felé. A tegnapi napon egyébként Nagy Márton nemzetgazdasági miniszter a Figyelő TOP200-as rendezvényén a kamatstop esetleges fenntartásáról beszélt, amely enyhén negatívan érinthette az OTP árfolyamát is. A Magyar Telekom és a Mol ugyanakkor képes volt erősödésre is, ráadásul a Telekom már 900 forint felett jár ezzel.
NFP-adat: Ma amerikai piacnyitás előtt érkezik majd a munkaerőpiacról az NFP-adat, a várakozások szerint márciusban 213 ezres lehetett a növekedés, ami jelentős visszaesés lenne az előző havi 275 ezer után. Az ADP adat ugyanakkor pozitív csalódást okozott még szerdán, valamint a munkanélküliségi rátát is figyelhetik a befektetők, ahol 3,8 százalékos szintet vár a konszenzus az előző havi 3,9 százalék után. A piacokon feszülten figyelhetik majd az adatokat, mivel a várt monetáris politikai lazítás dátuma kapcsán is fontos indikáció lehet, főleg a tegnapi kereskedés függvényében.
Magyar gazdaság: A vártnál erősebb ipari termelési adat jött ma reggel, februárban végül 1,4 százalékos volt az éves növekedés, ami az előző havi mínusz 4 százalék után, valamint a várt mínusz 3 százalék után is nagy előrelépést jelent. Az elemzői várakozásoknál viszont gyengébb lett a magyar kiskereskedelmi forgalom volumene, a 2,3 százalékos prognózis helyett 1,1 százalékkal növekedett tavaly februárhoz képest. Ezzel együtt az már nem olyan rossz hír, hogy a volumen növekedni tudott, így az előző hónapokban látott fordulat fenntarthatónak tűnik.
Arany: Megtorpant a nemesfém az előző napok látványos menetelése után, a 2300 dolláros szinteket egyelőre így nem tudta tartósan áttörni. Az idei évben így is jelentős már a plusz, mivel az évet még 2060 dollár körül kezdte az arany. Egyébként napközben ismét gyengült a dollár az euróval szemben, így az EURUSD tegnap az 50 és a 200 napos mozgóátlag felett is járt, de tartósan nem tudta áttörni az árfolyam. Azóta inkább csökkenést mutat az EURUSD árfolyama, a monetáris lazítási esélyek csökkenése az, ami a dollárt is erősíthette az utóbbi órákban.
Forint: Remek erőt mutatott az előző napokban a forint árfolyama, az euróval szemben pedig 391 alatt is járt, ami február óta nem látott erősséget jelent. Az EURHUF ezzel az előző napokban már megtörte az emelkedő trendet, ami még az év eleje óta bontakozott ki. Látható az is, hogy a gyengülő dollár a forintnak sem rossz hír, technikailag pedig a 391 körüli 50 napos mozgóátlag lehet most érdekes szint.
Olaj: Nem lassítanak az olajpiacok, így a WTI árfolyama már 87 dollár környékére került, míg a Brent 91 dollár felett mozog már. A geopolitikai feszültség továbbra is kihatással van az olajpiacok teljesítményére, ráadásul az erős gazdasági teljesítményeknek köszönhetően a kereslet is növekedhet még a közeljövőben. Így ez a szűk kínálattal együtt emelkedő olajárakat eredményez a piacokon.
Chipgyártók: Nagyobb korrekció játszódott le a szektor több szereplőjénél is a tegnapi kereskedés során, az AMD 8 százalékos mínuszban zárt, de az Nvidia, a Broadcom és a Micron is 3 százalék feletti esést produkált. A befektetők egyre kisebb esélyt adhatnak a Fed-nek, hogy júniusban megkezdené a kamatvágást a jegybank, ez pedig a részvénypiacok számára nem a legkedvezőbb szcenárió jelenleg. Az utóbbi hónapokban az AI körüli hírek jelentős mértékű emelkedést hoztak több részvény számára is, így a mostani visszaesés természetes korrekciónak is betudható a gyors és nagyléptékű ralikat követően.
A weboldalon megjelenő tartalmakra az alábbi módon is feliratkozhat a WebTraderen keresztül:
Fiókom->Szolgáltatások->E-mail feliratkozások
Bővebb információ ezen a linken keresztül érhető el.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.