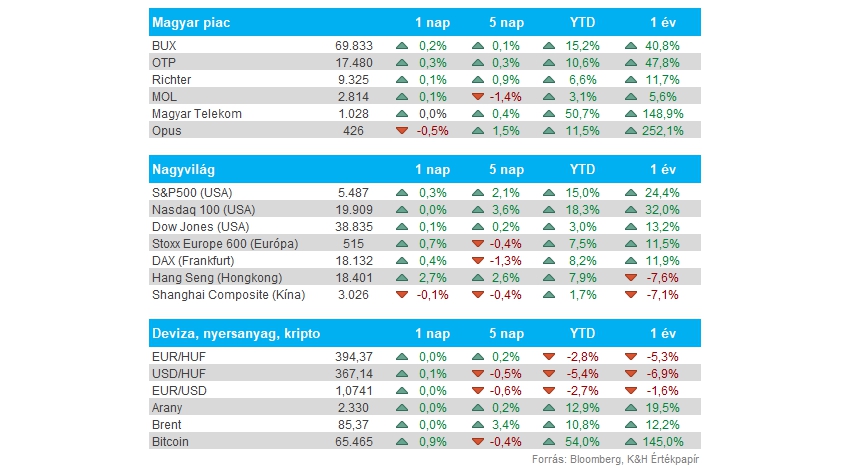
Piacok: Ugyan nagy emelkedést nem produkáltak a szünnap előtt az amerikai piacok, így a Nasdaq 100 továbbra a 20 ezer pontos szintek alatt ragadt, de az S&P 500 új csúcsra került, vészesen közelítve az 5500 pontos szinteket. Ismét csak néhány cég emelkedett ki az amerikai piacon, köztük az Nvidia, amely új csúcson tudott zárni. Európában is javulásnak indultak az indexek a múlt heti gyengébb szereplést követően, habár a bizonytalanság továbbra is kézzel tapintható a piacokon, a francia választásokra várhatnak a befektetők is.
A mai napon nemzeti ünnep miatt zárva tartanak az amerikai tőzsdék, a kereskedés majd holnap veszi újból kezdetét. Itthon és Európában viszont ma is zavartalanul folytatódik a piaci kereskedés.
Magyar piac: Nem produkált túl izgalmas napot a magyar tőzsde, a főbb papírok szinte egytől egyig stagnáltak, a legnagyobb mozgást az OTP mutatta fel a maga 0,3 százalékos emelkedésével. A kisebb papírok sem tudtak érdemi emelkedést felmutatni, így mindössze 0,2 százalékos pluszban zárt a BUX index a nap végére. A következő napokban a Telekom frissen bejelentett részvény-visszavásárlási programja hozhat még mozgást a részvénypiacon.
Magyar Telekom: Tegnap bejelentette a Telekom, hogy a részvény-visszavásárlási program keretén belül tervez tranzakciókat végrehajtani napi kereskedésen belül, illetve fix ügyletek révén. Június 19 és 26 között tervez tranzakciókat végrehajtani a Telekom az aktuális napi piaci áron, legfeljebb a korábban bejelentett 24 milliárd forint értékben. Ha nem érik el összességében a 24 milliárd forintot a tranzakciók összege, akkor ősszel folytathatja a részvény-visszavásárlást a társaság. Az erről szóló közlemény megtalálható a BÉT oldalán.
MNB: A tegnapi kamatdöntés nem okozott hatalmas meglepetést, hiszen a piac is 25 bázispontos vágásra számított, a következő döntéseket a beérkező adatok fényében fogja meghozni a jegybank, de akár a vágások szüneteltetése is szóba kerülhet. Emellett új inflációs prognózist is kiadott az MNB, ez alapján a korábbi előrejelzéshez képest alacsonyabb éves inflációval számol idénre a jegybank. Az átlagos éves fogyasztói árindex így 3 és 4,5 százalék között alakulhat, majd a következő két évben 2,5 és 3,5 százalék közötti értéket várnak. A GDP-előrejelzéshez nem nyúltak, így változatlanul 2-3 százalékos növekedést tart reálisnak a jegybank.
Forint: A kamatdöntést követően folytatni tudta erősödő trendjét a forint, ezzel az EURHUF árfolyama a 396 körüli szintekről esett vissza 394 közelébe. Egyelőre a mai napon is kisebb forinterősödés mutatkozik, tehát már zsinórban a harmadik napja képes erősebb teljesítményt felmutatni a magyar deviza. Kedvező lehet a forint szempontjából a következő hetekre nézve, hogy az MNB már óvatosabb, adatvezérelt kamatpolitikát kezdeményez, így akár az sem zárható ki, hogy ne vágjon a kamatokon a következő döntés alkalmával.
Amerikai gazdaság: A várakozásoknál lassabb ütemben nőtt az amerikai kiskereskedelmi forgalom májusban, a konszenzus előzetesen havi 0,3 százalékos bővüléssel számolt, ezzel szemben csak 0,1 százalékos emelkedés volt látható múlt hónapban. Emellett az előző, áprilisi kiskereskedelmi adatot lefelé módosították, így az eredeti stagnálás helyett 0,2 százalékkal esett vissza a lakossági fogyasztás márciushoz képest. Az eddigi adatok alapján tehát nem kezdte erősen a második negyedévet az amerikai gazdaság, legalábbis ami a fogyasztást illeti.
A részvénypiacok vegyesen értékelték az adatot, egyrészről a gyengébb fogyasztás indokolttá teheti a korábbi kamatcsökkentéseket, viszont a gazdasági kilátások szempontjából már nem igazán kedvező. A kiskereskedelmi adat mellett tegnap tették még közzé a májusi ipari termelést is, ami viszont erősebb lett az előrejelzett értékhez képest. Májusban végül 0,9 százalékkal bővült az ipari termelés volumene, szemben a havi 0,3 százalékos várt emelkedéssel.
Kötvényhozamok: A kötvénypiac reakciója már egyértelműbb volt a tegnapi kiskereskedelmi adatokra, a gyengébb adatot pozitívan látták a piaci szereplők. Az amerikai kötvényhozamok így csökkenésnek indultak, a 10 éves hozam 4,3 százalék környékéről fordult le. Az utóbbi napokban több Fed döntéshozó is nyilatkozott a várható kamatpálya kapcsán, de eltérő véleményeket is hallhattunk az idén lehetséges kamatcsökkentésről, több döntéshozó is lát teret egy 25 bázipontos vágásra, míg mások ezt még korai lépésnek gondolják. A piacok továbbra is legalább egy kamatvágást áraznak idénre, amire először a novemberi döntés kapcsán látnak esélyt.
Nvidia: Tegnap is folytatódott az Nvidia emelkedése, 3,5 százalékos pluszban zárt a papír, így a részvény árfolyama már a 135 dolláros szintet is átvitte. Ezzel a már a világ legértékesebb vállalatává nőtt piaci kapitalizáció tekintetében az Nvidia, megelőzve az Apple után a Microsoftot is. A piaci szereplők tehát változatlanul optimisták az AI sztori kapcsán, az Nvidia mellett az olyan cégek részvényei is jól teljesítenek mint a Broadcom, Micron, TSMC és ASML.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.