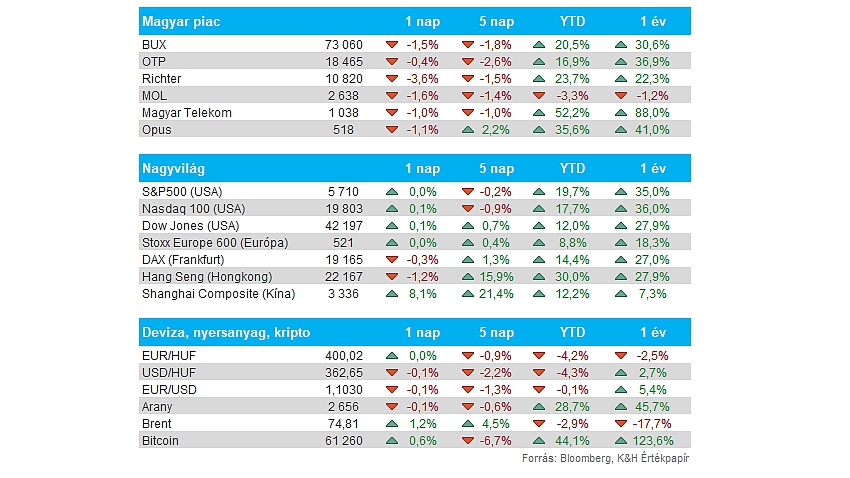
Nemzetközi piac: Kisebb megnyugvás volt látható tegnap a piacokon, sem a Nasdaq 100, sem az S&P 500 nem tudott érdemi emelkedést elérni, a befektetők egyrészt a közel-keleti konfliktus fejleményeire fókuszálhatnak, valamint a munkaerőpiaci adatokat várhatják. Ma reggelre a Hang Seng index is némi visszaesést produkált, habár az elmúlt hetek szárnyalását követően talán nem is túl meglepő egy kisebb korrigálás a grafikonon. A határidős indexek egyelőre nem festenek túl erősen, így továbbra is folytatódhat a gyengélkedés, az oldalazás a főbb piacokon.
Magyar piac: Nem volt jó napja a magyar tőzsdének tegnap, a BUX 1,5 százalékos mínuszban zárt, így az 50 napos mozgóátlag közelébe korrigált vissza ismételten. A gyengébb teljesítményhez elsősorban a Richter járult hozzá a legnagyobb mértékben, hiszen 3,6 százalékos mínuszban zárt, de a Mol 1,6 százalékos csökkenése sem túl kedvező. A Telekom közel 1 százalékot süllyedt, míg az OTP csak mérsékelt csökkenést mutatott. Egyébiránt nemcsak a blue chipek teljesítettek gyengébben, az egész magyar piacon rossz hangulat uralkodott, így a kisebb kapitalizációjú részvények is alacsonyabb szintekre kerültek.
Amerikai munkaerőpiac: A vártnál kissé jobb foglalkoztatottsági adat érkezett tegnap az Egyesült Államokból, ez is jelzi, hogy hatalmas probléma azért egyelőre nem látható az amerikai piacon. Az ADP felmérése alapján 143 ezres bővülés mutatkozott szeptemberben, míg a várakozások 120 ezres növekedést prognosztizáltak. Persze kiemelendő, hogy az ADP mellett az NFP nagyobb hangsúlyt kap jellemzően a befektetőktől, így a holnapi friss adat akár megmozgathatja még a nemzetközi piacokat.
Forint: Tegnap nagyobb gyengülést produkált a forint, így az EURHUF árfolyama áttörte a 400-as ellenállási szintet is. A közel-keleti konfliktus is szerepet játszhat a magyar deviza gyengélkedésében, de az emelkedő trend már több mint egy hete kezdetét vette az EURHUF grafikonján. Egyébiránt a gyengébb nemzetközi hangulat, illetve a dollár erősödése sem segíti a régiós devizák mozgását, így nem csak a forint az egyetlen gyengülő deviza a régióban. A lengyel zloty, illetve a cseh korona is gyengülő tendenciát mutatott már a napokban.
Olaj: Folytatódik az olajárak emelkedése, de már lassabb ütemben, mint ahogy azt kedden láthattuk. A WTI árfolyama így 71 dollár felett jár, míg a Brent a 75 dolláros szintet közelítené újra. Mindkét grafikonon az 50 napos mozgóátlag korlátolja be a további emelkedést, így erre érdemes lehet figyelni. A befektetők továbbra is a közel-keleti eseményeket figyelik szorosan, a további eszkaláció ugyanis ellátási problémákat okozhatna az olajpiacokon.
Japán jen: Nagyobb gyengülésbe kezdett a jen tegnap, az USDJPY árfolyama ezzel már egy hónapos csúcsra, 146 fölé emelkedett. A jen gyengülése mögött az állt, hogy Japán újonnan megválasztott miniszterelnöke beszédében elmondta, a japán gazdaság még nem áll készen egy további kamatemelésre. A jen gyengülésével párhuzamosan ma már a japán tőzsde is emelkedésbe kezdett, a Nikkei 225 két százalékos pluszban zárt.
Tesla: Várakozásokon aluli számokat tett közzé tegnap a Tesla, ugyan sokkal nem maradt el az előrejelzésektől, de a negyedévben látott közel 463 ezer darab jármű értékesítésétől többet vártak volna a befektetők. Éves alapon ez egyébként így is 6,4 százalékos javulást jelez, valamint a 470 ezer autó legyártása is 9,1 százalékos bővülésnek felel meg. Látható, hogy egyre nagyobb a nyomás a versenytársak térhódítása miatt a Tesla körül, így az idei évben egyelőre nem sikerül elérni a tavaly látott értékesítési számokat a cégcsoportnak. Napon belül tudott valamelyest javulni a részvény, de így is 3,5 százalékos mínuszban zárt a papír.
Nvidia: A vállalat vezérigazgatója Jensen Huang a tegnapi napon bejelentette, hogy a legújabb Blackwell névre hallgató AI-chipek már a teljes kapacitással a gyártás alatt vannak, és nagy kereslet mutatkozik a chipekre. A hírekre a zárás utáni kereskedésben a részvény 1,6 százalékos plusszal reagált.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.