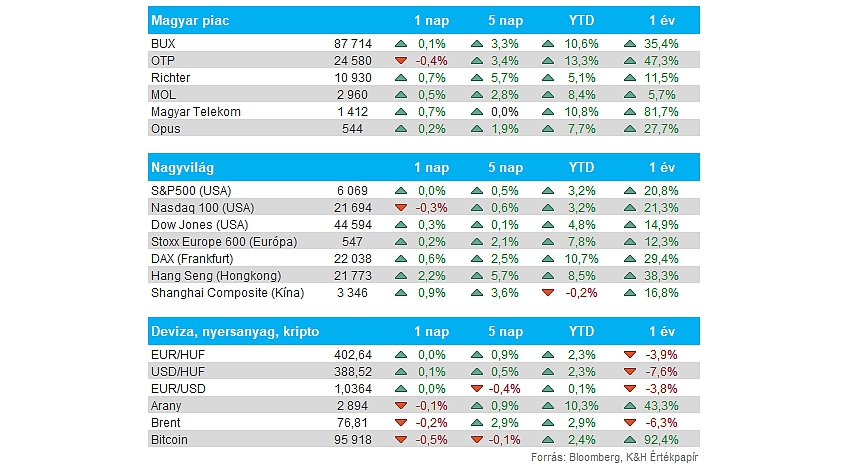
Nemzetközi piac: Nem mutatott nagy mozgást tegnap az amerikai tőzsde, de Európában is csak mérsékelt emelkedéseknek lehettek tanúi a befektetők. A befektetők a mai inflációs adatokra várhatnak, habár tegnap a Fed elnöke kiemelte, hogy megfontolt döntéseket hoznak továbbra is, így nem fogják elsietni a kamatvágásokat. A főbb gyorsjelentések egyébként már lementek, az S&P 500 index komponenseinek közel 70 százaléka van túl a negyedéves számok közzétételén. A határidős indexek nem mutatnak nagy erőt egyelőre, így inkább kivárás mutatkozhat az amerikai piacokon, ezzel szemben a kínai részvények nagyobb emelkedést mutatnak ma reggel.
Magyar piac: Az OTP gyengébb teljesítménye ellensúlyozta a többi blue chip emelkedését, így a BUX index mindössze 0,1 százalékos pluszban zárt. A Richter napok óta felülteljesítő tud lenni a piacon, így már a 11 ezer forintos szinteket közelíti, de a Telekom is 1400 forint környékén ragadt meg. A Mol fontos ellenállást tört át, ezzel együtt a 3000 forintos szintek kerülhetnek célkeresztbe, a jövő hét végén esedékes gyorsjelentésre is várhatnak a befektetők.
Forint: Nagyobb erősödést produkált a tegnapi inflációs adatot követően a magyar deviza, az MNB előtt is csökkenhet a tér a kamatvágások kapcsán, ez pedig a forint számára újult erőt adott az elmúlt időben. Az EURHUF így már 403 alatt jár a reggeli órákban. A dollárerősödés is kissé lassulni látszik, így az EURUSD 1,03-1,04 között mozog, a befektetők Trump bejelentéseire figyelhetnek.
Amerikai infláció: Ma érkeznek a januári inflációs adatok az Egyesült Államokból, így a piacok elsősorban erre várhatnak. A várakozások alapján 0,3 százalék lehetett a havi infláció januárban, ami lassulást jelentene a decemberi 0,4 százalékos dráguláshoz képest. Az éves mutatóban nem vár változást a konszenzus, az stabilan 2,9 százalékon ragadhatott, de a maginfláció esetében további csökkenés van kilátásba helyezve.
Fed: Tegnap tartották a Fed elnök féléves szenátusi meghallgatását, ahol Jerome Powell hangsúlyozta a törvényhozók előtt, hogy nem szabad elsietni a kamatcsökkentéseket. A jegybankelnök jelezte, hogy az erős amerikai gazdasági növekedés miatt akár hosszabb távon is a jelenlegi szinteken maradhatnak a kamatok. A Fed elnök beszédét követően tovább emelkedtek a kötvényhozamok, az amerikai 10 éves hozam 4,5 százalék felett jár. Ma a képviselőház előtt tart beszédet Powell, a piacok tehát az itt elhangzottakra is figyelhetnek.
Olaj: A napokban újból emelkedésnek indultak az olajárak, a Brent és a WTI árfolyama is visszakerült így az 50 napos mozgóátlaga fölé. Így a következő napokban már a 200 napos mozgóátlagokra lehet érdemes figyelni a grafikonokon.
Intel: Nagyobb emelkedésre volt képes tegnap az Intel részvénye, az árfolyam végül 6 százalékos pluszban zárt tegnap. A chipgyártó részvénye azt követően tudott megindulni, hogy JD Vance amerikai alelnök beszédet tartott a párizsi Artificial Intelligence Action konferencián, hangsúlyozva, hogy az amerikai chipgyártás fontos a Trump-kormány számára. Az Egyesült Államokban az Intel rendelkezik a legnagyobb gyártókapacitással a chip bérgyártók közül, bár a tajvani TSMC is hamarosan megnyitja első amerikai gyárát.
Commerzbank: A Reuters értesülései szerint a Commerzbank vezetősége több ezer munkavállaló elbocsátását tervezi, miközben a UniCredit felvásárlási próbálkozását próbálják megakadályozni a német banknál. A meg nem nevezett források szerint akár 3000-4000 munkavállalót is érinthet a leépítés, a Commerzbank így próbálja meg javítani a profitszámokat. A bank igazgatósága ma vitatja meg a költségcsökkentésekről szóló tervezetet, és várhatóan holnap tehetik közzé a hozott intézkedéseket a Reuters cikke szerint.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.