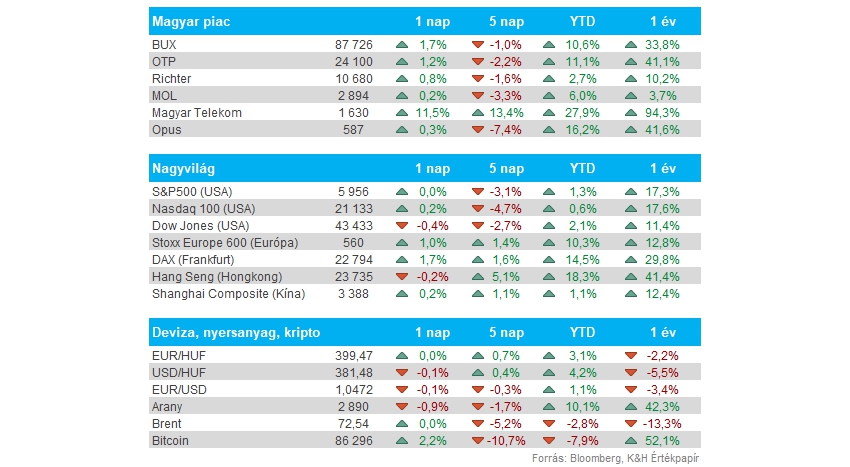
Nemzetközi piacok: Érdemi emelkedést nem produkáltak tegnap az amerikai tőzsdék, így továbbra is lemaradónak számítanak Európához képest, hiszen a DAX tegnap is 1,7 százalékos pluszba került, de a francia CAC 40 is 1 százalék feletti emelkedéssel zárta a kereskedést. Az Nvidia jelentése nem tudott egyelőre új lendületet szolgáltatni a piacnak, hiszen zárás után kisebb mínuszba került az árfolyam, így a techszektor nem kapott új impulzust. Közben Donald Trump kommentjei a vámokkal kapcsolatban inkább további zavart keltettek a piacokon. A határidős indexek kisebb esést vetítenek elő Európában a tegnapi nagyobb emelkedést követően, míg Amerikában egyelőre pluszok figyelhetőek meg.
Magyar piac: Nagyot menetelt tegnap a magyar piac, hiszen 1,7 százalékos pluszban zárt a BUX index, elsősorban a Telekom emelkedett ki a mezőnyből a maga 11,5 százalékos ugrásával. Egyébként az OTP is jól teljesített tegnap, hiszen 1 százalék feletti pluszban tudott zárni, míg a Richter és a Mol kisebb pluszban tudott csak zárni. Holnap hajnalban érkezik a Richter gyorsjelentése, a befektetők így erre is várhatnak.
Vámok: Donald Trump tegnap belengette, hogy az Európai Unió országaira is 25 százalékos vámot vetne ki, bár ehhez nem fűzött konkrét határidőt az amerikai elnök. Az európai piacok negatívan reagáltak a hírekre, de érdemes kiemelni, hogy konkrétumok még nem ismertek. Az esetleges vámok az európai autógyártóknak kifejezetten lennének kedvezőtlenek. Az európai vámok mellett a kanadai és mexikói vámok kapcsán is megszólalt az elnök, jelezve, hogy az eredeti március 4-e helyett április 2-ára tolná a bevezetés időpontját, bár hivatalos bejelentés ennek kapcsán sem érkezett.
Forint: Szerda délelőtt a magyar fizetőeszköz letörte a 400-as lélektani határt az euróval szemben, ami tavaly október óta először fordult elő. A forint erősödését több tényező együttes hatása segíti, például a gyengülő dollár és a békevárakozások. A reggeli órákban is 400 forint alatt mozog az EURHUF árfolyama.
Arany: Az arany ára a korábbi árfolyamcsúcsról egyhetes mélypontra esett. Az árfolyamcsökkenés mögött a gyenge amerikai makrogazdasági adatok, a kereskedelmi háborúval kapcsolatos aggodalmak, valamint profitrealizálás is szerepet játszhatott. Év eleje óta azonban továbbra is felülteljesítő az arany az S&P 500 indexhez képest, hiszen több mint 10 százalékos emelkedést tudott produkálni eddig a nemesfém.
Nvidia: Vegyes eredményeket tett közzé tegnap esti gyorsjelentésében az Nvidia, így a részvény kisebb, 1,5 százalékos mínuszba került a tegnapi piaczárás után. Az előttünk álló negyedévre vonatkozóan 43 milliárd dolláros bevétellel kalkulál az Nvidia vezetősége, ami valamivel magasabb az átlagos 42,3 milliárdos várakozásnál, de nem árulkodik áttörő optimizmusról. A most zárult negyedév során sikerült hozni a várt szinteket, az összbevétel így 39,3 milliárdra nőtt, míg EPS soron 89 centes eredmény mutatkozott, ez utóbbi viszont a legkisebb mértékű felülteljesítés 2022 novembere óta. A cég vezérigazgatója kiemelte, hogy az új Blackwell chipek értékesítése erős volt, így 11 milliárdos bevételt generáltak.
Salesforce: Profit terén hozni tudta a várakozásokat a cég, de bevételi oldalon némi elmaradás mutatkozik. Amire negatívan reagálhattak a befektetők, az a gyengébb előrejelzés lehetett, hiszen 2,35-2,55 dollár körüli EPS-t vár a vezetőség a következő negyedév kapcsán, míg az elemzői várakozások ennél erőteljesebb javulást prognosztizáltak előzetesen. Emellett az üzleti évre vonatkozó előrejelzések is túl óvatosnak tűnnek, így 5 százalék feletti mínuszba került a papír a zárást követően.
General Motors: Egy új 6 milliárd dolláros részvény-visszavásárlási programot jelentett be tegnap a GM vezetősége, amire nagyobb emelkedéssel reagált az autógyártó árfolyama. A menedzsment emellett 0,15 dollárra emelte a negyedéves osztalék mértékét. A részvényesi juttatások tehát folytatódnak a cégnél, a legutóbbi, január végi gyorsjelentést ezek hiánya miatt nem fogadta jól a piac.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.