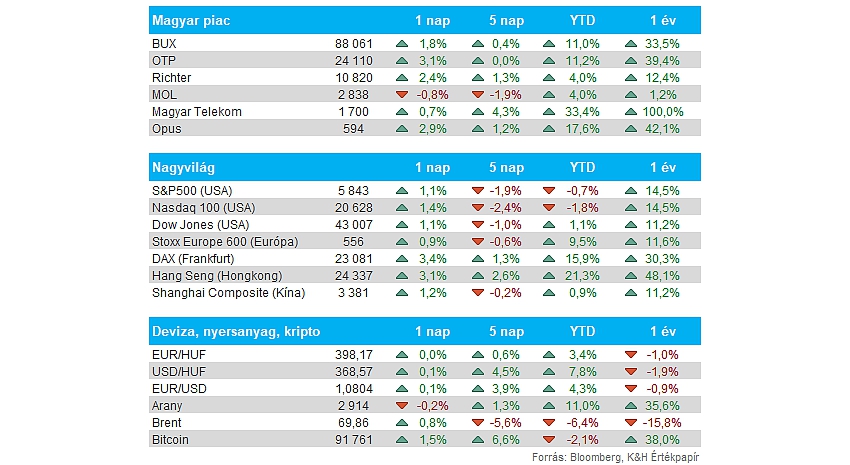
Nemzetközi piacok: Az európai piacok gyorsan ledolgozták a keddi gyengébb teljesítményüket, a DAX index végül 3,4 százalékos pluszban tudott zárni. Az alakuló új német kormány jelentős összegű alap létrehozására tesz javaslatot a parlamentben, így a gazdaság fellendítése érdekében nagyobb mértékű fejlesztéseket, támogatásokat eszközölhet a következő időben a német kormány. Az amerikai piacokon is javult valamelyest a hangulat, így mind a Nasdaq 100, mind az S&P 500 index 1 százalék feletti emelkedést tudhat maga mögött. Ma a befektetők az EKB kamatdöntésére figyelhetnek, ahol jelenleg kamatvágást áraz a piac.
Magyar piac: A magyar piacon is visszapattanás volt megfigyelhető, a blue chipek közül egyedüliként a Mol nem tudott emelkedéssel zárni, míg az OTP 3, a Richter pedig 2 százalék feletti pluszban zárt. Az OTP negyedik negyedéves számairól holnap rántja le a leplet a nagybank. A blue chipek mellett egyébként több kisebb papír is jól tudott teljesíteni, így az ANY Nyomda is a közelgő negyedéves riportja előtt 5000 forintig tudott emelkedni.
Magyar gazdaság: Januárban javult a kiskereskedelmi forgalom itthon, a gyengébb decemberi adathoz képest 2,2 százalékos erősödés mutatkozott, míg éves szinten 4,7 százalékos bővülés volt megfigyelhető. Mind az élelmiszerek, a nem-élelmiszerek és az üzemanyag-kiskereskedelemben is javulás volt látható a tavalyi bázishoz képest. Így az elemzői várakozásokat könnyedén felülmúlta a kiskereskedelmi forgalmi adat, míg az ipari termelés a vártnál gyengébben alakult, éves alapon 3,9 százalékos mérséklődés mutatkozott januárban.
Amerikai munkaerőpiac: A vártnál gyengébb ADP-adatot tettek közzé tegnap, hiszen mindössze 77 ezres növekedés mutatkozott februárban, jelentősen elmaradva az előzetes 140 ezres várakozásoktól. A januári növekedést visszamenőleg korrigálták, így 186 ezer fős javulás volt látható a korábban közöl 183 ezres adathoz képest, tehát ehhez képest is nagyobb lassulást mutatott a februári adat. A befektetők a pénteki NFP-adatra, illetve a munkanélküliség alakulására várhatnak.
Devizák: Tovább folytatódik a dollár gyengülése, az EURUSD árfolyama immár 1,08 körüli szintekre emelkedett vissza, míg február végén még 1,04 alatt tartózkodott a devizapár. A dollár gyengülésében a vámpolitikával kapcsolatos bizonytalanság állhat, emellett a gazdasági növekedés lassulásától is aggódhatnak a befektetők. A forint számára is új lendületet adott a dollár gyengélkedése, így egyelőre stabilan 400 alatt tartja magát az euróval szemben a forint, ebben a javuló piaci hangulat, valamint a magasabb kamatkörnyezet is segítséget nyújthat.
Autógyártók: Egy hónapra felfüggeszti az autókra vonatkozó kanadai és mexikói vámokat a Trump-kormány, a részvénypiaci szereplők pozitívan fogadták a tegnapi hírt. A General Motors részvénye ennek köszönhetően 7 százalékos pluszban zárt, míg a Ford is közel 6 százalékot erősödött, de a Stellantis is nagyobb erőt mutatott tegnap. A jelenlegi tervek szerint az autókat érintő vámok majd április 2-án lépnének érvénybe.
Lufthansa: Nagyot esett a cég működési eredménye 2024-ben, miután jelentősen megemelkedtek a cég költségei, emellett a társaság kiemelte, hogy a késedelmek is rontották a profitabilitást. Korábban még 8 százalékos marzs elérését tűzte ki célul a Lufthansa, míg végül 4,4 százalékos mutatót tudott realizálni, ezzel csalódást okozva a befektetőknek. Az idei évre így átmeneti időszakként tekint a cég, ahol a költséghatékonyság fejlesztése kerülhet fókuszba, de jelezték, hogy felesleges lenne egyelőre szignifikáns javulást várni a profitmarzsok tekintetében. A kereslet azonban továbbra is erős maradhat, pozitív trend mutatkozott az év eleji foglalási számokban is, amely a légiipar számára is kedvező hírnek számít.
Marvell Technlogy: A chipgyártó Marvell legutóbbi negyedéves gyorsjelentése ugyan megfelelt a bevétel és profit várakozásoknak, a cég részvényei mégis 14 százalékot estek a piaczárás utáni kereskedésben. A CFRA elemzőcég aggodalmakat fogalmazott meg a Marvell profitmarzsával, az USA és Kína közötti kereskedelmi kapcsolatok romlásából eredő nyomással, valamint a AI monetizációjával kapcsolatban, különösen az alacsony költségű, nagy hatékonyságú modellekre való áttérés okozta versenyhelyzetben.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.