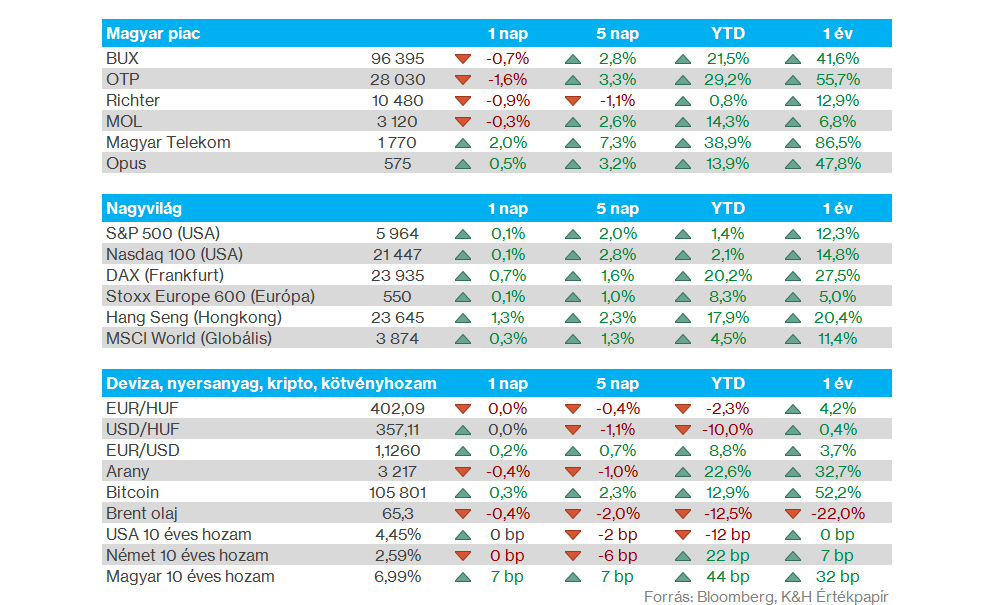
Nemzetközi piacok: Oldalazás volt látható tegnap a nagyobb nemzetközi piacokon, bár az előző hetekben látott visszapattanást követően a korrekciós esélyek is megnövekedtek. Az S&P 500 egyelőre nem tudta áttörni a 6000 pontos szintet, míg a defenzívebb fogyasztás és az egészségügyi szektor felülteljesítő volt, addig az energiaszektor ezúttal alulteljesített, de itt sem volt szektor-szinten egy százaléknál nagyobb mínusz. A határidős indexek kisebb mínuszokban tartózkodnak, de tegnap is napon belül tudtak visszakapaszkodni az amerikai indexek. Közben a piaci szereplők a ma kezdődő G7 találkozó eseményeire is figyelhetnek.
Magyar piac: Korrekciót mutattak a hazai nagypapírok tegnap, de a BUX így is 96 400 pont környékén zárt. Látható, hogy a főbb komponensek közül csak a Telekom volt jobb formában, így közel 2 százalékos pluszban tudott zárni, közelítve az 1800 forintos szintekhez. Az OTP több mint 1 százalékos gyengélkedést mutatott az előző heti menetelés után, de még mindig 28 ezer forint felett sikerült zárni a jelentést követően. A kispapírok közül a Nyomda tudott kiemelkedő teljesítményt felmutatni, amely lassan akár a 8000 forintos szinteket közelítheti. Az OTP kapcsán pozitív hír, hogy a JP Morgan megemelte 33 500 forintra az OTP-re vonatkozó célárát, a korábbi 29 800 forintról.
Forint: Jól szerepelt a forint a tegnapi kereskedés során, az euróval szemben pedig már 402 alatt is járt az árfolyam. Az 50 és 200 napos mozgóátlagot ezzel letörte az EURHUF, így pedig már 400 felé indult el. Tegnap egyébként a dollár is inkább gyengült az euróval szemben, ez a feltörekvő devizáknak is segíthetett.
Arany: Nagy lendületet egyelőre nem tudott venni az arany, de az 50 napos mozgóátlag kellő védelmet tudott nyújtani az elmúlt napokban. Látható, hogy némi átárazódás zajlott le az utóbbi időben a kockázatosabb termékek irányába a piaci hangulat javulásával párhuzamosan. Így az ezüst és az arany menetelése is megakadni látszik, habár év eleje óta jól tartják magukat a nemesfémek, főleg az arany könyvelhetett el nagyobb mértékű javulást.
Olaj: Nincs nagy mozgás az olajpiacokon, a befektetők is kivárhatnak, az amerikai-iráni nukleáris tárgyalások, az orosz-ukrán tárgyalások, valamint a nagyobb nemzetek gazdasági teljesítménye mozgathatja az olajárakat a következő időben. Kínálati oldalon jelentősebb növekedés zajlott le, az OPEC+ is emelt a kitermelés mértékén, így a kereslet növekedése stabilizálhatna magasabb szinteken az olajárakat. Az elmúlt néhány hét során az 55 és 64 dollár közötti zónában mozgott a WTI árfolyama is, amely a korábbi szintekhez képest alacsonyabb árakat jelez, így év eleje óta 14 százalékos mínuszban áll az árfolyam.
UnitedHealth: Nagyobb ugrást hajtott vége tegnap a UnitedHealth árfolyama, bár volt honnan erősödnie az egészségbiztosító részvényének, ami jelentősen alulteljesíti idén az S&P 500-at. A piaci szereplők pozitívan reagáltak a hírekre, miszerint több menedzsment tag is nagyobb részvénycsomagokat vásárolt, többek közt az újonnan kinevezett vezérigazgató is egy 25 millió dolláros részvénycsomagot vásárolt.
UBS: A Bloomberg értesülései szerint a svájci bank elveszíthet egy fellebbezést egy olyan bírósági per ellen, amely 25 milliárd dollár értékben írna elő számára további tőketartalékot. Számos elemző szerint az UBS-nek aránytalanul magas tőketartalék-követelményeknek kell megfelelnie a többi európai bankhoz képest, ezért a svájci bank a saját helyzetén próbál könnyíteni.
4iG: Tovább terjeszkedik a 4iG, amely egyre nagyobb hangsúlyt fektet a külföldi együttműködésekre. A cég bejelentette, hogy szándéknyilatkozatot írt alá egy üzbegisztáni IT vállalattal, az együttműködés elsősorban az információtechnológiára, innovációra és tudástranszferre fókuszálna.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.