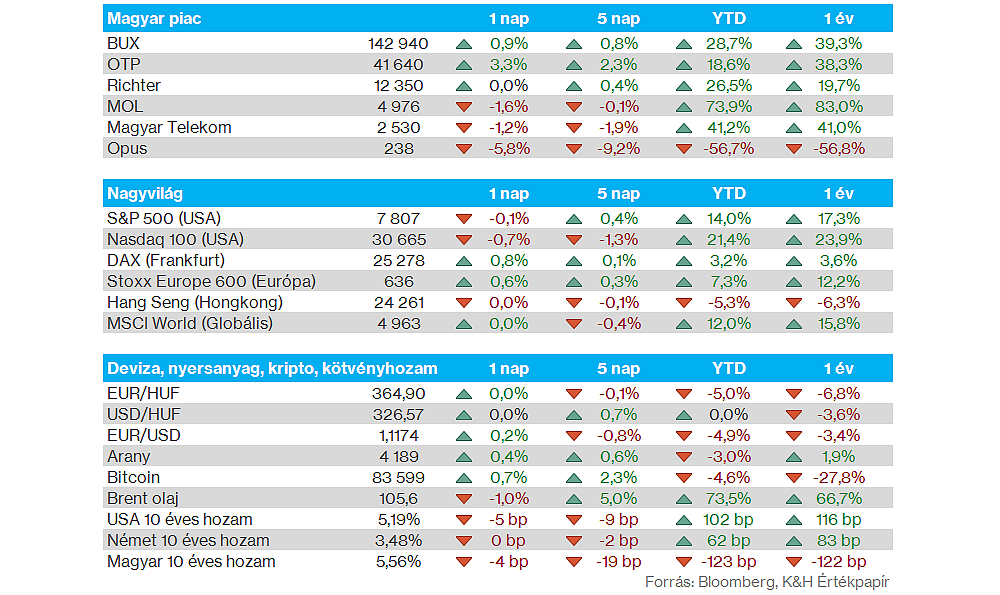
Nemzetközi piacok: A technológiai részvények gyengélkedése húzta vissza a Nasdaq 100 index teljesítményét tegnap, mínuszba sodorva ezzel az amerikai részvényindexet. A közel-keleti események körüli bizonytalanság okozta nyomás a részvénypiacok teljesítményére is kihat, miközben a befektetők a holnap délután érkező amerikai inflációs adatokra, valamint a mai és holnapi banki negyedéves gyorsjelentésekre várhatnak. Európa jobban szerepelt, de határozott erő azért nem rajzolódott ki, így több index esetében is 1 százalék alatti emelkedés volt látható. A kötvénypiaci folyamatokat a befektetők is figyelemmel követik, míg a következő hetek során a vállalati gyorsjelentések is nagyobb fókuszt kaphatnak. A határidős indexek egyébként gyenge nyitást jeleznek előre, miközben az ázsiai piacokon sem látni nagy erőt, sőt a dél-koreai KOSPI index július végi szintekre esett vissza, miután nagyobb eladási hullám bontakozott ki a félvezetőszektorban.
Szektorok: Vegyesen teljesítettek tegnap az amerikai szektorok, látható visszacsúszás a technológiai vállalatok esetében rajzolódott ki, különösképpen a félvezetők szerepeltek gyengébben. Érdemi erőt az energiaszektor tudott produkálni, miután az olaj-, és gázárak is tovább emelkedtek, így több olajvállalat is felülteljesítő tudott maradni tegnap. A pénteki gyengélkedést követően a kommunikációs szektor tudott fordulni, így a telekommunikációs cégek mellett a Meta is emelkedésnek indult.
Magyar piac: Erősen kezdte a hetet az OTP részvénye, a bankpapír tegnap több mint 3 százalékot emelkedett és már a 41 600 forintos szint felett, de még a 200 napos mozgóátlaga alatt zárt. Ez a BUX teljesítményére is kedvező hatással volt, ugyanakkor a többi blue chip már gyengébben szerepelt, a MOL és a Magyar Telekom egyaránt 1 százalék feletti mínuszban zárt, míg a Richter inkább stagnálás jeleit produkálta.
Devizapiacok: Tegnap folytatódott a dollár erősödése, így az EURUSD árfolyama ismét 1,12 alá került. A dollár erősödése ellenére a forint stabilan tartja magát a feltörekvő piaci devizák között, az euróval szemben ma reggel továbbra is 364-365 közelében jár.
Energia: A kezdeti visszahúzást követően folytatódott hétfőn is az olajárak emelkedése, a Brent már 105 dollár fölé mozdult el, közelítve a 110 dollár körüli szeptemberi csúcsait. A gázárak szintén tovább emelkedtek, ezzel együtt már meghaladta az idei csúcsszintjét a TTF árfolyama 84 euró felett. A geopolitikai bizonytalanság tehát továbbra is az energiaárak emelkedését okozza, számottevő deeszkalációra nem került sor egyelőre.
LVMH: Csalódást okozott az LVMH tegnap esti gyorsjelentése, a harmadik negyedévben ugyanis csak évi 1 százalékos organikus bevételnövekedést ért el a társaság, szemben a várt 1,3 százalékkal. A luxuscikkeket kínáló cég legnagyobb, fashion and leather üzletágának bevétele 5 százalékkal maradt el a tavalyitól, míg az elemzői konszenzus csak 1,8 százalékos csökkenéssel számolt. Régiós lebontásban markáns eltérések láthatók, míg Ázsiában 5 százalékos bevételcsökkenés volt látható a harmadik negyedévben, addig az amerikai piacon 5 százalékkal nőttek a bevételek. A jelentésre negatívan reagált az LVMH árfolyama az amerikai piacokon tegnap este.
Starbucks: Cáfolta a korábbi Chipotle felvásárlással kapcsolatos híreket a Starbucks, olvasható a CNBC oldalán. Múlt héten a felmerülő akvizíciós hírek hatására emelkedésnek indult a Chipotle árfolyama, míg tegnap közel 4 százalékos mínuszban zárt az étteremlánc részvénye, így hamar visszaadta a múlt hét csütörtöki emelkedését a papír. A Starbucks végül 1,7 százalékos pluszban zárt tegnap.
Banki gyorsjelentések: Ma több amerikai nagybank is közzéteszi a friss negyedéves gyorsjelentését, amelyre kiemelt figyelmet fordíthatnak a befektetők. Elsősorban a kereskedési és befektetési üzletágak teljesítménye kerülhet fókuszban, valamint a kamatmarzsok alakulása, illetve a következő időszakokra tett előrejelzések is befolyásolhatják a piaci hangulatot. Nyitás előtt érkezik tehát a Goldman Sachs, a JPMorgan, a Wells Fargo és a Citigroup jelentése is.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.