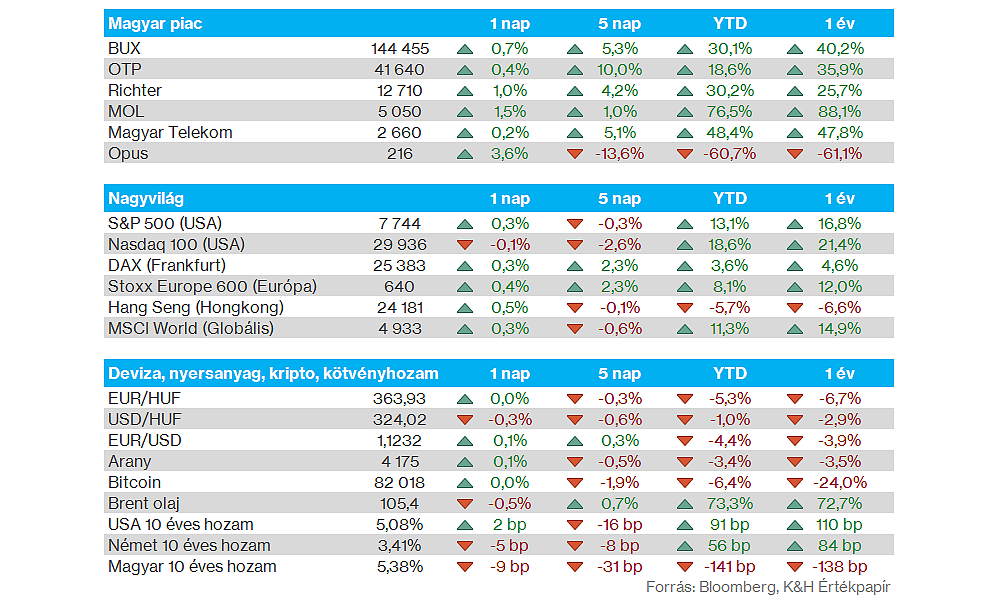
Nemzetközi piacok: Gyenge kezdést követően javulásnak indultak az amerikai indexek tegnap, ugyan a Nasdaq 100 nem tudott végül pluszban zárni, ezzel szemben az S&P 500 mérsékelt emelkedést produkált, így az 50 napos mozgóátlaga felett zárta a kereskedést. A technológiai szektorban látható gyengélkedés hatása így jól látszódik a piacokon, ehhez képest az európai indexek már jobban szerepeltek, a DAX is 25 ezer pont felett maradt. A tegnap délutáni amerikai termelői árindex sem rontotta el érdemben a hangulatot, miközben a befektetők a gyorsjelentési szezonra is aktívan figyelnek ezekben a hetekben. A határidős indexek állása alapján Európában folytatódhat az emelkedés, míg az amerikai piacokon kivárás mutatkozik egyelőre.
Szektorok: Tegnap is látható volt a kockázatkerülés a piacokon, így a defenzívebb szektorok ismét jól teljesítettek. A rotáció ezzel már nem csak heti, hanem havi szinten is érezhető, miután szeptember közepe óta az általános fogyasztás már 5 százalék felett erősödött, de az egészségügyi cégek is a lista elején helyezkednek el. Tegnap a technológiai szektor alulteljesítése mellett az energiaszektor szereplői szerepeltek még gyengén, míg a nyersanyagszektor javítani tudott az elmúlt hónap gyenge teljesítményét követően.
Magyar piac: Kisebb felülteljesítést mutatott tegnap a hazai piac, ezzel a BUX index végül zárásra 144 ezer pont fölé került. A javulás így folytatódott az előző napok után, a blue chipek ugyanakkor jelentősebb elmozdulásokat azért nem mutattak, kisebb pluszokra került sor főleg. Az OTP így 42 ezer forint alatt maradt, ugyanakkor a MOL 5000 forint felett zárt végül.
Amerikai gazdaság: A szerdai inflációs adatokat követően tegnap ismét kellemetlen meglepetés érte a befektetőket, az amerikai termelői árindex a vártnál jóval nagyobb mértékben emelkedett. Szeptemberre 5,6 százalékról 6,3 százalékra gyorsult a mutató, miközben a termelői maginfláció is 5 százalékra nőtt, jelentősen meghaladva a 4,4 százalékos konszenzusos várakozást. Emellett a kiskereskedelmi forgalom is erősen alakult szeptemberben, havi alapon 0,8 százalékos növekedés volt látható, meghaladva ezzel a konszenzus által várt 0,3 százalékos növekedési ütemet.
Kötvényhozamok: Folytatódott tegnap a másodpiaci hozamok csökkenése, az amerikai 10 éves hozam ezzel 5 százalék közelébe került, ahol több mint 3 hete nem járt. Hasonló mozgások figyelhetők meg a rövid oldalon is, bár itt annyira nem volt jelentős mértékű a mozgás. A német kötvényhozam is csökkent, ráadásul a 3,4 százalék több mint egy havi mélypontot jelent, így érdemi fordulat bontakozott ki.
Devizapiacok: A tegnapi adatokat követően stabilitást mutatott a dollár az euróval szemben, így a 1,12-es szint egyelőre fontosnak látszik. A héten nagyjából jellemző volt az 1,12 körüli mozgás az EURUSD kapcsán, miután szeptember közepétől kezdve intenzívebb dollárerősödés bontakozott ki. A forint számára is inkább kedvezően értékelhető a stabilitás, az euróval szembeni mozgások mértéke is lecsökkent az elmúlt napokban, így továbbra is 363-364 körül mozog az EURHUF.
Energia: Megakadt az olajárak emelkedése, a Brent jelenleg így a 105 dolláros szint közelében ragadt, bár korrekcióról sem lehet egyelőre beszélni. A gázárak szintén inkább stagnáltak az utóbbi egy-két napban a TTF gáztőzsdén, de a 86-87 euró körüli szint még így is idei csúcsszintet jelent. A közel-keleti helyzet kapcsán továbbra is az eszkalációs hírekre figyelhetnek a piaci szereplők, ami a héten is emelkedő energiaárakat eredményezett.
Tesla: Tegnap bemutatta a Tesla az újgenerációs Roadster autóját, amire közel kilenc évet várhattak a befektetők az első prototípust követően. A Tesla erős gyorsulási ígéreteket tett, emellett a SpaceX-szel közösen fejlesztett technológiának is örülhetnek a befektetők. A piaczárást követő kereskedési szakaszban 3 százalék feletti emelkedésnek indult a Tesla árfolyama, de a SpaceX árfolyama is pozitívan reagált.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.