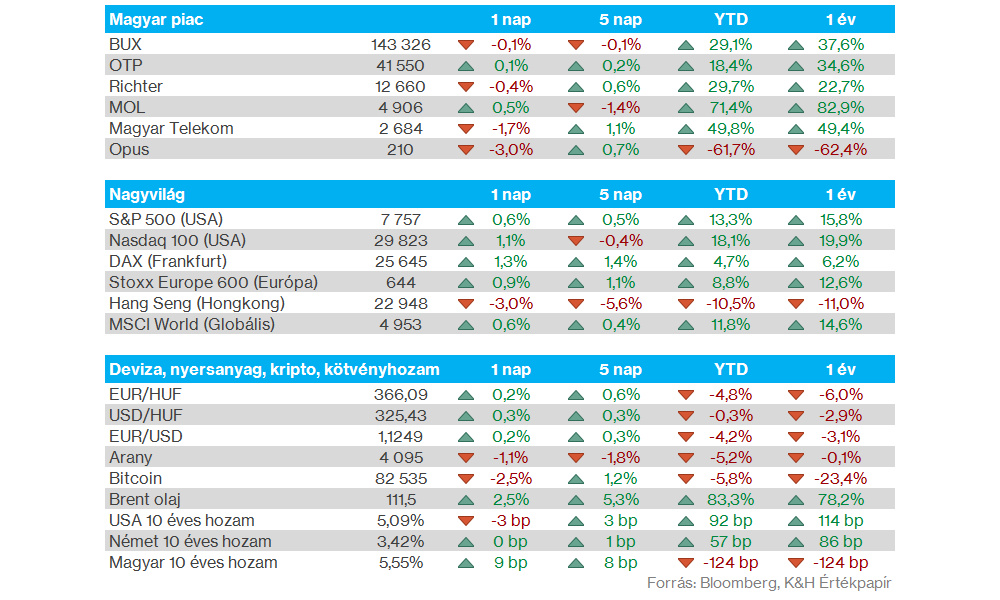
Nemzetközi piacok: Jól szerepeltek tegnap a nemzetközi piacok, a héten ezzel folytatódott a javuló teljesítmény, az S&P 500 így az 50 napos mozgóátlaga fölé került, de a Nasdaq 100 is javítani tudott. Európában is pozitív volt a hangulat, a DAX több mint 1 százalékkal javított, amivel egy hónapos csúcsa körül mozog 25 600 pontnál, és megközelítette az 50 napos mozgóátlagát is. A határidős indexek állása alapján viszont gyengébben indulhat a mai nap az amerikai és európai részvénypiacokon, az ázsiai indexek is nagyobb mínuszokban tartózkodnak.
Fontos továbbá, hogy bár az október 23-i ünnepnap miatt a magyar tőzsde holnap zárva tart, a nemzetközi piacokon továbbra is zajlik majd a kereskedés.
Szektorok: Vegyes képet mutattak a főbb amerikai szektorok tegnap, az ipari cégek kiemelkedő teljesítménye mellett a technológiai szektor is jobban szerepelt, és több mint 1,5 százalékot tudott erősödni végül. Ezzel szemben az általános fogyasztási szektor és a kommunikáció is lemaradó volt, bár itt főleg az Alphabet negatív teljesítménye emelhető ki, miközben a Meta például jobban szerepelt.
Magyar piac: Kisebb mozgások jellemezték tegnap a kereskedést a BUX kapcsán, az index végül enyhe csökkenést mutatott, amivel 143 ezer pont felett zárt. A blue chipek sem mutattak végül jelentős elmozdulást, a MOL tegnap napközben 3 százalék feletti pluszban is járt, de végül zárásra csak enyhe növekedést ért el. Ezzel kapcsolatos, hogy a MOL tegnapi közleménye szerint nem történt olyan változás a folyamatban lévő NIS-tranzakcióban, amiről a MOL-nak a tőkepiacokat tájékoztatnia szükséges. A Magyar Telekom másfél százalékkal gyengült, kisebb korrekciót bemutatva az előző napok jobb szereplése után.
Holnap az október 23-i ünnepnap miatt a magyar tőzsde zárva tart majd.
Kötvényhozamok: Kisebb mozgások jellemezték csak a kötvényhozamokat tegnap, de az amerikai 10 éves szintje továbbra is 5 százalék felett jár, és a német 10 éves hozam is 3,4 százalék körül található. Éves szinten így továbbra is jelentős emelkedés figyelhető meg, a piacok pedig már a jövő heti Fed-döntésre is várhatnak, ahol a piaci árazások alapján a kamatemelésnek csak 15 százalékos valószínűséget adnak a piaci szereplők.
Devizapiacok: Gyengült a dollár az előző napokban, de tartósabb trend és látványosabb dinamika egyelőre nem látható. Az október közepi 1,115 körüli szintekről előbb 1,12-ig, majd 1,125-ig jutott az EURUSD, de ez látványos változást azért nem jelent, hiszen a szeptember eleji 1,16 feletti szintekről így is jelentős korrekciót hajtott végre az EURUSD. A forint közben 366 körül mozog az euróval szemben, jelentősebb mozgásokra alapvetően nem került sor eddig a jövő évi költségvetéssel kapcsolatos hírek után, de az elmúlt 3 hónapban is egy szűkebb sávban mutat mozgást az EURHUF árfolyama.
Nemesfémek: Gyengén teljesít eddig a héten az arany árfolyama, ma reggelre pedig 4100 dollár alá csökkent, amivel ismét lokális mélypontokra került, de az ezüst sem szerepel jól. A nemesfémek a relatíve erősebb dollár és magasabb kötvényhozamok hatására is gyengélkedhetnek, így láthatóan októberben sem tudtak lendületbe kerülni a szeptemberi rosszabb szereplés után.
Meta: Az első részvényesi reakció pozitív volt a Meta tegnap esti gyorsjelentésére, ezt követően azonban elfogyott a részvény lendülete, így végül nem tudott érdemi emelkedést piaczárás után felmutatni az árfolyam. A harmadik negyedévet vártnál erősebb eredményekkel zárta a Meta, a bevétel 64 milliárd dollárt tett ki az elemzői konszenzusban lévő 63,3 milliárd helyett, ami 25 százalékos emelkedésnek felelt meg. Az EPS-eredmény 3,83 dollár volt 3,56 dollár helyett, ha pedig kiszűrjük a negyedévben elszámolt jogi költségeket, akkor 7,4 dollárra rúgott volna az egy részvényre eső nettó profit. Emellett a társaság kismértékben változtatta idei CapEx előrejelzését, immár 135-145 milliárd dollár közötti összeggel számolnak a korábbi 130-145 milliárd helyett.
Tesla: Vegyes eredményeket tett közzé tegnapi jelentésében a Tesla, a társaság bevétele meglepetésre elmaradt a várttól, viszont profitabilitásban hozni tudta a prognosztizált eredményeket. A társaság energia bevételei a vártnál nagyobb mértékben csökkentek, míg az autóipari szegmens jobban tudott teljesíteni. A tisztított EPS így 48 cent volt a várt 44 cent helyett. A pozitív reakció viszont elmaradt a jelentést követően, így a részvény közel 5 százalékos mínuszba került piaczárás után.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.