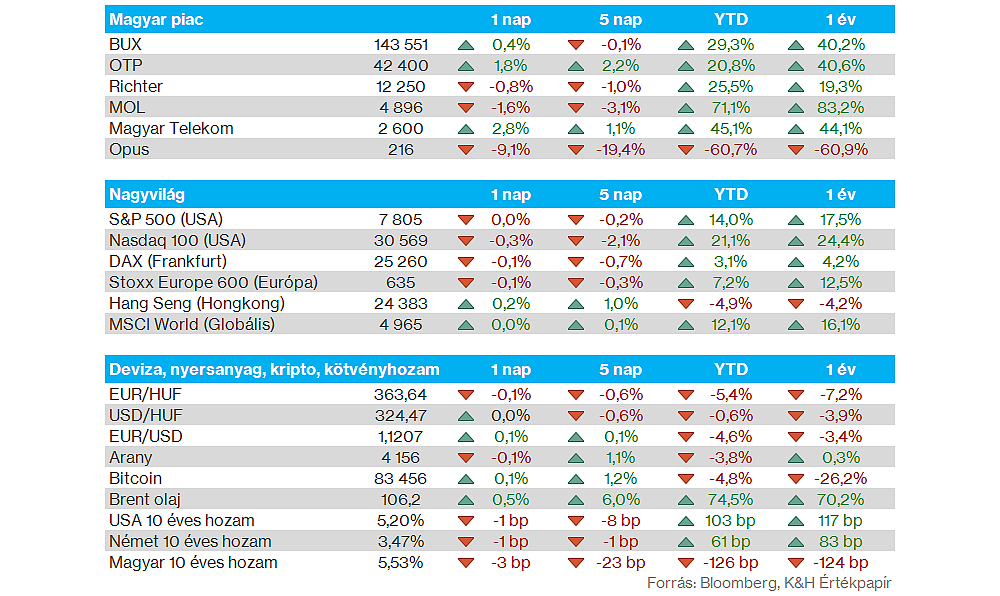
Nemzetközi piacok: Nem találták az erőt kedden a nemzetközi részvénypiacok, a banki gyorsjelentések sem hoztak átütő erőt, míg a technológiai szektor folytatta gyengébb szereplését. Az S&P 500 inkább stagnált, míg a Nasdaq 100 kisebb mínuszban zárt, de Európában is inkább kisebb mínuszok voltak láthatók. A piaci szereplők a gyorsjelentések mellett ma kiemelten figyelhetik a szeptemberi amerikai inflációs számokat, ami az elemzői várakozások szerint az augusztusi 3,4 százalékról 3,6 százalékra gyorsulhatott. Az amerikai határidős indexek jelenleg jelentős mozgást nem jeleznek ma reggel, így inkább kivárás jellemezheti a befektetőket, míg Európában inkább óvatos emelkedést mutatnak a határidős indexek.
Szektorok: Eltérő teljesítmények mutatkoztak tegnap a főbb szektorok között, míg a kommunikációs és az energia szektor is jobban szerepelt, a szektorok többsége gyengébb teljesítményt nyújtott. A legjobban lemaradók az ipari és az egészségügyi szektor voltak, emellett a nyersanyag cégek sem mutattak nagy erőt. A technológiai szektoron belül folytatódott a chipgyártók és az AI-infrastruktúra cégek gyengébb szereplése, míg a nagyobb felhőszolgáltatók többségben további emelkedésre voltak képesek.
Magyar piac: Pluszban zárta a tegnapi napot a BUX, a blue chipek közül pedig a Magyar Telekom 2,8 százalékot, míg az OTP is több mint 1,8 százalékot emelkedett, utóbbi ráadásul már 42 400 forinton zárt, amellyel elrugaszkodott a 200 napos mozgóátlagától. Ezzel szemben a Richter gyengébben szerepelt, míg a MOL 1,6 százalékos mínuszban zárt, eltávolodva az 50 napos mozgóátlagától. A Richter kapcsán még hír volt, hogy az amerikai FDA befogadta az új Fylrevy készítményre benyújtott törzskönyvezési kérelmet, így a Richter WHC portfóliója tovább bővülhet az amerikai piacon. Az FDA várhatóan 2027 harmadik negyedévig bírálja el a törzskönyvezési kérelmet.
OTP: Jóváhagyta az Európai Bizottság az összefonódás-ellenőrzési rendelet alapján, hogy az OTP egyedüli irányítást szerezzen a Luminor felett. A Bizottság arra a következtetésre jutott, hogy az akvizíció nem vet fel versenyjogi aggályokat, mivel az OTP piaci részesedése a baltikumi piacon korlátozott marad a felvásárlást követően. Ez egy fontos lépés volt a tranzakció lezárásához, de többek közt még a bankfelügyeleti engedélyekre is várni kell.
Energia: Ma reggel újabb többéves csúcsot ért el a holland TTF jegyzése, a gázár már 87 euró fölé emelkedett. Emellett az olajárak terén mérséklődött a korábbi emelkedő trend, a Brent így ma reggel 106 dollár körül jár, míg a WTI 94 dollár közelében helyezkedik el, ezzel a szeptember lokális csúcsoktól valamivel távolabb helyezkednek el.
Banki gyorsjelentések: A gyengébb piaci hangulat közepette az amerikai befektetési bankok a negyedéves gyorsjelentések után sem mutattak nagy erőt. A kereskedés végére a JP Morgan és a Goldman Sachs sem tudott pluszban zárni, miközben a Citigroup és a Wells Fargo már látható visszaesést produkált.
A nagybankok közül a legerősebb gyorsjelentés talán a Goldman Sachs nevéhez fűződhetett tegnap, hiszen a bevételek éves szinten 23 százalékkal nőttek, meghaladva az elemzői várakozásokat is. A növekedésben kiemelt szerepet játszott a részvénykereskedési üzletág kiemelkedő teljesítménye, valamint az erős befektetési banki bevételek is. A negyedévet 17 dolláros EPS eredménnyel zárta a társaság, jelentősen meghaladva az elemzői várakozásokat. A kezdeti pluszokat követően azonban elfogyott a lendület, így végül 0,2 százalékos mínuszban zárta a kereskedést a papír.
A Citigroupnál mérsékeltebb bevételnövekedés zajlott le, de a várakozásokat ugyanúgy felülmúlta a társaság, valamint 2,85 dolláros EPS-t realizált, szemben a 2,65 dolláros várakozással. Éves szinten 40 százalékos profitnövekedést ért el a Citi, miközben a befektetési banki tevékenység és a vagyonkezelési üzletág is erősödés jeleit mutatja. A befektetők a nagymértékű növekedés ellenére negatívan reagáltak a jelentésre, az előző negyedévek növekedési üteméhez képest látni némi lassulást, valamint visszaesést a kereskedési aktivitás terén. Zárásra 5,6 százalékos mínuszba süllyedt a Citigroup árfolyama.
ASML: Továbbra is erős kereslettel szembesül a holland ASML, ráadásul néhány ügyfél már 2029-re, illetve 2030-ra is biztosítaná a megrendelést. A cég keresi a lehetőségeket, hogy még tovább növelje a kapacitását, miközben az idei évre vonatkozó előrejelzésének alsó sávját is megemelte. A lezárt, harmadik negyedévet a vártnál kissé alacsonyabb bevétellel zárta a cég, miközben profit terén könnyedén felülmúlta az elemzői várakozásokat. A következő negyedévre 14,2 és 15,2 milliárd euró közötti bevétel elérését prognosztizálja a vezetőség, amely meghaladja a konszenzus becslését.
Johnson & Johnson: Vegyes harmadik negyedéves eredményeket tett közzé tegnap a Johnson & Johnson, miközben a menedzsment ismét emelt az idei éves bevétel- és profitelőrejelzésén. A cég növekedésének legfőbb hajtóerejét a gyógyszerüzletág biztosította, elsősorban a Tremfya készítmény erős negyedéves értékesítésének köszönhetően. A MedTech üzletág bevétele ugyanakkor elmaradt az elemzői várakozásoktól, részben a közel-keleti helyzet negatív hatásai miatt, így a részvény a tegnapi kereskedésben közel 6 százalékos mínuszban zárt.
Chipszektor: Nagyobb eséssel zárta a keddi kereskedést dél-koreai Samsung és SK Hynix részvénye, miután egyes riportok szerint a versenytárs kínai CXMT új memóriachip architektúrája hatékonyabb DRAM chipek gyártását teszi lehetővé, ami jelentős versenyelőnyt jelenthet a koreai memóriagyártókkal és a Micronnal szemben. A CXMT akár már az év végén megkezdheti az új technológiával előállított memóriachipek tömeggyártását, míg a Samsungnál a hasonló hatékonyságú technológia alkalmazása csak 2028-ra volt beütemezve korábban a Bloomberg értesülései szerint. A hírekre a Micron részvénye is csökkenéssel reagált tegnap, végül 3 százalék feletti mínuszban zárt.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.