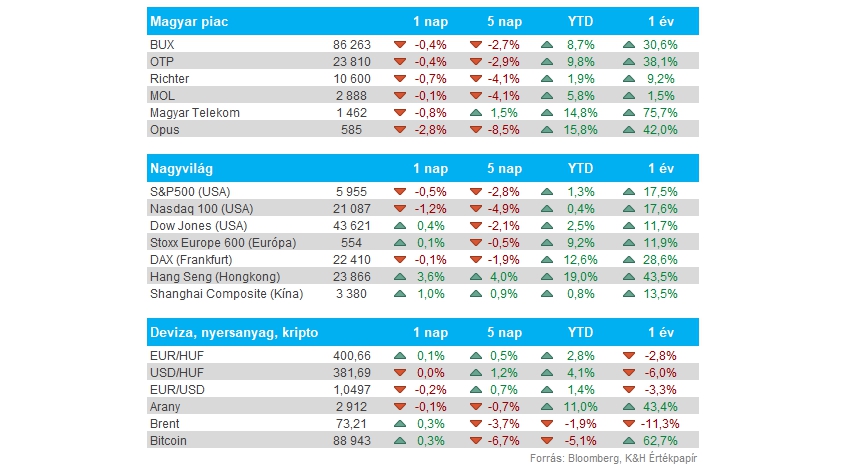
Magyar Telekom: A főbb sorokon hozta a várakozásokat a Telekom, ráadásul nettó profit tekintetében inkább kellemes meglepetést tudott okozni, mivel 36 milliárd forint feletti eredményt realizált, éves szinten pedig 160 milliárd forint feletti tisztított nettó eredményt ért el a cég. Továbbá bejelentette a társaság, hogy az eredmény 80 százalékát fizeti vissza a részvényeseknek osztalék, valamint részvény-visszavásárlási program keretein belül, ez 90,9 milliárd forintos osztalékot (100 forint/részvény), illetve 39,1 milliárd forintos (43 forint/részvény) részvény-visszavásárlást jelent. A vezetői előrejelzések alapján van még tér a profitnövekedésre, ráadásul a frissített részvényesi javadalmazási szabályzat alapján a jövőben a nettó profit 60-100 százalékát juttathatja vissza a befektetőknek a társaság.
Nemzetközi piacok: Folytatódik a gyenge teljesítmény az amerikai piacokokon, az S&P 500 0,5 százalékot gyengült tegnap, míg a Nasdaq 100 esetében már 1 százalék feletti volt a visszaesés mértéke. Az index így három nap leforgása alatt 4,6 százalékot esett, a technológiai szektor alulteljesítése tehát jól látható. Tegnap inkább a defenzív fogyasztási részvények tudtak emelkedni, a befektetők a kevésbé kockázatos szektorokat részesítik előnyben az utóbbi napokban. Emellett az ingatlanszektor is erősebben szerepelt, ebben elsősorban a csökkenő kötvényhozamok játszottak szerepet. Európában egyelőre csak kisebb mértékű korrekció volt látható, és a határidős indexek alapján a mai kereskedést már nagyobb, 1 százalék körüli pluszban indíthatja a DAX. A piacok közben a ma esti Nvidia jelentésre is figyelhetnek.
Magyar piac: Gyengén teljesítettek tegnap a piacok, így a magyar piac sem tudott kiemelkedni a nemzetközi mezőnyből, végül mérsékelt mínuszban zárta a kereskedést a BUX index. Hatalmas mínuszok azért nem látszódtak, hiszen a blue chipek közül a Telekom teljesített legrosszabbul a maga 0,8 százalékos csökkenésével, míg a Mol a hétfői záróárhoz hasonló szinten zárt tegnap is. A Telekom gyorsjelentése tartogatott meglepetéseket, ez pedig akár kedvező hangulatot szolgáltathat a magyar piacon, a vártnál jobb osztalékkifizetés a befektetők hangulatát is javíthatja.
USA gazdaság: Az amerikai fogyasztói bizalmi index bezuhant februárban, mutatták a tegnapi adatok. A Conference Board elemzőcég jelentése szerint a fogyasztói bizalmi index 98,3 pontra süllyedt le a januári 105,3-ról, több mint négy éve nem láthattunk ekkora mértékű havi visszaesést. Elemzők egyébként 103-as értéket prognosztizáltak a FactSet felmérése szerint, tehát jelentősen alulmúlta a várakozásokat a mutató. Trump első hónapja elnökként nem telt izgalmak nélkül, a folyamatos gazdaságpolitikát érintő bejelentések viszont a gazdasági szereplők bizalmát vetették vissza, legyen szó beszerzési menedzserekről vagy fogyasztókról.
Kötvényhozamok: A gyengébb gazdasági adatokra, illetve piaci várakozásokra reagálva még tovább estek a kötvényhozamok, az amerikai 10 éves hozam immár 4,3 százalék környékén jár, de a 2 éves is 4,1 százalék közelébe csökkent vissza. Az utóbbi napokban több makroadat is elbizonytalanította a piaci szereplőket az idén várható gazdasági teljesítmény kapcsán az Egyesült Államokban, a negatív szériát még a pénteken megjelent gyengébb PMI-adatok indították, de például a Walmart is a vártnál gyengébb bevételt, és ezáltal bolti forgalmat jósolt az idei évre.
MNB: Változatlanul, 6,5 százalékon hagyta az alapkamatot tegnap az MNB monetáris tanácsa. A jegybank szerint továbbra is indokolt a szigorú monetáris politika fenntartása, Virág Barnabás alelnök is az óvatosságra hívta fel a figyelmet a döntést követő háttérbeszélgetésen. Az alelnök kiemelte, hogy a globális dezinflációs folyamat megállt tavaly szeptemberben. A magasabb januári inflációs adat kapcsán a szolgáltatások és az élelmiszerek nagyobb mértékű drágulására hívta fel a figyelmet Virág, jelezve, hogy a szolgáltató szektor átárazásai és így az inflációs várakozások nincsenek összhangban az árstabilitás elérésével.
Forint: A forint további erősödéssel reagált a tegnapi MNB döntésre és az azt követő kommentárokra, így az EURHUF rövid ideig 400,2 alá is benézett. Ezzel a 200 napos mozgóátlag alá is leszúrt a devizapár, és ma reggeli órákban is a mozgóátlag alatt jár az árfolyam.
AB Inbev: A vártnál jobb bevételi számokat közölt a lezárt negyedéve kapcsán a sörgyártó, de volumen oldalon gyengélkedés jelei mutatkoznak. A teljes éves bevételet tekintve közel 60 milliárd dollárt ért el a társaság, amely valamelyest kevesebb, mint 3 százalékos bővülésnek felel meg. Kínában, illetve Argentínában a vártnál gyengébb kereslettel szembesült a cég, ez pedig visszafogta a bővülés ütemét, emellett látni kell, hogy a nem-sör termékek iránti érdeklődés erősödik, míg a sörök kereslete gyengülést mutatott a 2023-as szintekhez képest.
Stellantis: Negatívan reagáltak a piacok a Stellantis ma reggeli gyorsjelentésére, mivel az autógyártó vezetősége óvatos előrejelzéseket tett közzé a 2025-ös év kapcsán. Az idei várható működési eredményhányad így 4-6 százalék környékén alakulhat, ez 2024 során 5,5 százalék volt, tehát nem számolnak jelentős profitjavulással a cégnél. Látható, hogy a gyengébb lakossági kereslet mellett az esetlegesen bevezetendő amerikai vámok sem segítik a cég helyzetét, így a vezetőség sem tudott optimistább lenni. A most lezárult üzleti év egyébként sem sikerült túl erősen, 157 milliárd eurós bevétel mellett 5,5 milliárdos nettó profitot realizált a cég 2024-ben, ez utóbbi 70 százalékos éves csökkenésnek felel meg.
Deutsche Telekom: Visszább esett a piacnyitás előtti kereskedés során a Deutsche Telekom árfolyama, a cég idei profitvárakozásai ugyanis hagytak némi kívánni valót maguk után. A menedzsment 2025-ben 2 eurós EPS elérésével számol, ami éppen elmarad a Bloomberg konszenzus prognózisától, míg EBITDA AL soron 44,9 milliárdos eredményt várnak, ami szintén gyengébb a 47 milliárd körüli piaci prognózisnál. A most lezárult negyedév egyébként nem sikerült gyengére, a 2,35 milliárd eurós nettó profitnak köszönhetően a tavalyi év után kifizetendő osztalék 0,9 euró lesz részvényenként.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.