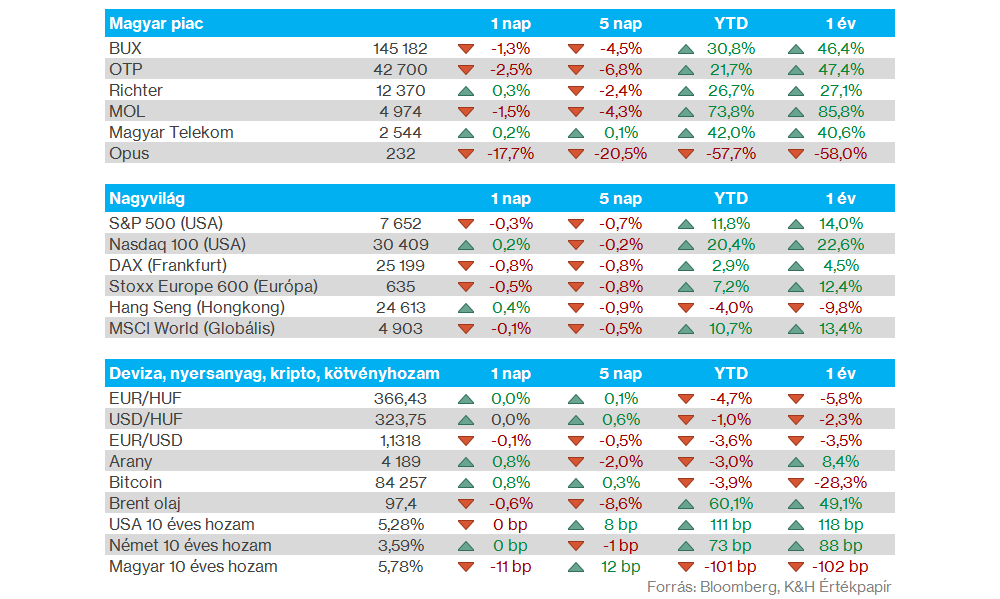
Nemzetközi piacok: Kisebb elmozdulást mutattak az amerikai index szerdán, ezzel együtt továbbra is oldalazó trendben mozog az S&P 500 és a Nasdaq 100 index is. A tegnapi amerikai makroadatokra tehát nem érkezett markáns reakció, bár az S&P 500 árfolyama az 50 napos mozgóátlagát tesztelheti a napokban. Európában viszont napközben lefordultak a főbb indexek, így a német DAX közel 0,8 százalékos mínuszban zárta a tegnapi kereskedést, míg a francia CAC 40 index 0,9 százalékot gyengült. Az európai piacok teljesítményének láthatóan nem kedveznek az emelkedő kötvényhozamok, amit a tegnap publikált magasabb inflációs mutatók is megerősítettek. A mai napot további gyengüléssel indíthatja Európa, az amerikai indexek viszont nagyobb pluszban nyithatnak a Micron kedvező gyorsjelentését követően.
Szektorok: Kisebb felülteljesítésre volt képes tegnap a technológiai szektor, miközben a szektorok többsége mínuszban zárta a kereskedést. Nagyobb visszaesés az ingatlanszektor és a defenzív fogyasztási javak szektorában volt megfigyelhető, de emellett az egészségügyi szektor sem produkált erős napot. Ráadásul havi szinten is csupán a technológiai papírok, valamint a kommunikációs szektor tudott emelkedést felmutatni, míg szélesebb körben már inkább negatív hangulat rajzolódott ki az amerikai piacon.
Magyar piac: Tegnap tovább folytatódott a BUX index gyengülése, ami elsősorban az OTP 2,5 százalékos esésének volt köszönhető, de a MOL is gyengén szerepelt, 1,5 százalékos mínuszt követően 5000 forint alatt zárt az olajtársaság részvénye. A MOL kapcsán egyébként friss hír, hogy további amerikai jóváhagyást kapott a NIS-tárgyalásokra október 30-ig, olvasható a vállalat közleményében. A blue chipek közül a Richter és a Magyar Telekom nem produkált jelentős mozgást.
Devizapiacok: Tovább folytatódott tegnap a dollár erősödése, így az EURUSD tavaly május óta nem látott szintekig esett vissza, közelítve az 1,13 körüli szintekig. Ezzel együtt a forint kapcsán nem látni markáns elmozdulásokat, jelenleg is a 366-367 körüli szinteken mozog az euróval szemben.
Amerikai gazdaság: Felülmúlta a várakozásokat a tegnapi ADP foglalkoztatottsági adat, amely 90 ezer lett a konszenzus által várt 75 ezerrel szemben. Emellett az augusztusi PCE árindex 3,4 százalékot tett ki a várt 3,7 százalékkal szemben, miközben a PCE maginfláció is alacsonyabb lett a vártnál. Emellett további pozitív meglepetést hozott a második negyedéves GDP-adat harmadik olvasata is, ami a második becsléshez képest 0,7 százalékkal lett magasabb. A héten még a pénteki munkaerőpiaci adatokra figyelhetnek a befektetők.
Európai gazdaság: A vártnál magasabban alakult a szeptemberi infláció több európai országban is, Németországban így a várt 3,1 százalék helyett 3,3 százalékot mutatott az éves árindex, Franciaországban pedig 2,8 százalék helyett 3 százalékos volt az infláció mértéke. Látható, hogy szeptemberben felgyorsult az infláció üteme Európában, így mind a német, mind a francia éves infláció 2 éves csúcsai közelébe emelkedett. Az olajárak mellett az európai gázárak is markáns emelkedést mutattak az elmúlt hónapokban, ami tovább fűtötte az inflációt.
Kötvényhozamok: A tegnapi amerikai adatokat vegyesen értékelte a kötvénypiac. A 2 éves amerikai referenciahozam nem reagált érdemben az alacsonyabb inflációs és a magasabb GDP-, illetve munkaerőpiaci adatokra, a 10 éves hozam viszont emelkedett, közelítve immár az 5,3 százalékos szintet. Európában vegyes képet festenek a kötvényhozamok, míg Németországban 3,6 százalékról minimálisan visszacsökkent a 10 éves referenciahozam, addig Franciaországban a 10 éves hozam már a 4,8 százalékos szintet is átlépte. A francia hozamok markáns emelkedését az erősödő inflációs várakozások mellett a politikai bizonytalanság is fűtheti, az országban jövőre elnökválasztást tartanak, miközben az idei deficit mérete meghaladhatja a 2025-öst.
Energia: Változékony mozgások jellemzik az utóbbi napok során az olajpiacokat, így a tegnapi olajáremelkedést ma reggel kisebb visszacsúszás követte. Tartósan nem tud elszakadni a 100 dolláros szintektől tehát a Brent, miközben a közel-keleti eseményekkel kapcsolatos bizonytalanság továbbra is fennáll. Az európai gázárak is emelkedésnek indultak, így a 68 euró körüli szintről 72 euró fölé került a gázár a holland TTF gáztőzsdén.
Micron: Nagyot emelkedett a Micron rendelésállománya az elmúlt negyedév során, a cég által gyártott memóriachipekre tehát láthatóan továbbra is nagyon erős a kereslet, amit az AI adatközpontok kiépítése hajt. A most zárult negyedévben egyébként 54,3 milliárd dolláros bevételt generált a cég, ami több mint négyszerese a tavalyi eredménynek, valamint az 51,1 milliárdos elemzői prognózist is felülmúlta. Kedvező még, hogy az előttünk álló negyedévben a várt 57 milliárdnál magasabb, 60-63 milliárd dolláros bevétellel számolnak a cégnél, valamint a következő négy negyedév során folyamatos bevételnövekedés várható. A jelentést követően 1 százalékot erősödött a piaczárás utáni kereskedésben a Micron részvénye.
BMW: Egy átfogó átstrukturálási programot jelentett be tegnapi befektetői eseményén a BMW, amelynek keretén belül az autógyártó lecsökkentené költségeit, így javítva várható profitabilitását. A tervek között szerepel mintegy 8000 németországi munkahely megszüntetése, valamint a különböző osztályok és az ehhez kapcsolódó menedzseri pozíciók 20 százalékos lecsökkentése 2027 közepéig. A programnak köszönhetően a BMW a jelenlegi 2,3 százalékról 2028-ra 3-5 százalékra tornázná fel az autóipari üzleti marzsát, míg a 2030-as évek első felében már a 8-10 százalékos marzsot célozzák meg. A BMW részvénye 1,5 százalékot erősödött tegnap, ezzel kiemelkedve az egyébként gyengébb képet festő autóipari szektoron belül.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.