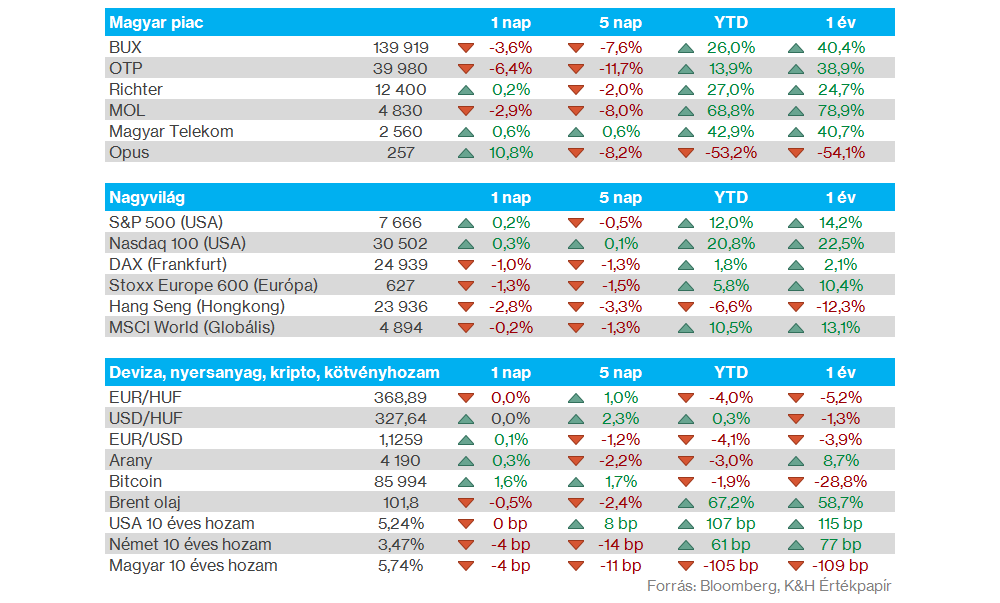
Nemzetközi piacok: Az év utolsó negyedévének első kereskedési napja vegyes teljesítményt hozott, míg az amerikai indexek kisebb mértékben erősödni tudtak, addig az európai piacokon folytatódott a héten mutatott gyengélkedés. A piacokon továbbra is főleg az amerikai makroadatokra, a kötvényhozamokra, valamint a közelgő gyorsjelentési szezonra fókuszálnak. Az európai és amerikai határidős indexek kisebb pluszokat jeleznek ma reggel.
Szektorok: Nem volt egységes kép tegnap a főbb szektorok kapcsán, az energiacégek és a technológiai szektor javítani tudott, de a részvények egy része inkább mínuszokat mutatott. Főleg az egészségügyi szektor szerepelt gyengébben az amerikai piacokon, de a nyersanyag-kapcsolt cégek is rosszabb formában voltak, amivel lassan féléves mélypont körül mozognak.
Magyar piac: Kimondottan gyengén szerepelt tegnap a hazai piac, ezzel folytatódott az elmúlt napokban látott negatív tendencia is, a BUX végül további 3 százalék feletti gyengélkedést mutatott, amivel 140 ezer pont alá csökkent, ahol utoljára még júliusban járt. Főleg az OTP és a MOL szerepelt gyengén, az OTP végül 6 százalék feletti csökkenést mutatott be, így a héten már 10 százalék feletti mínuszt mutat a bankpapír. Az OTP-nek vélhetően azt sem kedvez, hogy az európai bankszektor is kifejezetten gyengén szerepelt eddig a héten, miközben a MOL már 4800 forint körül jár, amivel 50 napos mozgóátlagát is letörte az árfolyam.
Kötvényhozamok: Érdemi mozgások rajzolódtak ki tegnap az amerikai kötvénypiacon, a 10 éves referenciahozam 5,3 százalék felett is járt, míg ma reggel újból 5,25 alatt mozog. A rövidebb oldali 2 éves kötvényhozam szintje 4,8 százalék alá mérséklődött ma reggelre. Az európai hozamok kapcsán is látható a harmadik negyedévben látott trend, míg június végén a német 10 éves hozam 2,9 százalék körül járt, addigra most 3,5 százalék körüli szint látható.
Devizapiacok: 1,13 alá erősödött a dollár az euróval szemben, amire 2025 májusában volt utoljára példa. A hosszú hozamok emelkedése mellett tehát az amerikai gazdaság ereje is látható, a dollárindex is a fentiek következtében 102 körül mozog, így több mint 1 éves csúcs látható. A feltörekvő devizáknak, így a forintnak sem feltétlenül kedvező ez a trend, az EURHUF ma reggel 368-369 körül mozog, a lassú gyengülés tehát továbbra is látható a forint kapcsán, miközben a 200 napos mozgóátlagától sem jár messze.
Energia: Megugrottak tegnap az olajárak, a Brent közel 5 százalékot emelkedett, egyelőre tehát a 100 dolláros szintek felett maradt az árfolyam. A közel-keleti konfliktus kapcsán továbbra sem látható deeszkaláció jele, sőt az amerikai fél bejelentette, hogy további katonákat küld a régióba. Az európai gázárak szintén emelkedésnek indultak az utóbbi néhány napban, itt 70 euró feletti árak mutatkoznak továbbra is.
Amerikai gazdaság: A munkaerőpiaci adatok lesznek ma fókuszban az amerikai számok kapcsán, az NFP-adat mellett a munkanélküliségi rátát is publikálják magyar idő szerint fél 3-kor. A szerdai amerikai adatokat követően a piac kiemelten figyelheti a számokat, a konszenzus szerint 90 ezres növekedést mutathat az NFP-adat, míg a munkanélküliségi ráta 4,1 százalékon maradhat.
Anthropic: A Bloomberg értesülései szerint már hálaadás napja (november 26-a) előtt sor kerülhet az Anthropic IPO-jára. A hírszolgáltató információi szerint már a november 9-ei héten elindulhat a tőzsdei kibocsátást megelőző roadshow, amit követően a tőzsdei kereskedés is elindulhat, bár hivatalos időpontok még nem ismertek az IPO kapcsán.
Accenture: Közel 16 százalékos emelkedéssel zárta a tegnapi kereskedést az Accenture részvénye, miután a társaság piacnyitás előtt publikált jelentését kitörő örömmel fogadták a befektetők. A technológiai tanácsadó cég bevétele évi 7 százalékkal, 18,7 milliárd dollárra nőtt, ami meghaladta a konszenzus 18 milliárdos becslését, valamint pozitívumként lehet még kiemelni a jelentés kapcsán, hogy a társaság új szerződésállománya 22,2 milliárd dollárt tett ki, ami magasabb a prognosztizált 20 milliárdnál. Az elmúlt negyedévben több nagyobb szerződést is kötött az Accenture olyan cégekkel, mint a Google Cloud, az Anthropic vagy az AWS, ami segítette szerződésállományának növekedését. Az Accenture idei részvénypiaci teljesítménye egyébként igen gyenge, az AI terjedésével ugyanis kérdésessé vált, hogy a tanácsadói bevételek mennyire esnek vissza az üzleti környezetben, a legutóbbi számok viszont további növekedés irányába mutatnak.
Nike: A vártnál gyengébb negyedéves gyorsjelentés közzétételét követően tovább esett a Nike részvénye a piaczárás utáni kereskedésben. Nem tudta hozni az elemzők által elvárt bevételi számot a társaság, emellett a jövő májusban záródó 2027-es üzleti évre vonatkozólag is magas, egy számjegyű bevételcsökkenést jósol a menedzsment. A jövőbeli eredmények javulása érdekében jelentős átalakulás kezdődhet a vállalatnál, így 2027-től elbocsátásokat hajthat végre a Nike, az új stratégiai révén pedig a 2031-es üzleti évig 2,5 milliárd dolláros megtakarítást tervez elérni a vezetőség.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.