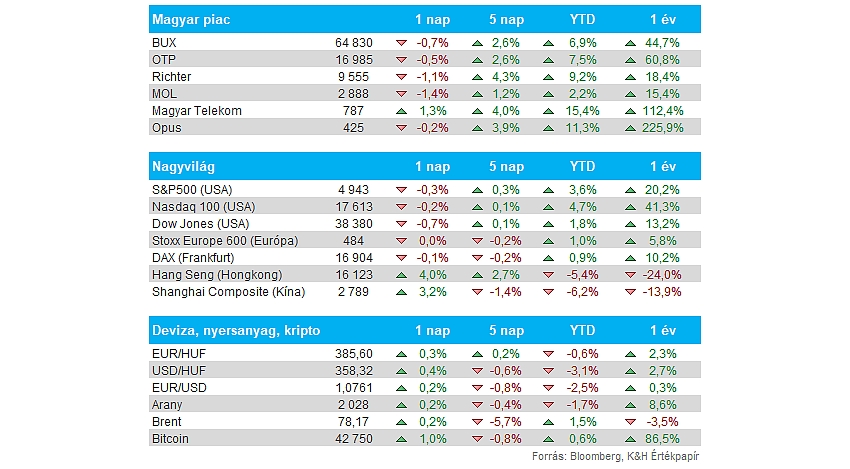
Piacok: Mérsékeltebb hangulatban kezdődött a hét a nemzetközi piacokon, az amerikai indexek 0,2-0,3 százalékos mínuszokat mutattak be, a részvények nagyobb része pedig visszaesést ért el. Néhány kivétel azért akadt, az Nvidia folytatta korábbi hetekben mutatott erősödését, míg az Alphabet és az Apple szintén tudott a mozgóátlagokról erősödni. Ezzel együtt a nyersanyagkapcsolt vállalatok nem voltak jó formában, illetőleg a mínuszok az európai piacokon is láthatóak voltak. Ma reggelre a kínai piacok mutatnak nagyobb erőt, az állam támogatásáról biztosította a piacokat, így a vállalatokat is részvény-visszavásárlásra ösztönzik, illetve a részvénykitettségek növelésére az alapkezelőket.
Magyar piac: Tegnap alulteljesítő volt a magyar tőzsde az európai porondon, így a BUX index 0,7 százalékos mínuszban zárt, hiszen a blue chipek közül egyedül a Telekom tudott 1 százalék feletti pluszban zárni, míg a többi vezető részvény már lefordulást produkált. A Mol, illetve a Richter mutatott gyenge teljesítményt, mindkét papír több mint 1 százalékot esett vissza, a Richter még pénteken az új történelmi csúcsáról indult meg lefele.
Világgazdaság: Frissítette a világgazdasági várakozását tegnap az OECD, így idénre már 2,9 százalékos globális GDP-növekedéssel számolnak a korábbi 2,7 százalék helyett. Jelezte a szervezet, hogy az amerikai gazdaság a korábban vártnál erősebben teljesíthet, míg az eurózóna esetében jelentős növekedéssel továbbra sem számolnak, Németországban is csak 0,3 százalékos bővülést jeleznek előre 2024-re. 2025-ös globális előrejelzésén nem változtatott az OECD, így 3 százalékos GDP-növekedést várnak jövőre összességében. Infláció terén a korábban várt ütemnél gyorsabb árcsökkenést tapasztalhattunk a fejlett gazdaságokban, de a szervezet figyelmeztetett, hogy a vörös-tengeri konfliktus miatt akár 0,4 százalékponttal nőhet az infláció éves mértéke, ezért óvatosságra intették a jegybankokat az esetleges kamatcsökkentések kapcsán.
Devizák: Gyengébben indította a hetet a forint, az EURHUF így 386 fölé került vissza tegnap, ma reggel is 385-386 környékén mozog a devizapár. Nem tartózkodott sokáig a 382-383 körüli szinteken az árfolyam, így újra az ellenállásokra irányulhat a figyelem 390 környékén. Közben a dollár erősödése sem segítette a forintot, az EURUSD árfolyama immár messzebb került az 1,08-as szinttől, ma reggel 1,075 közelében mozog a devizapár. Az amerikai gazdaság láthatóan erősebben teljesít az európai társakkal összehasonlítva, ez pedig a dollár erősödését jelentheti, miközben az utóbbi időben az EKB mellett a Fed is óvatosabb kommunikációt folytatott a kamatcsökkentések kapcsán.
Olaj: A dollár erősödése nem jött jól az olajpiac számára sem, így tovább folytatta a negatív trendet a WTI árfolyama is. Ugyan a Közel-Keleten zajló konfliktus továbbra is feszültséget kelt a piacokon, de a magas kamatkörnyezet, a stabil dollár továbbra is gátat szab az olajárak emelkedése előtt. Ezzel a WTI már 72 dollár alá esett vissza, illetve ezzel együtt a kitermelő olajipari vállalatok is gyenge teljesítményt produkáltak.
McDonald’s: Elmaradt a várakozásoktól a McDonald’s a negyedéves jelentése, hiszen összességében 3,4 százalékos éves bevételnövekedés mutatkozott az összehasonlítható üzletek terén, míg a konszenzus 4,7 százalékos bővülésre számított. Különösképpen a nemzetközi szegmens mutatta gyengélkedés jeleit, igaz ebben az izraeli konfliktus is közrejátszott. Profitabilitás terén azonban nem látni gondokat, hiszen a bázishoz képest is erős növekedés figyelhető meg EPS kapcsán, így a negyedévet 2,95 dolláros tisztított EPS-sel zárta a cég, amely a várakozásokat is könnyedén felülmúlta. Végül 3,7 százalékos mínuszban zárt a részvény, így a befektetők látszólag nem voltak megelégedve a jelentés eredményeivel.
Nvidia: Nagyobb emelkedéssel indította a tegnapi kereskedést az Nvidia részvénye, miután a Goldman Sachs elemzője 800 dollárra emelte a részvényre vonatkozó célárát a korábbi 625 dollárral szemben. Ezzel 2024-ben már 40 százalékot emelkedett az Nvidia árfolyama, így a tavalyi év után idén is a legerősebben teljesítő komponens az S&P 500 indexen belül. A Goldman Sachs-nél erős kereslettel számolnak az Nvidia által gyártott GPU chipek iránt. Emögött elsősorban az AI okozta drasztikus számítási kapacitásigény növekedés áll, amit az olyan nagy techvállalatok hajtanak, mint az Alphabet, a Microsoft és a Meta. Az év eleji nagyelemzésünkben részletesebben is beszámoltunk a chipgyártók helyzetéről, illetve külön elemzésben is jeleztük, hogy a tavalyi kiemelkedő teljesítményét követően is folytathatja az útját felfelé az Nvidia.
Infineon: Nem tudta hozni a várakozásokat az Infineon a negyedéves jelentése kapcsán, hiszen az autóipari szegmens bevételei még éves alapon 3,6 százalékos csökkenést is mutattak. Profitsoron ugyan némileg sikerült felülmúlni a konszenzus várakozásait, így a marzsok is jobban alakultak, mint ahogy azt az elemzők előzetesen prognosztizálták volna. A következő negyedévre vonatkozó vezetőségi előrejelzés nem lett túl erős, a 18 százalékos profitmarzs bőven elmarad a várakozásoktól, nem is beszélve a 3,6 milliárd eurós bevételről, hiszen az elemzők 4,06 milliárdos árbevétellel kalkulálnának.
Snap: Bejelentette tegnap a társaság vezetősége, hogy a munkavállalóinak mintegy 10 százalékától válnának meg, ami közel 530 dolgozót jelentene. Az elbocsátásokkal kapcsolatos pontos részleteket a mai napon, az amerikai piacnyitás előtt megjelenő gyorsjelentésben osztja meg a menedzsement. A Snap árfolyama emelkedéssel indította a tegnapi kereskedést, ezt követően viszont lefordult az árfolyam, és végül 1,7 százalékos mínuszban zárt.
UBS: Ugyan nem tudta nyereséggel zárni a negyedévet a UBS, de valamelyest sikerült így is a vártnál kisebb veszteséget realizálnia a cégnek. Operatív profitsoron azonban már kellemesebb összkép mutatkozik, hiszen közel 600 millió dolláros nyereségről számolt be a vállalat. Emellett pozitívum, hogy 1 milliárd dolláros részvény-visszavásárlási programot jelentett be a társaság, valamint a részvényenkénti osztalék mértékét is 70 centre tervezi emelni a bank.
Toyota: 9 százalékkal megemelte éves profitvárakozását a Toyota vezetősége, így az autógyártó árfolyama közel 5 százalékos pluszba került a mai kereskedés során. Segítheti a Toyota számait az idei évben, hogy az általa gyártott hibrid meghajtású autók iránti kereslet nem mutatja visszaesés jeleit, szemben például a teljesen elektromos modellekkel. Így 2024-ben már 4,9 billió jen (33 milliárd USD) működési eredménnyel számolnak. Egyébként a most lezárult negyedév is erősre sikeredett az autógyártó számára, működési profitsoron 1,7 billió jen eredmény mutatkozott, ami magasabb az elemzői konszenzusnál.
A weboldalon megjelenő tartalmakra az alábbi módon is feliratkozhat a WebTraderen keresztül:
Fiókom->Szolgáltatások->E-mail feliratkozások
Bővebb információ ezen a linken keresztül érhető el.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.