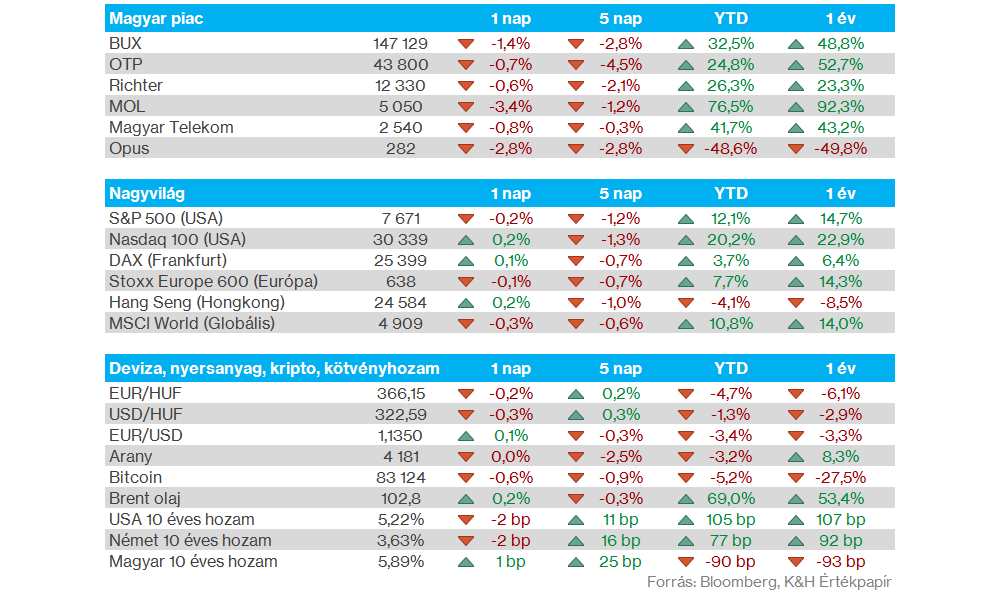
Nemzetközi piacok: A nap végére gyengülés jeleit mutatták az európai piacok, míg az amerikai piacokon a Nasdaq 100 javítani tudott, az S&P 500 pedig enyhébb lemaradást mutatott. A csökkenő energiaárak alapvetően pozitívumot jelentenek, de a befektetők vélhetően a hét második felében érkező munkaerőpiaci adatokat is várhatják, valamint az esti Micron jelentés is tartogathat izgalmakat. Tehát továbbra is inkább bizonytalan hangulat körvonalazódik ki, az amerikai határidős indexek nem mutatnak egyértelmű irányt, miközben Európa emelkedéssel próbálkozhat.
Szektorok: Az elmúlt hónapokban lemaradónak számító közmű szektor gyűjtött tegnap lendületet, miközben a szektorok többsége azért nem mutatott erős képet, a defenzívebb szektorok és az energia mellett a pénzügyi szektor is mínuszban zárt. Érdekesség, hogy 1 hetes távlatban így valamennyi szektor mínuszba csúszott, ami szintén nem a legjobb hír a piacok számára.
Magyar piac: Folytatódott tegnap is a BUX gyengébb szereplése, ezzel az index két hónapos mélypontjai felé közelít, valamint az 50 napos mozgóátlagot is letörte, amire utoljára márciusban volt példa. A blue-chipek általánosan is gyengébb teljesítményt mutattak, kedden leginkább a Mol volt alulteljesítő, ebben a csökkenő olajáraknak is szerepe lehetett.
Kötvényhozamok: Nagyobb mozgásokra nem került sor az utóbbi órákban, a kötvényhozamok növekedése ugyan megállt, de korrekcióra sem került sor, a 10 éves amerikai hozam továbbra is 5,2 százalék körül jár, míg a német 10 éves hozam 3,6 százaléknál található. Az elmúlt időszakban látott intenzív hozamemelkedés továbbra is központi téma a piacokon, így a következő hetek makroadataira is nagy figyelem juthat.
Devizapiacok: A dollár erősödése a fentiek után ugyanakkor továbbra is látható, az EURUSD 1,135 környékén jár, amivel 2025 májusi szintek körül mozog, de a nyár első felében is járt ezeken a szinteken az EURUSD, de a dollárindex alakulása is hasonló folyamatokat mutat. A forint mozgása közben továbbra is változatos, ma reggel az EURHUF 366-367 körül mozog, amivel az utóbbi hónapokra jellemző lassú gyengülés látható továbbra is.
Amerikai gazdaság: Ma több fontos makroadat is érkezik az amerikai gazdaságról, főleg az ADP foglalkoztatottsági adat, valamint az augusztusi PCE árindex lehet még érdekes, de a második negyedéves GDP-adat harmadik olvasata is érkezik majd. A befektetők alapvetően kiemelten figyelhetik ezeket az adatokat, de emellett a pénteki munkaerőpiaci adatok is fontosak lehetnek még a héten.
Energia: Tovább mérséklődtek tegnap az olajárak, a Brent árfolyama így ma reggel 103 dollár környékén mozog, míg a WTI 90 dollár alá csökkent vissza. A közel-keleti olajszállítmányok megnövekedtek az utóbbi időben több elemzőház szerint is, megközelítve az iráni háború előtti szinteket, bár a finomított olajtermékek exportja még elmarad a korábbi szintektől. Az olajárak mellett a gázárak is csökkenésnek indultak, a 80 euró feletti csúcsokhoz képest tegnap már 70 euró alá csúszott a TTF jegyzése, ami szeptember eleji szinteket jelent.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.