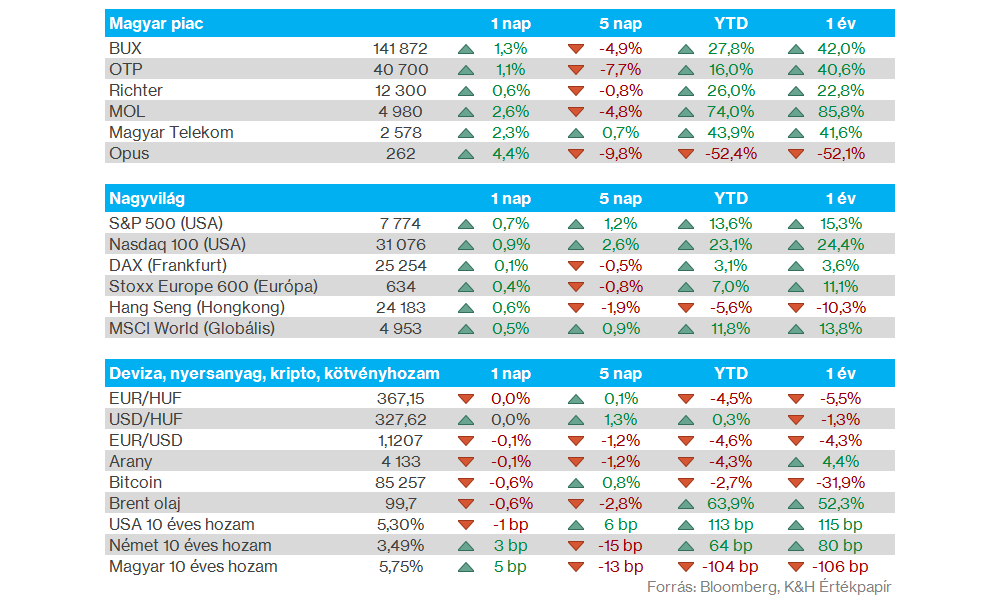
Nemzetközi piacok: Összességében jól szerepeltek tegnap a nemzetközi piacok. Európában a francia CAC 40 kivételével többnyire enyhe pluszban zártak a főbb indexek, míg az Egyesült Államokban a Nasdaq 100 ismét új csúcsokat jelölt ki, miközben az S&P 500 index sem jár messze augusztusi csúcsától. A piaci hangulat javulásában vélhetően az energiaárak csökkenése is szerepet játszott, a kötvényhozamok ugyanakkor tovább emelkedtek tegnap. A határidős indexek is kisebb emelkedést jeleznek előre, így továbbra is inkább kedvező hangulat mutatkozhat a nemzetközi részvénypiacokon.
Szektorok: Tegnap folytatódott a széles körű javulás a szektorok között, legjobban az energia és a kommunikációs szektor teljesített, míg lemaradók az ingatlan cégek voltak, ugyanakkor esetükben csupán enyhe mínuszok mutatkoztak. Heti összevetésben továbbra is a technológiai szektor számít felülteljesítőnek, amit a Nasdaq 100 közelmúltbeli lendülete is jól tükröz, tegnap már 31 ezer pont felett tudott zárni.
Magyar piac: Pozitívan kezdte a hetet a magyar tőzsde az előző heti gyengébb szereplés után, a BUX index ezzel kisebb felpattanást mutatott a 140 ezer pontos szintről. A blue chipek mind pozitívan teljesítettek tegnap, legjobban pedig a MOL szerepelt 2,6 százalékos emelkedésével, de a Magyar Telekom is 2 százalék feletti pluszban zárt, míg a Richter és az OTP esetében ennél szerényebb emelkedés volt megfigyelhető.
Energia: Az elmúlt hetek során nagy erő nem rajzolódott ki az olajpiacokon, így a szeptember közepén látott lokális csúcsszintekhez képest mérséklődtek az olajárak. Hatalmas korrekcióról azonban továbbra sem lehet beszámolni, a Brent hordónkénti ára így 100 dollár környékén mozog. Az energiaárak stabilizálódását, vagy további mérséklődését a piac is kedvezően fogadhatja, így ez a piaci hangulat alakulását is érdemben befolyásolhatja.
Devizapiacok: Továbbra is relatív erőt mutat a dollár a devizapiacokon, az EURUSD árfolyama is jelentősen mérséklődött az elmúlt hetekben. A devizapár 1,17 közeléből indult csökkenésnek augusztusban, tegnap pedig már 1,12 alatt is járt az árfolyam, de ma reggel is ennek környékén mozog. Ebben a környezetben a forint sem tud érdemi erőt kifejteni, az elmúlt napokban többször is 369 fölé emelkedett az EURHUF árfolyama, míg ma reggelre kisebb erősödést követően 367 környékére tért vissza a devizapár.
Nemesfémek: Az augusztusi 4700 dollár körüli szintekhez képest jelentős korrekción van már túl az arany árfolyama, ma reggel ismét a 4100 dolláros szintet közelíti, amelyet már két hónapja nem érintett a nemesfém. A dollár erősödése, valamint a magas hozamkörnyezet nem túl támogató a nemesfémek piacának, így az ezüst is a 60 dolláros szinteken indult oldalazásnak.
TSMC: Sajtóértesülések szerint a TSMC fontolgatja a részvételt Elon Musk texasi Terafab-projektjében. A lehetséges együttműködés keretében a tajvani chipgyártó működtetné az új üzemet, amely elsősorban a Tesla, a SpaceX és az xAI számára gyártana chipeket. A hírt követően új történelmi csúcsot ért el a TSMC a New York-i tőzsdén, miközben a versenytárs Intel 2,6 százalékos mínuszban zárt tegnap, amely eddig a projekt egyetlen megnevezett gyártási partnere volt.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.