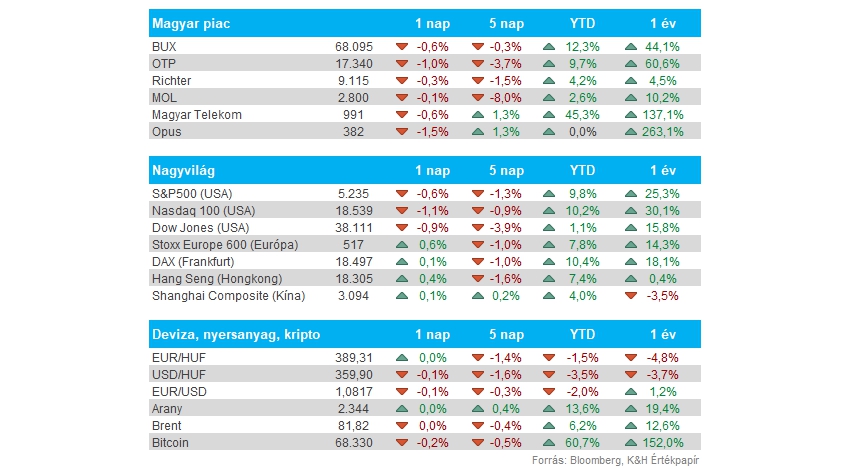
Piacok: Vegyes mozgásokat láthattunk tegnap az amerikai piacokon, a technológiai szektorban nagyobb mínuszokat is láthattunk, miután a Salesforce jelentését igen negatívan fogadták a piaci szereplők. Ezzel szemben az ingatlanszektor erősebb teljesítményre volt képes a kötvényhozamok csökkenésének köszönhetően, de a közmű- és pénzügyi cégek is 1 százalék feletti pluszt mutattak szektor szinten. Az S&P 500 árfolyama végül 0,6 százalékos mínuszban zárt, míg a Nasdaq 100 esetében már 1 százalék feletti csökkenés volt látható. Európában már javulás jelei mutatkoztak a tegnapi kereskedésben, a határidős indexek állása alapján pedig iránykereséssel indulhat a mai nap. A piaci szereplők ma az inflációs adatokra figyelhetnek, ugyanis Amerikából érkezik a PCE inflációs adat, míg Európában az eurózónás fogyasztói árindex kerül közzétételre.
Magyar piac: Nem találja egyelőre az erőt a magyar részvénypiac, a BUX a hét elején még a 70 ezer pontos szintet tesztelte, tegnap zárásra viszont már a 68 ezer pontos szintre esett vissza. A csökkenést az OTP vezette a maga 1 százalékos mínuszával, de a többi blue chip sem találta a felfelé tartó irányt, igaz, a Mol esetében inkább stagnálásról beszélhetünk. A Mol kapcsán megemlítendő, hogy a társaság tegnap esti közleménye alapján a Fitch hitelminősítő megerősítette a korábbi BBB- besorolását a Mol-ra vonatkozóan, valamint a stabil kilátáson sem változtattak.
Forint: Továbbra is inkább a forint gyengülését lehet megfigyelni, így az EURHUF ma reggel már a 389-es szint környékén mozog. Korábban a 390-es szint több alkalommal fontos ellenállást állított az EURHUF emelkedésével szemben, így technikaliag újra fontos szinteken mozog a devizapár. A forintot még megmozgathatja a ma érkező Moody’s magyar adósbesorolás, a hitelminősítő jelenleg Baa2 besorolást és stabil kilátást fogalmaz meg a magyar gazdaság kapcsán.
Amerikai gazdaság: Az elemzői várakozásoknak megfelelően 1,3 százalékra módosult az amerikai első negyedéves GDP-növekedés a második olvasat alapján, ami tehát gyengébb gazdasági teljesítményt jelez a korábban előrejelzett 1,6 százalékos növekedéshez képest. A gyenge évkezdet azonban várhatóan nem folytatódik a második negyedévben, részben a továbbra is erős munkaerőpiacnak köszönhetően.
A GDP-adat mellett a GDP-árindex második olvasata is közzétételre került a tegnapi napon, ami alapján az idei első negyedév során 3,3 százalékos éves inflációt mértek, ami éppen alacsonyabb az első olvasat 3,4 százalékához képest. Az inflációs mutató is jól jelzi, hogy továbbra sem éri el az infláció a 2 százalékos célszintet az Egyesült Államokban, így a kamatok tovább maradhatnak magas szinteken, mint például ahogy azt az év elején várták a piaci szereplők. Egyébként a mai napon érkezik a PCE inflációs adat, ami a Fed várható kamatpolitikájára is hatással lehet, tehát a piac is kiemelten figyelhet az adatra.
Kötvényhozamok: A gyengébb gazdasági adatot követően csökkenésnek indultak az amerikai kötvényhozamok, így megakadt az utóbbi napokra jellemző markáns hozamemelkedés. Az amerikai 10 éves hozam így 4,6 százalékról fordult le, bár továbbra sem beszélhetünk kifejezetten alacsony szintekről. A rövidebb oldali, 2 éves hozam emelkedése is megakadt, de továbbra is az idei 5 százalékos csúcsszint közelében mozog. A hozamcsökkenés a dollár gyengülését eredményezte, egyelőre tehát nem tudja a mozgóátlagokat letörni az EURUSD árfolyama, továbbra is az 1,08-1,085 körüli szinteken mozog a devizapár.
Olaj: Nagyobb korrekció zajlott le az olajárakban a hét második felében, a WTI árfolyama ma reggel így a 78 dolláros szint alatt tartózkodik. Ezzel május lehet zsinórban a második hónap az idei évben, amit az olajárak eséssel zárnak. Egyébként vasárnap tartja a következő gyűlését az OPEC+, ahol az olajkartell akár a jelenlegi termelési korlátozások meghosszabbításáról is dönthet. Jelenleg napi 2,2 millió hordó korlátozás van bevezetve, ami a második negyedévig tart ki, ezt követően egy 1,66 millió hordós korlátozás lépne érvénybe az év végéig, érdemes tehát a hétvégi eseményeket is figyelni.
Costco: Felülmúlta az elemzői várakozásokat az üzleti harmadik negyedévben a Costco, így 58,5 milliárd dolláros forgalom mellett 3,78 dolláros nettó profitot realizált részvényenként a kiskereskedelmi lánc. A pozitív piaci reakció mégis elmaradt a jelentést követően, a cég vezetősége ugyanis hangsúlyozta, hogy egyelőre nem tervezik a klubtagsági díj megemelését, amit utoljára 2017-ben emeltek meg. Emiatt a részvény zárást követő árfolyama majdnem 2 százalékos mínuszba került.
4iG: Folytatódott a dinamikus növekedés az idei év első negyedévében is, hiszen éves szinten 40 százalékkal nőtt a cég árbevétele, habár a bázis időszakban csak kéthavi Vodafone bevétel szerepelt még. Az EBITDA mértéke 54 milliárd forint fölé emelkedett, azonban az adózott eredmény soron 18 milliárd veszteséget könyvelt el a társaság, ez a különböző elhatárolásoknak, kamatráfordításoknak tudható be. Látni kell, hogy továbbra is a telekommunikációs szegmens adja az eredmények túlnyomó többségét, de az idei első negyedévben az IT szegmens is nagy javulást ért el tavalyhoz képest. Így az EBITDA mértéke megközelítette a 2,9 milliárdot az üzletágban, ami a tavalyi 1 milliárdos eredményhez képest jelentős növekedést mutat.
A weboldalon megjelenő tartalmakra az alábbi módon is feliratkozhat a WebTraderen keresztül:
Fiókom->Szolgáltatások->E-mail feliratkozások
Bővebb információ ezen a linken keresztül érhető el.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.