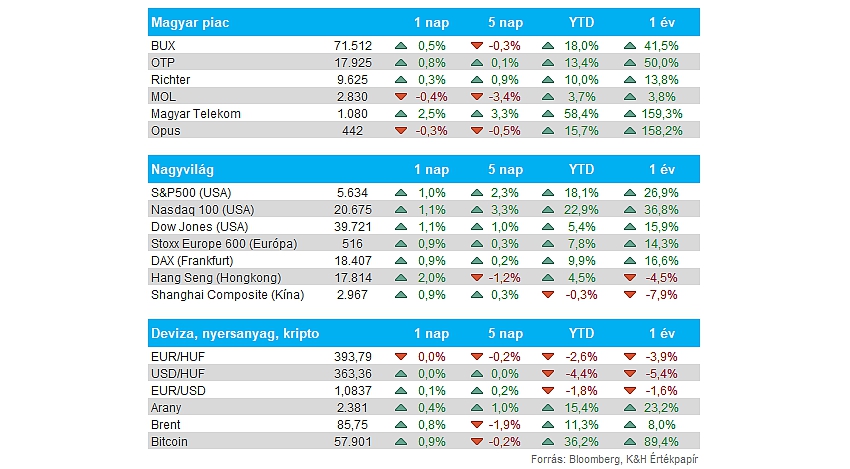
Nemzetközi piac: Kedvező hangulat uralkodott tegnap az inflációs jelentés előtti napon, az amerikai piacokon 1 százalékkal emelkedtek a tőzsdeindexek, de a DAX is közel 1 százalékot tudott javítani. A technológiai szektor és a chipgyártók is remek formában voltak, míg az arany és ezüst-kapcsolt vállalatok részvényei szintén az élmezőnyben végeztek. Az európai határidős indexek kisebb pluszt mutatnak ma reggel, így akár folytatódhat a tegnapi optimizmus a piacokon.
Magyar piac: Szerdán már érezhetőbb erősödést mutattak a hazai részvények, a BUX ezzel pluszban zárt. Főleg a Telekom szerepelt jól, a gyógyszergyártók és a telekomcégek extraprofitadójával kapcsolatban inkább megnyugtató híreket kaptak a befektetők, ami alapján 2025-ben a vártnak megfelelően ezek kivezetésre kerülhetnek. A Richter viszont csak kisebb emelkedésre volt képes, szemben az OTP 0,8 százalékos javulásával. A Mol egyelőre lemaradónak számít a magyar piacon, a hétfőn bejelentett adómódosítások az olajcég esetében is magasabb adóterhet jelenthetnek.
Forint: Megnyugvás mutatkozott az elmúlt időszakban a forint piacán, a hét elején gyengébben indított az euróval szemben, viszont kedden már stagnálás, szerdán pedig kisebb forinterősödés vette kezdetét, azonban az 50 napos mozgóátlagot végül nem sikerült átvinne a devizapárnak. Ma reggel így újból 394 közelében mozog devizapár árfolyama, az amerikai inflációs adat ugyanakkor a dollár kapcsán fontos lehet, így a forint tekintetében is fontos esemény lehet ma.
Amerikai infláció: A ma délután 14:30-kor érkező inflációs adatra fókuszálhatnak a befektetők, hiszen az utóbbi időben is többször érdemi mozgásokat hozott a fogyasztói árindex leleplezése. Júniusra vonatkozólag is további mérséklődést vár az elemzői konszenzus, így az előző havi 3,3 százalékos szintről 3,1 százalékra csökkenhet a mutató értéke. Ezzel még mindig nem éri el a jegybanki 2 százalékos célszintet az infláció, de a fokozatos mérséklődés akár idővel kamatvágásokat is eredményezhet a Fed részéről.
Olaj: Újból emelkedésnek tudtak indulni az olajárak az elmúlt napokban, a WTI árfolyama így 82 dollár fölé tudott visszakapaszkodni. Az amerikai olajkészletek előző héten 3,4 millió hordóval csökkentek, meghaladva a várt szinteket. A július 4-ei ünnepi héten ugyanis magasabb lehetett az üzemanyagfogyasztás az Egyesült Államokban, mint azt elemzők várták volna. A benzinkészletek 2,2 millió hordóval csökkentek le a prognosztizált 600 ezerrel szemben. Egyelőre tehát erős fogyasztás mutatkozik, ami az olajkeresletet is növelheti.
Apple: Az Apple várakozásai szerint az idei év második felében legalább 90 millió darab iPhone 16 készüléket értékesíthet, ami 10 százalékkal lenne több a tavaly értékesített iPhone 15 eladási számánál, írja a Bloomberg. A társaság abban reménykedhet, hogy az új AI funkciókkal ellátott készülék nagyobb érdeklődést fog kiváltani, emellett a globális mobilpiac az idei évben már magára találhatott a gyengébb 2023-as évet követően. Az Apple részvénye az utóbbi hetekben kifejezetten erősen teljesített, tegnap is majdnem 2 százalékos pluszban zárt a papír.
AMD: Kiemelkedően teljesít már napok óta az AMD, amely már április eleji szintekre tudott visszakapaszkodni. Ráadásul a cég bejelentette, hogy 665 millió dollár készpénzért megvásárolják a Silo AI vállalatot, amely segíthet csökkenteni az Nvidia-val szembeni lemaradásban. A felvásárolt cég az AI modellek létrehozására specializálódott, illetve a különböző vállalatok specifikus igényeinek kielégítése is a feladata.
Costco: 2017 óta először emeli meg az előfizetési díját a Costco, így 60 dollár helyett 65 dollárra emelkedik a klubtagság összege. A 8 százalékos áremelés az amerikai és kanadai vásárlókat fogja érinteni szeptembertől, a prémium díj mértéke 130 dollárra emelkedik 120 dollárról. Összesen 52 millió előfizetőt fog érinteni ez az intézkedés. A befektetők már régóta vártak erre a lépésre, tekintve korábban körülbelül 5 évente emelt a díjain a Costco, így az elmúlt évek inflációs környezete is indokolttá tette a díjemelést.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.