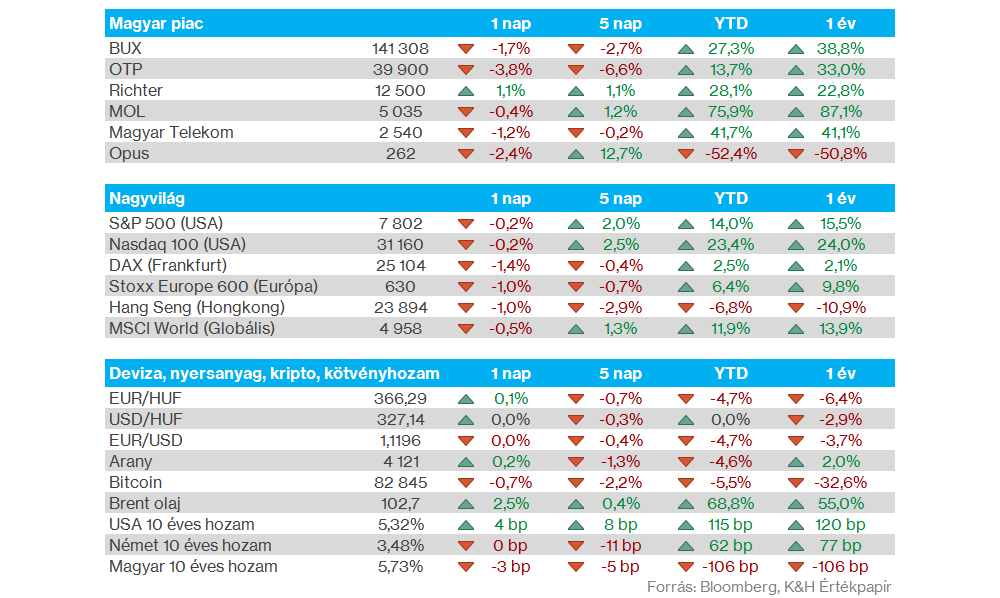
Nemzetközi piacok: Új csúcsok elérését követően romlott el tegnap a hangulat az amerikai piacokon, bár napon belül mérsékelt javulás vette kezdetét, de így sem tudtak pluszban zárni a főbb indexek. A piaci hangulat egyébként globális szinten is kedvezőtlenül alakult, az európai indexek is 1-2 százalékos mínuszokba kerültek, ráadásul a francia CAC 40 március óta most először zárt 7800 pont alatt. Érdemi erőt a többi vezető részvényindex sem produkált, miközben a régiós piacok is gyengén teljesítettek. A befektetők a közelgő gyorsjelentési szezonra várhatnak, miközben az erős dollár és a magas hozamkörnyezet kihívások elé állítják a részvénypiacokat. A határidős indexek alapján ma is kisebb csökkenéssel indulhat a kereskedés mind az európai, mind pedig az amerikai piacokon.
Szektorok: Az amerikai szektorok többsége gyengébben szerepelt tegnap, felülteljesítés inkább az elmúlt időben lemaradó egészségügyi szektor kapcsán rajzolódott ki. A technológiai szektor is összességében kisebb mínuszban zárt, ugyanakkor drasztikus korrekcióról nem beszélhetünk, a befektetők a következő hetekben érkező tech gyorsjelentésekre várhatnak. Egyértelmű lemaradás az ipari szektor és a nyersanyagszektor körül volt látható, utóbbinál a mérséklődő nemesfémárak sem segítettek.
Magyar piac: Markáns visszaesés játszódott le az OTP árfolyamán, végül 3,8 százalékos mínuszban, 40000 forint alatt zárt a bankpapír. Összességében azért nem mondható, hogy egységesen gyengén szerepeltek volna a magyar részvénypapírok, a Richter 1 százalékos emelkedést produkált, de több kisebb kapitalizációval rendelkező részvény is felülteljesítő tudott maradni. A vezető részvények közül a Magyar Telekom zárt 1,2 százalékos mínuszban, míg a MOL csak kisebb visszacsúszást könyvelhetett el.
Devizapiacok: Ismét erősödés jeleit mutatta a dollár, így az euróval szembeni árfolyam újból az 1,12 alatti tartományba tért vissza, az EURUSD így közel másfél éves mélypontja környékén mozog. A jelenlegi környezet a régiós devizák számára sem ideális, az elmúlt hetekben a forint sem tudott tartós és érdemi erősödést felmutatni. Ma reggel 366 körül jár az EURHUF árfolyama, miután az elmúlt napokban többször is a 369–370-es zóna közelébe emelkedett.
Nemesfémek: Kéthavi mélypontjára süllyedt az arany árfolyama tegnap, ráadásul 4100 dollár alatti szinteken sem tartózkodott augusztus eleje óta a nemesfém, igaz, ma reggelre visszakerült 4100 dollár fölé. Látható, hogy az erős dollár és a magas hozamkörnyezet komoly kihívások elé állítják a nemesfémeket, így az arany mellett az ezüst is hasonló trendben mozog.
Európai bankok: Tegnap újra emelkedtek a kötvényhozamok Európában, a kötvénypiaci bizonytalanság tehát továbbra is fennáll. A kötvényhozamok emelkedésével párhuzamosan az európai bankrészvények gyengülése is folytatódott, ami lehúzta a szélesebb piacot lefedő indexek teljesítményét. A piaci szereplők továbbra is a politikai bizonytalanságtól tartanak, ami negatívan érinti a bankszektort.
TSMC: Erősen alakult a szeptember a TSMC számára, éves szinten 54,6 százalékos bevételnövekedést realizált a társaság, így amerikai dollárban számítva 16 milliárd feletti árbevételt ért el a cég. A dinamikus növekedés tehát tovább tart, miközben a befektetők a következő héten esedékes részletes negyedéves riportra várhatnak.
Samsung: Kis mértékben alulmúlta a várakozásokat a harmadik negyedév során a Samsung, amely működési profitja így 107,4 billió von (80,1 milliárd amerikai dollár) volt a prognosztizált 108,7 billió helyett. A részvény így néhány százalékos mínuszba került a dél-koreai tőzsdén, de markáns reakció nem volt látható. A memóriaárak rohamos emelkedésének köszönhetően jelentős profitnövekedést tudott elérni az elmúlt egy év során a Samsung, a működési profit közel 9-szeresére emelkedett a tavalyi szintekhez képest, de a magas várakozásokat így sem tudta hozni a cég.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.