Anthropic: Erősen indította az első kereskedési napját a Nasdaqon az Anthropic részvénye, amely 111,50 dolláron nyitott és végül nap végére 97,17 dolláron zárt, ami 17 százalékos pluszt jelent a 83 dolláros IPO árhoz képest. Ezzel a rekordméretű 81,3 milliárd dolláros IPO-t követően a vállalat higított piaci kapitalizációja 1,8 billió dollárt ért el a tegnapi kereskedés végére. A kereskedési volumen is kiemelkedő volt, több mint 846 millió részvény cserélt gazdát, meghaladva a SpaceX első kereskedési napján regisztrált 522 milliót.
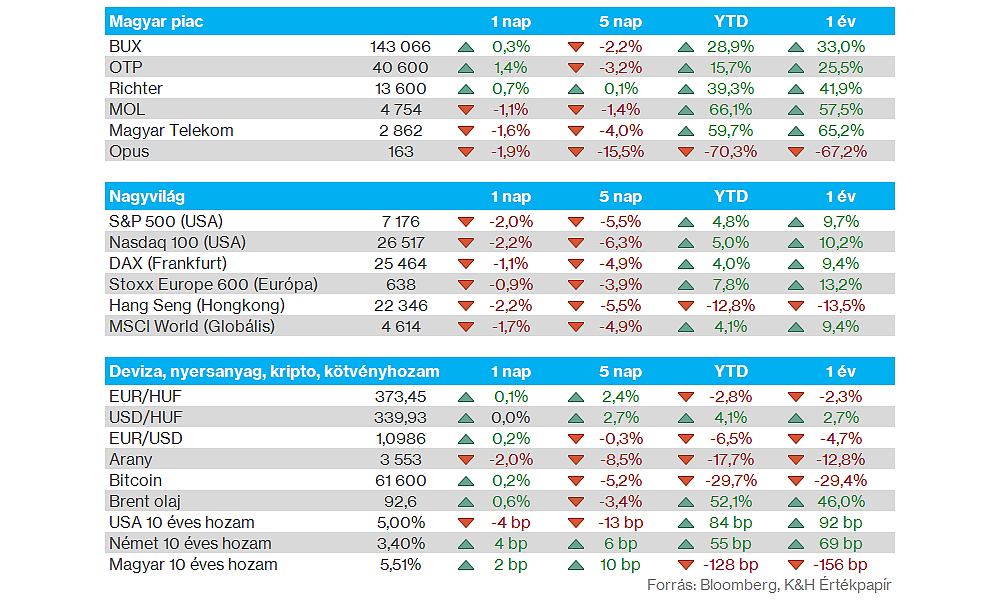
Nemzetközi piacok: Jól kezdtek tegnap az európai piacok, nap végére azonban gyengült a hangulat így érdemi pluszt nem mutatott végül a DAX index, illetve a főbb európai indexek is mínusszal zártak. Az amerikai tőzsdéken sem volt jobb a hangulat, még nyitáskor jobban kezdtek a vezető papírok, de később gyengülés bontakozott ki, és az S&P 500 végül 2 százalékos mínuszban zárt, amivel a 7200 pontos szintet is letörte. A befektetők alapvetően az Anthropic debütálását várták elsősorban tegnap, ugyanakkor a piaci hangulat nem volt pozitív. A határidős indexek állása alapján a mai napon is folytatódhat a piaci gyengélkedés, az európai és amerikai határidős indexek is mínuszban állnak egyelőre.
Szektorok: A gyenge hangulat közepette minden amerikai szektor mínuszban zárta a kereskedést, ugyanakkor a teljesítmények között látható különbségek alakultak ki. Az energiaszektor vagy a közműszektor mérsékelt, 1 százalék körüli visszaesést szenvedett el, szemben a ciklikus fogyasztási vagy a kommunikációs szektor 3 százalék körüli korrekciójával. Ezzel együtt az e heti teljesítmények is mínuszba fordultak át, eddig a leggyengébben a technológiai részvények és a nyersanyag-kapcsolt papírok szerepeltek.
Magyar piac: Oldalazást mutatott tegnap a BUX index, egyelőre tehát a 143 ezer pontos szintek közelében maradt az árfolyam. A blue chipek ezúttal felemás teljesítményt mutattak, a MOL és a Magyar Telekom ismét mínuszban zárt, az olajpapír pedig az emelkedő olajárak ellenére sem tudott lendületbe kerülni. Közben az OTP és a Richter jobban szerepelt, főleg a bankpapír mutatott felülteljesítést másfél százalékos pluszával, így valamelyest elrugaszkodott a 40 ezer forintos szintekről.
Devizapiac: Folytatódott a gyengébb szereplés a forint kapcsán, ma reggel már 373 körül jár az euróval szemben, az elmúlt hónapokban látott sáv felső részét is meghaladta ezzel az EURHUF, továbbá a 200 napos mozgóátlagát is áttörte. Nem segít a forintnak az erősebb dollár sem, az elmúlt hetekben jelentős erősödést mutatott, az euróval szemben pedig továbbra is 1,10 körül jár az EURUSD árfolyama, miközben a befektetők vélhetően már a Fed decemberi kamatdöntésére várhatnak.
Nemesfémek: Az arany sem tudott lendületbe kerülni tegnap, így már a 3600 dolláros szintek alatt jár a nemesfém. Az emelkedő rövid oldali hozamok és az erősödő dollár nem segít, az ezüstnél is jól látható a hetek óta tartó alulteljesítés. Az amerikai 2 éves hozam egyébként 4,7 százalék felett jár, alig pár bázispontra a szeptember végi idei csúcsoktól.
Magyar Telekom: A Magyar Telekom tegnap bejelentette, hogy megállapodott az érdekképviseletekkel a 2027-es bérfejlesztésről és a hatékonyságjavító intézkedésekről. A társaság 2026 negyedik negyedévében 4,7 milliárd forint egyszeri juttatást fizet, míg 2027 áprilisától átlagosan 2,8 százalékkal emeli a béreket. Emellett mintegy 96 pozíció megszüntetését tervezi, amihez kapcsolódóan közel 1 milliárd forint végkielégítési költséget számol el nagyrészt 2026 negyedik negyedévében. A részletes közlemény a BÉT oldalán olvasható.
OTP: Az OTP megállapodott az üzbég Gazdasági és Pénzügyminisztérium 17,5 százalékos Ipoteka Bank-részesedésének megvásárlásáról, amellyel a tranzakció lezárását követően 90,4 százalékra emelkedik a tulajdonrésze. A 2022-es eredeti megállapodás óta megváltozott gazdasági és pénzügyi körülmények miatt módosított feltételek 2026 negyedik negyedévében 55 millió dolláros negatív eredményhatással járnak konszolidált szinten.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.