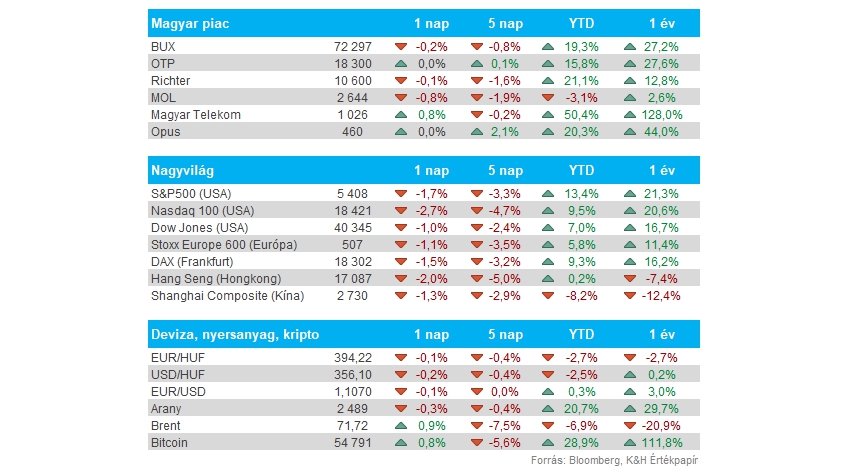
Nemzetközi részvények: Eséssel zárult a pénteki kereskedés a részvénypiacokon, az S&P 500 árfolyama 1,7 százalékot csökkent, ezzel három hetes mélypontra kerülve. Nem segítette a piaci hangulatot, hogy a pénteki NFP adat gyengébb lett a vártnál, így a recessziós félelmek is felerősödtek valamelyest. A defenzívebb szektorok, mint például a közműcégek, egészségügy még jobban tartották magukat, azonban növekedésről itt sem beszélhetünk. Európában is hasonlóan gyengén zárult a hét, a DAX 1,5, míg a CAC 40 1,1 százalékot esett. Az utóbbi napokban láthatóan újra megnőtt a volatilitás a piacokon, a VIX index is 20 fölé került vissza a múlt héten. Ez a hét már kisebb javulással indulhat, a határidős indexek is rendre pozitív tartományokban mozognak piacnyitás előtt.
Magyar részvények: A nagyobb visszaesés ugyan elmaradt a magyar piacon, de növekedésről sem beszélhettünk az előző héten. Az OTP nullában zárta a pénteki kereskedést, így az 50 napos mozgóátlaga felett tudott maradni az árfolyam. A Mol részvénye egyelőre folytatja lecsorgó pályáját, nem segítenek a globálisan csökkenő olajárak sem, de a Richter papírja sem találja az irányt. Az előző hét első felében a Magyar Telekom árfolyama kisebb korrekciót mutatott, viszont a hét végére vissza tudott kapaszkodni 1026 forintra.
Amerikai munkaerőpiac: A pénteki NFP adat elmaradt a várt 165 ezres szinttől, így 145 ezer új munkahely létrejöttét jelezte augusztusban. Emellett az előző havi adatot lefelé módosították, ami így 89 ezer lett. A munkanélküliségi ráta pedig a várakozásoknak megfelelően 4,2 százalékra mérséklődött vissza a júliusi 4,3 százalékot követően. Látható, hogy a munkaerőpiac már nem annyira feszített, mint egy évvel ezelőtt, ami a Fed számára is teret adhat a kamatcsökkentés megkezdéséhez, ugyanakkor a recessziós aggodalmakat is erősítheti.
Fed: Jövő hét szerdán, szeptember 18-án tartja következő kamatdöntő ülését a Fed. A piaci várakozások már egy 25 vagy akár 50 bázispontos vágást áraznak a szeptemberi döntés kapcsán, míg az idei évben összesen 1,25 százaléknyi kamatcsökkentés van beárazva. A múlt heti munkaerőpiaci adatok közzétételét követően a New York-i Fed elnöke már úgy nyilatkozott, hogy az amerikai gazdaság egyensúlyi helyzete megnyitotta az utat a kamatcsökkentések előtt.
Kötvényhozamok: Múlt héten tovább csökkentek az amerikai kötvényhozamok, a Fed közelgő kamatdöntése előtt a 2 éves kötvényhozam 3,6-3,7 százalék közelébe süllyedt vissza, de a 10 éves is hasonló szinteket érintett. Ezzel a 10 éves és 2 éves hozam közötti különbség pozitívba fordult át, az augusztus eleji piaci turbulencia után első alkalommal, míg azelőtt 2022 júliusában volt ez elmondható.
S&P 500: A szeptember 23-ai kereskedést megelőzően átsúlyozásra kerül az S&P 500 index. A változás érinti az American Airlines és az Etsy részvényét is, amelyek kikerülnek az indexből. Az új bekerülők között van a Dell és a Palantir, a részvények árfolyamai 5 és 7,9 százalékot emelkedtek a pénteki zárást követő kereskedésben.
Kína: A vártnál lassabb ütemben nőtt a kínai infláció augusztus folyamán, éves szinten 0,6 százalékkal nőttek az árak, míg az elemzői konszenzus 0,7 százalékos emelkedéssel kalkulált. Emellett a termelői árindex pedig a vártnál nagyobb mértékben esett vissza, így az 1,8 százalékos csökkenés is meglepte az elemzőket, az olaj, szén és a különböző üzemanyagok szektorában 3 százalékos visszaesés volt megfigyelhető, míg egy hónapja még 4,3 százalékkal nőttek a termelői árak. Látható, hogy a kereslet egyelőre nem pörgött fel kellőképpen, bár az élelmiszerárak több mint egy év után most emelkedtek ismételten.
Olaj: Pénteken már a 67 dolláros szinteket közelítette a WTI árfolyama, ezzel tavaly júniusi szintekre esett vissza az olajár. Több elemzőház is csökkentette a Brentre vonatkozó előrejelzését az utóbbi időben, múlt héten a Morgan Stanley is 75 dolláros átlagárat vár a negyedik negyedévre vonatkozóan. A társaság kiemelte, hogy a keresleti oldalon egyre inkább gyengülés jelei figyelhetők meg, ezzel szemben a kínálat továbbra is erős. Így a különböző olajipari vállalatok is gyengén szerepeltek az utóbbi hetekben, több részvény is régebb óta nem látott mélypontokra süllyedt vissza.
Makroadatok: A héten elsősorban inflációs adatokra fókuszálhatnak a befektetők, az amerikai adat szerdán érkezik, a magyar inflációs adatot már holnap reggel közzéteszi a KSH. Emellett az EKB kamatdöntése kaphat kiemelt szerepet majd, várakozások szerint ismét a kamat vágása mellett dönthet az EKB. A fontosabb eseményeket egyébként a weboldalunkon összegyűjtöttük.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.