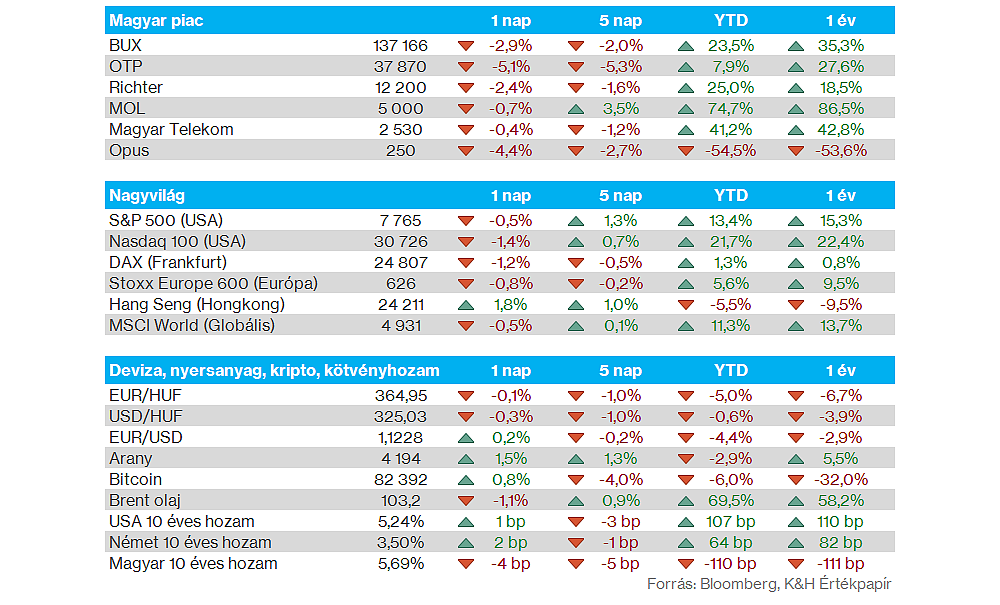
Nemzetközi piacok: Elfogyott a lendület az amerikai piacokon, tegnap elsősorban a technológiai szektor szerepelt gyengén, ennek következtében a Nasdaq 100 index közel 1,4 százalékos mínuszban, 31 ezer pont alatt zárt. Európában sem bontakozott ki kedvező hangulat, a német DAX index is a 200 napos mozgóátlaga alá került, miközben a francia CAC 40 már több mint 1000 pontot süllyedt az augusztusi csúcsokhoz képest. A befektetők a következő hetek gyorsjelentéseire várhatnak, miközben az energiapiaci események is fókuszban maradhatnak. A határidős indexek ma a piaci hangulat javulását jelzik, így az elmúlt napok gyengébb teljesítményét követően próbálkozhatnak meg emelkedéssel a nemzetközi részvénypiacok.
Szektorok: Vegyes teljesítmények voltak láthatók tegnap az egyes szektorokban, kiemelkedően szerepelt az energia, valamint a nem ciklikus fogyasztás is, míg a leggyengébb teljesítményt a techszektor nyújtotta, főképp az AI-infrastruktúra vállalatok és chipgyártók körében alakult ki nagyobb eladási hullám. Heti összevetésben hasonló trendek mutatkoznak, ugyanakkor havi szinten továbbra is a technológiai szektor vezeti a sort.
Magyar piac: Közel 3 százalékot esett tegnap a BUX index, héten mutatott kezdeti emelkedést követően újra lefordult a magyar részvénypiac. A csökkenést az OTP részvénye vezette megint, de a többi blue chip részvény sem tudott remekelni a gyengébb piaci környezetben. A szélesebb magyar részvénypiacon is gyengébb teljesítmények voltak láthatóak tegnap, ami szintén nem segítette a BUX teljesítményét.
OTP: Tovább gyengült tegnap az OTP árfolyama, a részvény ezzel már a 40 ezer forintos szintet is letörte, ami az elmúlt félévben fontos támasz volt. Látni kell, hogy nem csak az OTP, de a szélesebb európai bankszektor is folytatta gyengélkedését, a STOXX Banks index októberben már közel 7 százalékos csökkenést szenvedett el, míg az OTP több mint 11 százalékot gyengült szeptember vége óta. A bizonytalan francia politikai helyzet és a gyorsan emelkedő hozamkörnyezet sem segíti a bankszektor teljesítményét, a túl magas hozamkörnyezet a hitelpiaci növekedéssel kapcsolatos várakozásokra is negatívan hathat, de a befektetők a hosszú oldali kötvényportfóliók átértékeléséből kapcsolatos kockázatokra is reagálhatnak. Az OTP kapcsán fontos hír volt még az előző héten, hogy felülvizsgálják az orosz piaci stratégiájukat, akár a kivonulást is mérlegelve. A piac negatívan reagált a hírre a múlt hét első felében, de látni kell, hogy azóta tovább gyengült az OTP, az európai bankszektor korrekciójával párhuzamosan.
Devizapiacok: Tegnap megakadt a dollár erősödése az euróval szemben, az EURUSD árfolyama így egyelőre 1,12 közelében stabilizálódott. Látni kell viszont, hogy az utóbbi hetekben jelentős dollárerősödésre került sor, az EURUSD szeptember elején még 1,16 közelében mozgott, míg a jelenlegi 1,12 körüli szint közel másfél éves mélypontot jelent a devizapár grafikonján. Az euró számára nem kedvező a politikai bizonytalanság, valamint az energiaárak, különösen a gázárak emelkedése az ipartól jobban függő európai gazdaság számára sem kedvező, ezzel szemben az amerikai gazdaság kevésbé energiaintenzív, ami a dollár relatív erejét segítheti. A forint egyelőre stabilan tartja magát a piaci turbulencia ellenére is, az EURHUF árfolyama így 365 körül mozog ma reggel.
Energiaárak: A közel-keleti eszkalációval kapcsolatos félelmek hatására ismét emelkedésnek indultak az olajárak, így tegnap már a 105 dolláros szintet is meghaladta a Brent, de a WTI is 93 dollár körül mozgott. Emellett a Mexikói-öbölben kialakult hurrikán miatt az amerikai termelés egy része is kiesik, további nyomás alá helyezve az olajpiacokat. Az olajárak mellett egyébként az európai gázárak is emelkedésnek indultak, a holland TTF jegyzése ismét a 80 eurós zóna közelébe került, közelítve a szeptemberi lokális csúcsszinteket.
AI-szektor: Az AI-szektornak nem kedvezett a tegnapi hír, miszerint az OpenAI szeptemberi bevétele évesítetten 50 milliárd dollárt tett ki, ami elmaradt az előzetesen becsült 70 milliárdtól. A híreket követően lefordultak a chipgyártók, de az elektronikus eszközgyártók is gyengébben teljesítettek az amerikai részvénypiacon.
SpaceX: A SpaceX megállapodott az amerikai Grain Management országos, 800 MHz-es frekvenciaportfóliójának megvásárlásáról, amelyre a Starlink műholdas és mobilhálózatát építené. A hírt követően felerősödtek a telekom szektorban a hagyományos mobilszolgáltatók piacvesztésével kapcsolatos félelmek, így a Verizon, az AT&T és a T-Mobile US árfolyama is nagyobb mínuszba fordult a piaczárás utáni kereskedésben. A tranzakció lezárásához ugyanakkor még az amerikai hírközlési hatóság (FCC) jóváhagyása szükséges.
Starbucks: A Financial Times értesülései szerint a Starbucks a Chipotle étteremlánc felvásárlását fontolgatja. A Starbucks jelenlegi vezérigazgatója, Brian Niccol korábban hat éven át vezette a Chipotle-t, amelynek bevétele és részvényárfolyama is jelentősen megemelkedett az irányítása alatt. Hivatalos ajánlat egyelőre nem született, a Starbucks árfolyama tegnap végül enyhe mínuszban, míg a Chipotle részvénye több mint 6 százalékos pluszban zárt.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.