Relatív felülteljesítő tudott maradni több biztosító társaság részvénye is az elmúlt időszakban az amerikai és az európai piacon, sőt átlagosan az amerikai biztosítói szektor jobb teljesítményt mutat idén, mint az S&P 500. Az emelkedő kamatkörnyezet pozitívan hathat hosszabb távon a jellemzően kötvényekbe fektető biztosító cégeknél, a relatív alacsony részvénypiaci kitettség pedig ellenállóbbá teheti a cégeket az idei évben tapasztalható visszaeséssel szemben. A várhatóan javuló megtérülés pedig akár magas osztalékokkal is párosulhat, amely ebben a környezetben vonzóvá teheti a cégeket.
Kihívásokkal teli időszak köszöntött be a részvénypiacokra, és az elmúlt negyedévekben a teljesítmény meglehetősen gyenge, a vezető részvényindexek egyaránt csökkenő trendben mozognak. Mindez a befektetők számára is nehezített terepet jelent, azonban az egyes szektorok között még mindig érdemes lehet válogatni, hiszen a jelenlegi gazdasági környezet sem érint feltétlenül rosszul minden szektort.
A magas energiaárak miatt a nyersanyagszektor az egyértelmű nyertes, míg például a pénzügyi szektor gyengén teljesít, főként a recessziós kockázatok növekedése miatt. A „klasszikus” bankokon kívül azonban a biztosítói szegmens érdekes pozícióban van, a kamatkörnyezet növekedésével javulhat a szektor eredményessége, ráadásul jellemzően alacsonyabb kockázatot vállalnak fel a cégek a befektetéseiken, emiatt a piaci mozgások alakulása is tompítottan jelenik meg az egyes cégeknél.
Monetáris szigorítás
A Fed mellett az EKB is megkezdte a szigorítást, bár alacsonyabb mértékű ütemben. A kamatok emelkedése és az eszközvásárlási programok befejezése pedig a hozamok emelkedését eredményezi, amely kedvező hatás a biztosítóknál, főként, ha az egyik fő terméknek számító életbiztosításokat nézzük.
A növekvő hozamok növekvő marzsokat jelenthetnek a cégeknek, emellett pedig a szabályozói környezetnek is jobban megfelelhetnek a biztosítók, mivel a jobb eredményekkel javulhat a tőkemegfelelés is.
Természetesen a bankoknak sem kedvezőtlen a kamatok emelkedése, hiszen ez pozitív hatással van a kamatbevételekre, ugyanakkor a hitelekre való keresletet csökkenti, főként egy negatív gazdasági környezetben. Emiatt, amennyiben a befektetők recessziót áraznak a bankpapírok nem lesznek felülteljesítők. A biztosító szektor azonban ettől eltér. Ugyan a részvénypiaci teljesítmény az idei évben nem jó, így itt lehetnek veszteségek a szektorban, jellemzően kötvénybefektetések vannak túlsúlyban a biztosítók portfóliójában, de ez persze egyes cégenként változhat. Ugyan rövidtávon a kötvényeknél a kamatok emelkedése az árfolyamokra negatívan hat, hosszabb távon már magasabb hozamot tudnak elérni a meglévő befektetéseken a cégek.
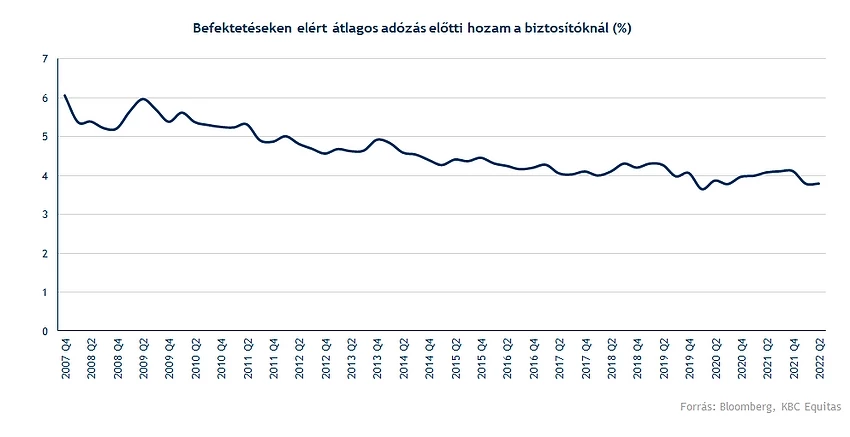
Az elmúlt években látható volt, hogy az alacsony kamatkörnyezetben csökkentek a biztosítók által elért befektetési hozamok is. 2008 óta a trend egyértelműen csökkenő volt, azonban a kamatemeléseknek köszönhetően ebben fordulat lehet. Az alábbi ábrán az amerikai biztosítók körében elért átlagos hozam látható, amelyben a 2018-as időszakban volt látható egy kisebb fordulat, ahogyan a kamatemelések akkor szintén elindultak a Fed részéről.
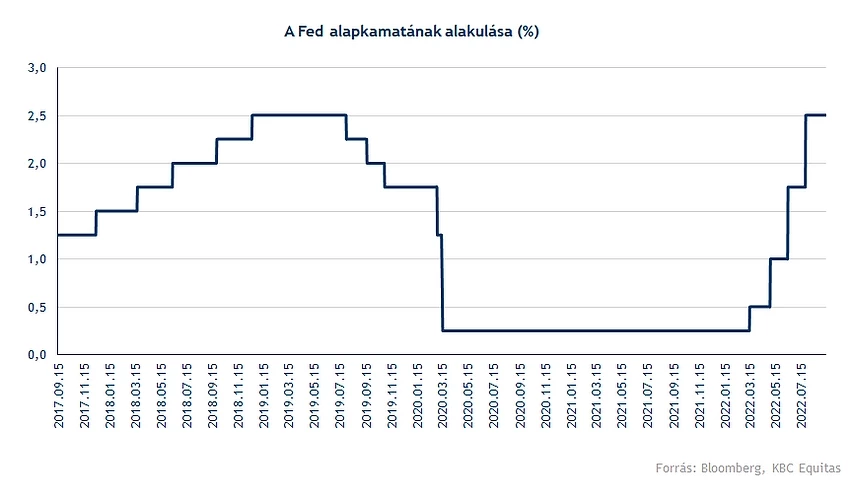
A Fed az elmúlt időszakban pedig már a 2018-as szintekig emelte az alapkamatot, és a hosszú hozamok esetében is emelkedés látszódik, hiszen a 10 éves amerikai kötvényhozam már a 3,5 százalékot közelíti.
Hasonló a helyzet az európai biztosítóknál is, bár az Eurózónában a kamatkörnyezet alacsonyabb, de szintén elkezdte az EKB is a kamatemelési ciklust. A német 10 éves kötvényhozam például 1,7 százalékra emelkedett, amely a 2013-as szinteket jelenti, és várhatóan a további kamatemelésekkel további növekedésre van kilátás a kötvényhozamokban. Az emelkedő hozamok a biztosítók számára nemcsak a magasabb elérhető hozamokban, de a tőkekövetelmény mutatókban is jelentkeznek. Mindez pedig abban is segíthet a biztosítóknak, hogy az esetleges részvénypiaci kitettségeken szerzett veszteségekkel szemben ellenállóbbak legyenek. Eddig az idei év nem a részvénypiaci szárnyalásról szólt, így ez szintén fontos szempont lehet az egyes cégeknél.
Amerikai biztosítók
Az amerikai biztosítók valamelyest kedvezőbb helyzetben vannak, mivel a Fed már elkezdte a kamatemeléseket. Emellett egyéb hatásokat is figyelembe lehet venni a cégeknél. Az Egyesült Államokban a növekvő bérek tovább növelhetik az ún. 401 (k) nyugdíjmegtakarítási programokba kerülő összeget, amely így a kezelt vagyon növekedéséhez vezethet. Egyre több cég jelenti be az Egyesült Államokban is, hogy az infláció miatt tovább emelik a béreket, a munkaerőpiac pedig feszes.
A kevésbé kockázatos eszközöknél a magasabb hozamok mellett pedig eljöhet a fordulópont, az utóbbi időszakban már kevesebb tőke áramlott ki az amerikai részvény és kötvény befektetési alapokból. Ezzel további vagyon áramolhat a biztosítók alapkezelőihez is. Például a 2020-as évben is látható volt, hogy a kevésbé kockázatos kötvényalapokba jelentősebb összeg áramlott be.
Biztosítók teljesítménye a piaccal szemben
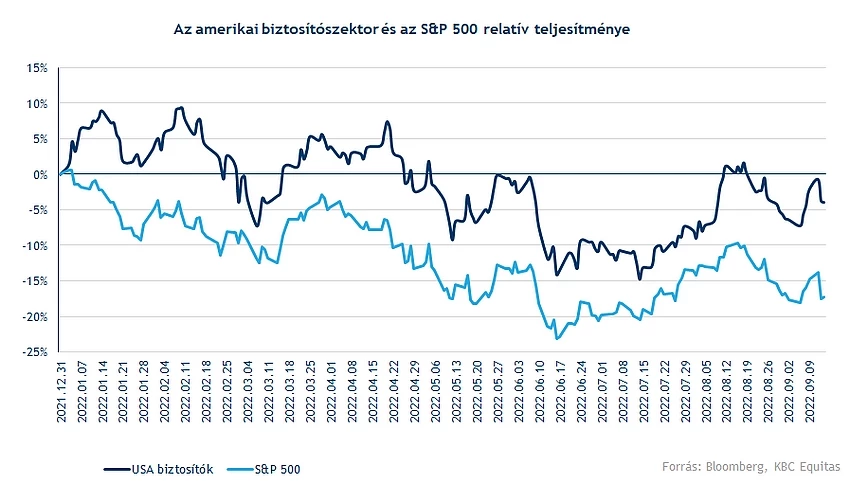
Az év elején a biztosítók részvényárfolyama szintén visszaesett, összességében viszont az elmúlt időszakban már inkább felülteljesítő a szektor az Egyesült Államokban. A recessziós kockázatok viszont jelen vannak a szektorban is, hiszen jellemzően az állampapír piac mellett vállalati kötvénybefektetések is nagyobb súlyban találhatók a cégeknél, tehát a csődkockázat növekedése egyébként negatív hatás lehet, főleg, ha ténylegesen le kell írni emiatt bizonyos kötvényeket. Az Egyesült Államokban a biztosítók átlagos teljesítménye az idei évben mindössze 4 százalékos mínusz, amellyel felülteljesítik az S&P 500 17 százalékos visszaesését.
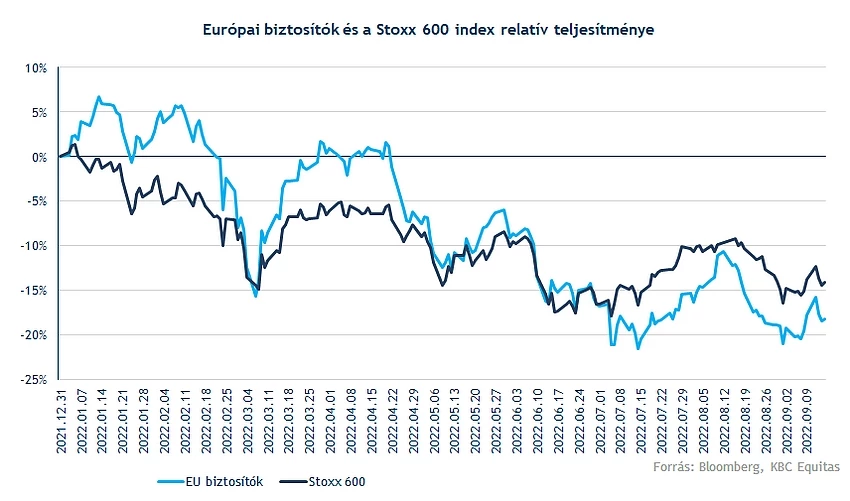
Európában már eltérő a helyzet, ott összességében kisebb mértékben alulteljesítették a piacot a biztosítók, azonban egyes szereplők (pl. Aegon, AXA, Swiss Life) felül tudták teljesíteni a piacot, sőt az idei évben például az Aegon részvényei 6,5 százalékos pluszban tartózkodnak. Ezzel együtt a szektorban vannak alulteljesítők is, ezzel együtt összességében a Stoxx 600 idei évben elért 14 százalékos csökkenésével szemben a biztosítók indexe mínusz 18 százalékos teljesítményt tud felmutatni.
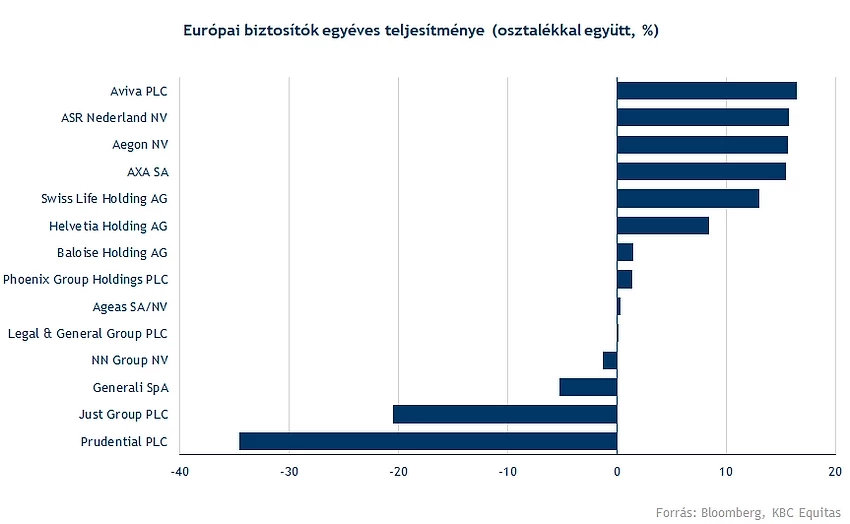
Az elmúlt egy évet nézve az európai biztosítók teljesítménye azért még mindig nem annyira gyenge, az osztalékokkal együtt számolva például az AXA, Aegon, ASR vagy Aviva részvényei 16 százalék feletti hozamot tudtak biztosítani. Gyengébben a biztosítók közül a Generali és az NN Group részvénye szerepelt.
Értékeltség
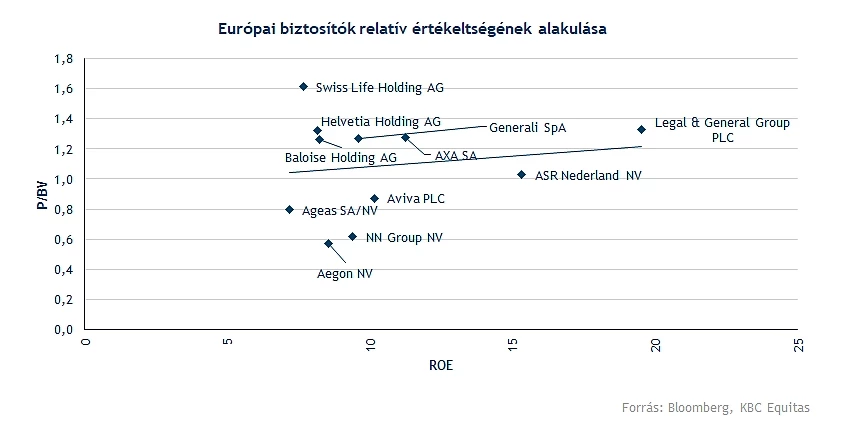
Az európai és az amerikai biztosítási szektorban is vegyesen alakul az egyes részvények értékeltsége. Európában relatív alulértékeltnek például az Aegon, NN Group, ASR Nederland részvényét lehet tekinteni, ugyanakkor ezek a cégek 10 százalék vagy afeletti ROE-t is el tudtak érni a jelenlegi időszakban. Míg például az AXA vagy a Generali esetében jellemzően könyv szerinti érték feletti értékeltséget láthatunk.
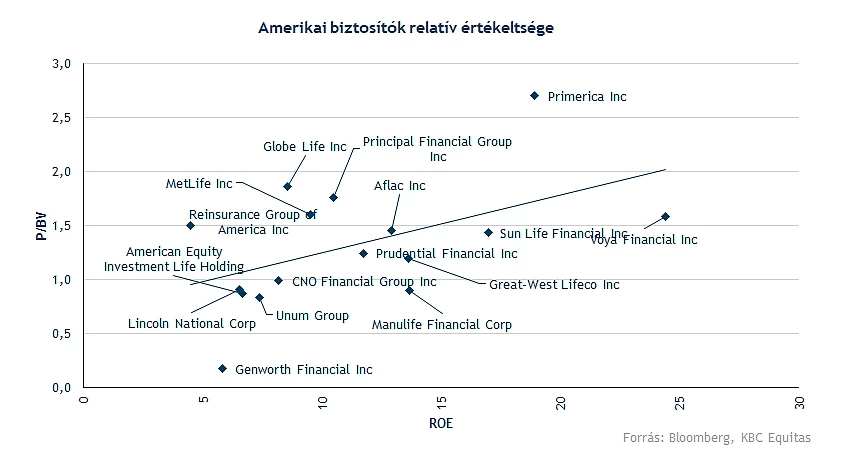
Az amerikai biztosítók esetében hasonlóan alakul az értékeltség, tehát összességében nagy eltérés nincsen az európai és az amerikai részvények értékeltségében a ROE függvényében. Az amerikai piacon relatív alulértékeltebbnek a Voya Financial, Sun Life, Prudential Financial tűnik, míg például a MetLife inkább az elért ROE-hoz képest magasabb értékeltségen forog a P/BV mutató alapján. A vizsgált biztosítók jellemzően főként életbiztosításokkal foglalkoznak, legtöbb esetben a fő szegmenst ez alkotja.
A biztosítók teljesítményéről múlt heti elemzésünkben is írtunk, akkor az AXA részvénye volt a középpontban, azonban a francia biztosító mellett más európai és amerikai cégek is hasonló fundamentumokkal rendelkeznek a jelenlegi gazdasági környezetben. Bár kockázatok vannak, tehát alapvetően egy mélyebb recesszió negatívan érintheti a cégeket, viszont a kamatok emelkedése pozitívum a biztosítók számára, és a bankok hitelezési tevékenységével szemben a szektor kevésbé érzékeny a gyengébb gazdasági környezetre. Emellett lehet tér a díjak emelésére is, amely kompenzálhatja a költségoldali növekedést.
Szektor szinten az amerikai biztosítói szektor tudta eddig felülteljesíteni a piacot, míg az európai cégeknél már vegyesebb a kép, hiszen néhány vállalat részvénye volt jobban teljesítő a piacnál, köztük az előbbiekben említett AXA is, vagy a Swiss Life, illetve az Aegon. A hosszabb távú befektetők szempontjából pedig szintén vonzó lehet a szektor, hiszen jellemzően magasabb osztalékhozamot biztosítanak a részvények, amennyiben pedig javulni tudnak a vállalati eredmények, amelyhez a kamatemelések is hozzájárulhatnak, akkor további magas osztalékra lehet kilátás a következő időszakban.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.