Szinte a várakozásoknak megfelelő eredmények elérésére volt képes a negyedévben az easyJet, azonban az osztalék megemelését pozitívan fogadták a befektetők, így a részvény is kisebb pluszban jár ma délelőtt. Egyébként idén a versenytársakhoz képest is felülteljesítő tud lenni a társaság, amely egyre jobb fundamentumokat ér el, valamint várakozások szerint a következő években is folytatódhat ez a javuló tendencia a cég életében.
Kisebb pluszban jár az easyJet árfolyama ma, ugyan a gyorsjelentésével hatalmas meglepetésekről azért nem rántotta le a leplet a társaság, de a megemelt osztalékról szóló hírt kedvezően fogadhatták a befektetők. A várakozásokat nagyjából hozni tudta a cég, habár némi elmaradás azért így is megfigyelhető, összességében elégedetlenek nem lehetnek a befektetők a látottakkal.
Újra nő a profit
Látni kell, hogy a profitabilitás javuló úton jár, így éves szinten az adózás előtti eredménye is 610 millió fontra emelkedett a szeptemberben zárult üzleti év végére, amely a bázishoz képest 34 százalékos javulásnak felel meg. A bevételek is az üzleti évben 9,3 milliárd font fölé jutottak, így a következő negyedévekben is folytatódhat a növekedés a várakozások szerint. A középtávú tervek elérése is egyre reálisabbá válhat idővel, az ünnepi időszakok kiemelkedő teljesítménye repítheti tovább az easyJet részvényét a jövőben is. Emellett a cég vezérigazgatója is kiemelte, hogy az erős nyári szezonnak köszönhetően sikerült redukálni a téli hónapokban elszenvedett veszteséget, hiszen egyébként rekordmértékű profitot realizált a második félév során a társaság.
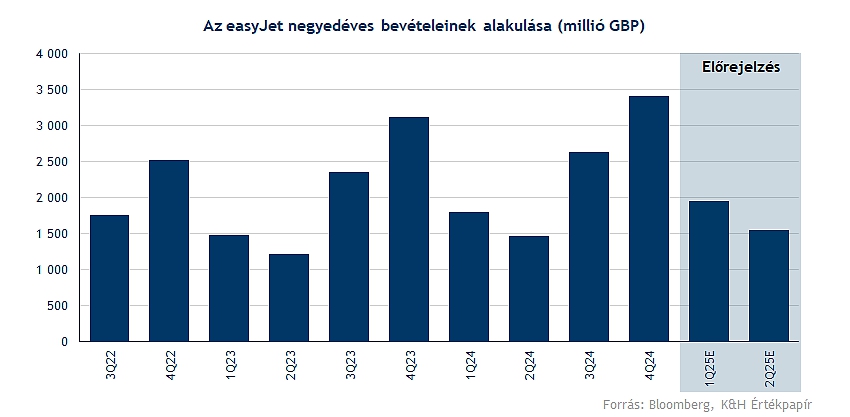
Ha csak a kulcsfontosságú adatokat emeljük ki, akkor szemmel látható a javuló tendencia éves szinten, még ha némileg a várakozásoktól el is maradt a társaság:
- Az elérhető kapacitás mértéke 100 millió fölé emelkedett az idei évben, míg a következő üzleti évre vonatkozólag további 3 százalékos bővüléssel kalkulál a menedzsment.
- Az utasforgalom is hasonló ütemben javult, összesen 89,7 milliós forgalmat bonyolítva le ezzel, amelyhez 89 százalékos kapacitáskihasználtság párosult.
- Az egy ülésre jutó adózás előtti eredmény mértéke is szignifikáns emelkedést mutatott, a bázishoz képest 24 százalékos javulás figyelhető meg, ráadásul a 190 milliós ünnepi szezon alatti profit 56 százalékos emelkedésről árulkodik.
- A marzsok tekintetében is látni emelkedést, az EBITDA-marzs 1 százalékpontos, a ROCE 3 százalékpontos javulást produkált a bázishoz képest.
A kapacitásbővülés a jövőben is egyre nagyobb fókuszt kaphat, ezzel egyre nagyobb szeletet hasítana ki magának a piaci tortából az easyJet. A flotta dinamikus bővítése nagyobb kiadásokkal is járhat, ez pedig CapEx soron okozhat azért érdemi növekedést, de hosszabb távon megtérülést vár a menedzsment a flotta méretének növekedésétől. Persze ez idővel amortizáció terén az eredményességet is csorbíthatja valamelyest, de ha sikerül bevételi oldalon is a növekedés, valamint a költségoldalon némi stabilizációt elérni, akkor tovább folytatódhat a profittermelés növekedése is.
A hosszabb távú stratégia keretén belül a monetizációra is egyre nagyobb hangsúlyt fektethet a cég, céljuk, hogy az olcsó utazást könnyen elérhetővé tegyék, ami növekvő kereslettel párosulva erősebb bevételt és profitokat hozhatna. Az 1 milliárd fontos adózás előtti eredmény mielőbbi elérése a célja a vezetőségnek, emellett középtávon ülésenként 7-10 fontos profitot realizálnának, míg az ünnepi szezon adózás előtti eredménye kapcsán a 250 millió font elérése a feladat. A kapacitás bővítése a fokozatos flotta bővülés mellett valósulhatna meg, így hosszabb távon évi 5 százalékos növekedést tűzött ki ennek céljává a menedzsment.
A következő üzleti év kapcsán 3 százalékos kapacitásjavulást prognosztizálnak, emellett nagy hangsúlyt helyezne a cég a gyengébb téli hónapok veszteségeinek csökkentésére. Emellett az idei eredmények után részvényenként 12,1 penny osztalékot fizethet majd jövő februárban a részvényeseknek a cég, amely jelentős emelést jelent a tavalyi 4,5 pennys osztalékot követően.
Felülteljesítő a versenytársakhoz képest a részvény
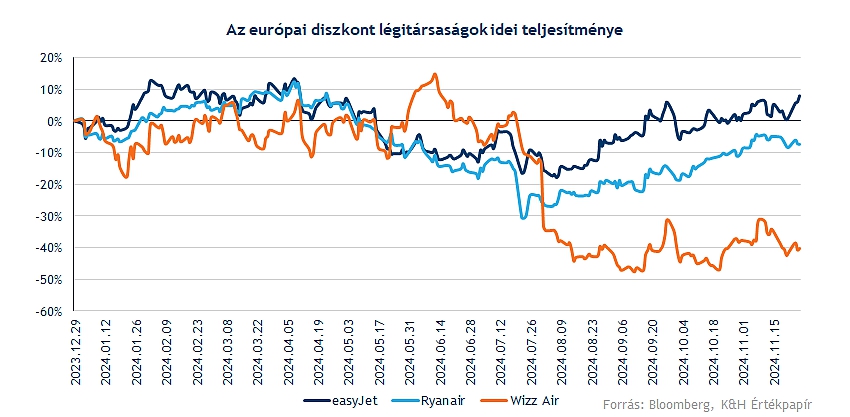
Az európai légitársaságok alulteljesítéséről már korábbi elemzéseinkben is írtunk, azonban, ha csak a három nagyobb európai diszkont légitársaságra fókuszálunk, akkor láthatjuk az easyJet idei felülteljesítését a piacon. Az easyJet kisebb pluszban áll idén, 8 százalékos emelkedésnél jár, amely a piaci teljesítményhez képest egyáltalán nem kiemelkedő, de iparági szinten nincs szégyenkeznivalója a cégnek. Fontban mérve a teljesítményt a Ryanair 7 százalék körüli mínuszban áll idén, míg a Wizz Air jelentős zuhanást elkönyvelve, 40 százalékos csökkenésnél jár eddig idén.
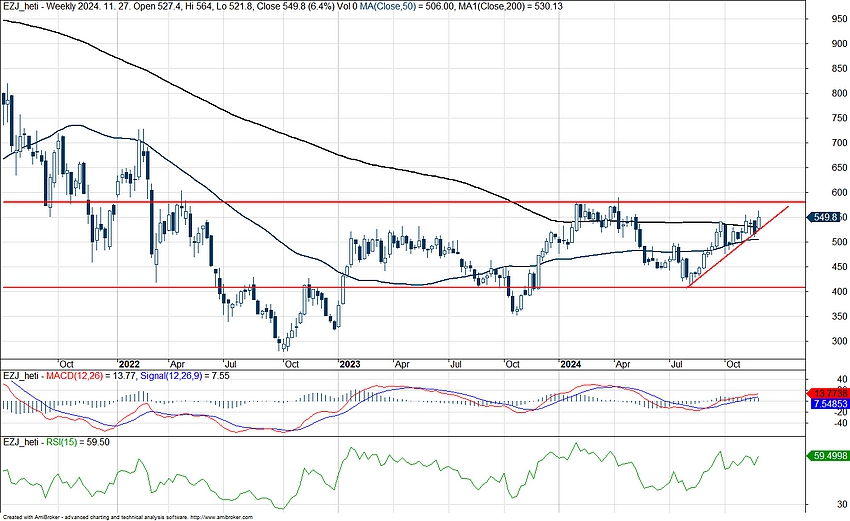
A technikai képet tekintve egy markánsabb emelkedő trend rajzolódott ki a grafikonon, hiszen az augusztusi lokális mélypontok elérését követően új lendületet vett a részvény, ebben a nemzetközi hangulat javulása az iparágban, a javuló fundamentumok, illetve az olajárak konszolidációja is támogatást nyújthatott. Sikeresen áttörte a 200 hetes mozgóátlagot is a papír, idővel pedig akár az aranykereszt képe is megjelenhetne az 50 hetes mozgóátlag emelkedésével.
Ellenállást még az 5,7-5,8 font körüli szintek képezhetnek, e felett tartósan egyébként 2022 óta nem tartózkodott az árfolyam, így szemmel láthatóan lenne még hova javulnia. A covid okozta sokkot egyébként az európai légitársaságok az amerikai versenytársakhoz képest lassabban dolgozták fel, így az amerikai társaságok felülteljesítővé váltak, és már új csúcsokra tudott elmozdulni akár a Delta, de a United Airlines is. Támaszt egyébként még az emelkedő trendvonal, valamint a 4,1 körüli szint képezhet.
Az easyJet heti grafikonja (2024. 11. 27. 11:15)
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.