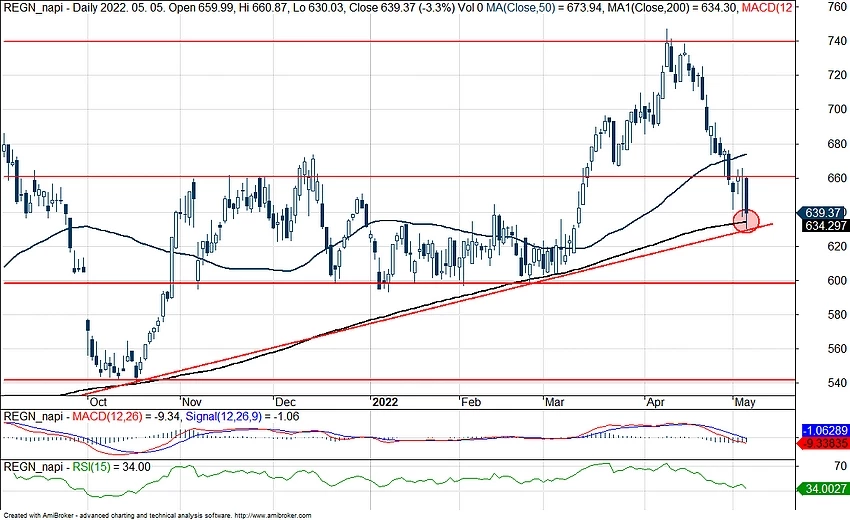
Továbbra is erős a kereslet a Regeneron termékei iránt, így a negyedéves jelentés is jól sikerült a napokban. Technikailag igen kedvező szintekre esett vissza a papír a borús piaci hangulatnak köszönhetően, így a 200 napos mozgóátlag érintését követően indulna a csúcsok felé a részvény. Értékeltségét tekintve továbbra sem tűnik túl drágának a papír, továbbá fundamentálisan sem mutatkoznak problémák a vállalat esetében.
A gyógyszeripar több nagyobb vállalata is felülteljesítő tudott lenni ebben a turbulens piaci környezetben idén is, a gyógyszerek sok esetben nem helyettesíthető terméknek minősülnek, így az infláció gyors emelkedése mellett is rákényszerülhetnek a fogyasztók a készítmények vásárlására. A hét során tette közzé az első negyedéves eredményeit a vállalat, a fontosabb sorokon sikerült felülmúlnia az elemzői várakozásokat is a cégnek.
Három fontosabb gyógyszer teszi ki a vállalat bevételeinek nagyrészét, így továbbra is jelentős a kereslet a Dupixent asztma kezelésére szolgáló készítmény iránt, valamint a szembetegségek kezelésére alkalmazott Eylea esetében is. Az első negyedéves eredményt is ezek a készítmények dobták meg igazán, illetve a koronavírus elleni gyógyszer is hozzájárult az erős bevételekhez. Az Egyesült Államokban azonban az FDA betiltotta a gyógyszer értékesítését, miután úgy vélték, hogy az omikron variáns ellen nem elég hatékony. Így jelenleg a cég dolgozik az új variánsok ellen is működő gyógyszerkészítmény létrehozásán. Európában továbbra is vásárolhatók ezek a készítmények, így 216 millió dolláros bevételt eredményezett ez a negyedév során.
Idén ugyan minimális pluszban áll eddig a részvény, azonban így is bőven felülteljesítőnek számít a piacon a papír. Az elmúlt időszak kedvezőtlen piaci hangulatában a Regeneron árfolyama is visszaesést mutatott, így fontos támaszokról próbálna újból megindulni. Sokat segíthet az árfolyamnak a kialakult emelkedő trendvonal, valamint a 200 napos mozgóátlag érintését követően pattanna a részvény.
Felfelé a 660 dollár körüli szint jelentheti az első leküzdendő akadályt, ennek áttörését követően ismét az 50 napos mozgóátlag fölé próbálhatna elindulni a papír. A 740 dolláros csúcs elérése 15 százalékos emelkedést jelentene, legutóbb egy hónapja sikerült ezeket a szinteket érintenie az árfolyamnak, így látható, hogy ebben a makrokörnyzetben is felülteljesítő tud lenni a Regeneron.
Védelmet elsősorban a 200 napos mozgóátlag, valamint az emelkedő trendvonal jelentheti, ezeknek a szinteknek a letörése sokat rontana a kialakult technikai képen. Az 595-600 dolláros zóna többször végállomást jelentett a rövid távú árfolyameséseknek, így ez a tartomány fontos támaszt képezhet a jövőben is. Lejjebb még az 540 dolláros szint jelenthet segítséget a bajban. Az indikátorok az elmúlt időszak gyengélkedésének köszönhetően igencsak visszaestek, így az RSI is a 30-as szint közelébe süllyedt vissza.
A Regeneron napi grafikonja (2022. 05. 06. nyitás előtt)
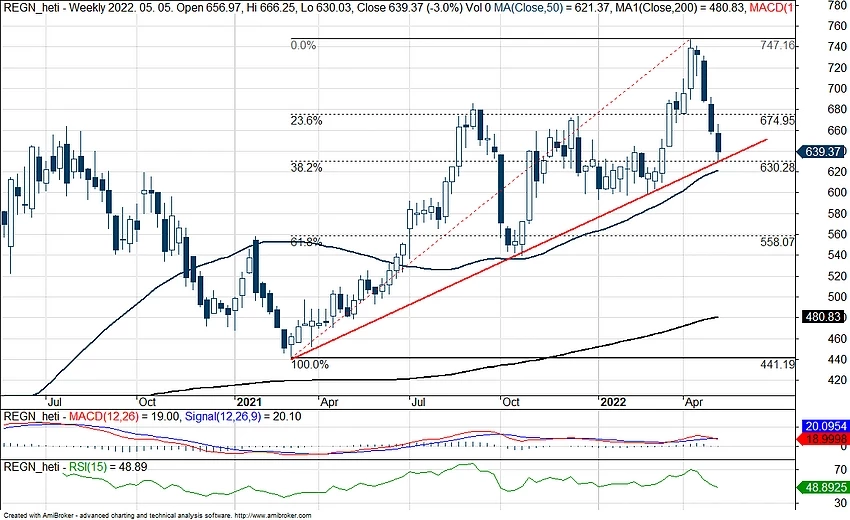
A heti grafikonon látható Fibonacci-szintek is fontos ellenállásokat, illetve támaszokat rajzolnak ki, így jelenleg a 38,2 százalékos szintről indulhatna ismét emelkedésnek a részvény. Továbbá a 23,6 százalékos szint jelenthet ellenállást, ennek a szintnek közeléből többször is visszapattant az árfolyam, így ennek áttörése fontos feladat lenne az árfolyam számára.
Támaszként szolgálhat az emelkedő trendvonal, illetve a közelben elhelyezkedő 50 hetes mozgóátlag is. A 200 hetes mozgóátlagtól jelentősen eltávolodott már az árfolyam, így ehhez való visszatérés sokat rontana a technikai képen. Az indikátorok nincsenek kritikus szinteken, azonban inkább lefelé mozgó trendet mutatnak.
A Regeneron heti grafikonja (2022. 05. 06. nyitás előtt)
Pénzügyileg stabil lábakon áll a vállalat, az adósság mértéke nem túl nagy, míg a készpénzállománya jelentős a cégnek. A magas cash flow termelése hosszabb távon fennmaradhat még, ugyan a koronavírus elleni gyógyszerből származó bevételek megdobták a vállalat eredményeit, így a jövőben várható némi visszaesés ezen a téren, de ez a társaság profitabilitását nem befolyásolná. A marzsok továbbra is magas szinteken mozoghatnak, a nettó eredményhányad 40 százalék feletti értéken stabilizálódhatna akár hosszabb távon is.
Jelenleg 14,6-es előretekintő P/E rátán forog a részvény, ez alacsonyabb az elmúlt öt év átlagánál, azonban az utóbbi két évben az árfolyamemelkedés mellett valamelyest a mutató is felfelé indult el. A jelenlegi szinteken azonban még mindig nem tűnik túl drágának a részvény. A Bloomberg adatai alapján az elemzők is vételre, esetleg tartásra ajánlják a részvényt, ennek köszönhetően a konszenzusos célár 688 dollár felett alakul. Így van még tér az árfolyam előtt.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.