Idén felülteljesítőek a különböző dohányipari vállalatok a piacokon, így a Philip Morris is szépen tartja magát eddig. A füstmentes e-cigaretták egyre nagyobb szerepet játszanak a vállalat életében, így a menedzsment is bizakodó a jövőre nézve. Az árfolyam is egy emelkedő trendcsatornában mozog, így ebben a turbulens piaci hangulatban is folytathatná az emelkedését. Emellett a befektetők számára továbbra is vonzó lehet a Philip Morris által kínált 5 százalékos évesített osztalékhozam is.
Jól tartják idén magukat a különböző dohányipari részvények, így a Philip Morris is 4 százalékos pluszban áll jelenleg, ezzel bőven felülteljesítőnek minősül a piacon. A versenytársak is szépen teljesítenek, ugyan az Altria az utóbbi napokban valamelyest visszaesett, így is mindössze 2 százalékos mínuszban áll idén. A Philip Morrist a defenzív papírok közé sorolhatjuk, a 0,68 pontos béta mutató is jelzi, hogy a piaci visszaesések kevésbé érintik érzékenyen a részvényt, ami az ideihez hasonló években így fontos szempont lehet.
További pozitívum, hogy kifejezetten magas osztalékhozamot nyújt a befektetők számára a Philip Morris, részvényenként 1,25 dollárt fizet negyedévente a vállalat, ez évesítve 5 százalék feletti hozamnak felel meg. Idén eddig 4,2 százalékkal emelkedett a részvény árfolyama, azonban a kiemelkedő osztalékhozamnak hála, az idei teljes hozama eddig 5,6 százalék a részvénynek.
Az utóbbi időben egyre nagyobb hangsúlyt fektetnek a vállalatnál az úgynevezett füstmentes e-cigarettákra, amelyek kevésbé károsak a hagyományos cigarettákhoz képest. A cég terméke, az IQOS iránt is egyre nagyobb kereslet mutatkozik, így egyre inkább előtérbe kerül az ehhez kapcsolódó termékek értékesítése. A Swedish Match felvásárlásával tovább növelné a részesedését a füstmentes cigaretták piacán a cég. A vállalat pénzügyi igazgatója is elmondta, hogy további növekedést várnak a jövőben, valamint a második negyedévre is az eddigieknél jobb előrejelzésekkel állt elő a menedzsment.
A kitört háború ugyanakkor nem túl pozitív a Philip Morris számára, hiszen Oroszország, illetve Ukrajna is fontos importőr volt a vállalat számára. Idén várhatóan nem fogja tudni megismételni a tavalyi kiemelkedő eredményeit a társaság, azonban így is erős számokra van kilátás.
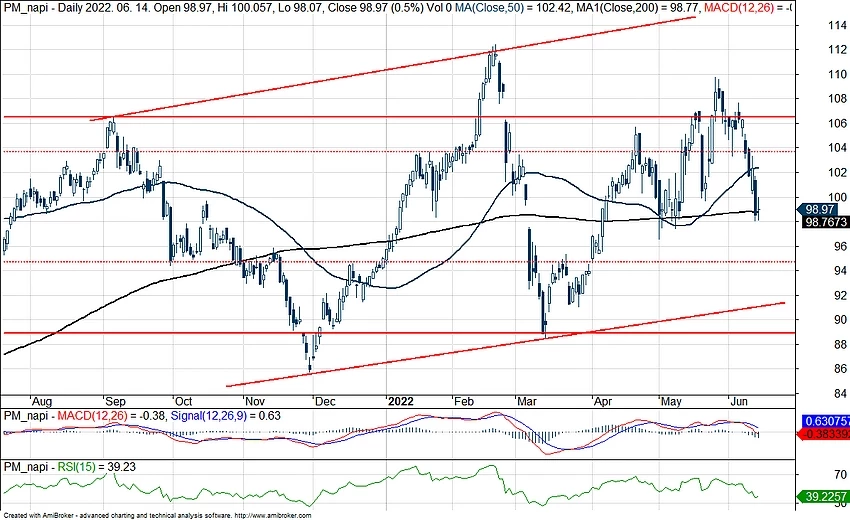
Technikailag is jó szinteken áll az árfolyam, látható, hogy egy emelkedő trendcsatornában mozog a részvény, így ezen belül folytathatná az idei pozitív teljesítményét. Látható, hogy a 200 napos mozgóátlagig esett vissza a napokban az árfolyam, így a 98 dolláros szint is fontos támaszt jelenthet a közeljövőben. Felfelé a 106-107 dolláros szintek lehetnek célkeresztben, míg ezt követően a lokális csúcsot jelentő 112 dolláros szinteket támadhatná a papír.
Jelenlegi turbulens piaci környezetben kiemelt szerepet képezhetnek a támaszszintek, így a 94 dollár alatt az emelkedő trendcsatorna alsó szára jelenthet fontos védelmet. Ha letörné ezt az árfolyam, az elrontaná a technikai képet, azonban a 89-90 dolláros zóna kimentésére siethetne. A háború kitörését követően is ezekre a szintekre esett vissza a részvény, azonban sikerült innen újból emelkedésnek indulnia. Az indikátorok közül az RSI közelíti a túladott zónát, azonban egyelőre még a semleges tartományban mozog az indikátor.
A Philip Morris napi grafikonja (2022. 06. 15. nyitás előtt)
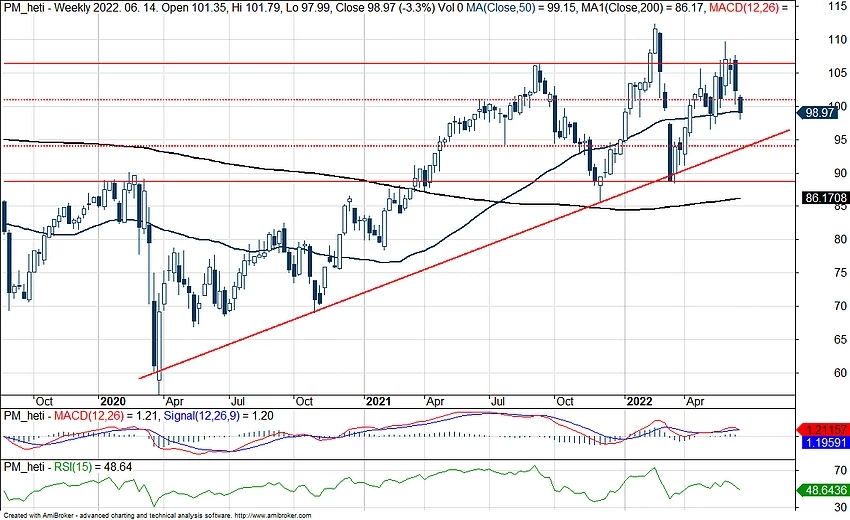
A heti grafikonon is észrevehetjük, hogy egy emelkedő trend alakult ki a 2020-as márciusi mélypont elérését követően, ezzel egy többéves csökkenő trend tudott fordulni. Ezt az emelkedő trendvonalat többször is tesztelte az árfolyam, azonban tartósan nem tudta letörni eddig, így ez mindenképp pozitív jelnek tekinthető. Lejjebb még a 89-90 dolláros tartomány jelenthet támaszt, ez korábban fontos ellenállásként szolgált, azonban az áttörést követően többszöri visszatesztelés során bizonyította, hogy megfelelő menedéket nyújthat a bajban.
A mozgóátlagok is emelkedő trendet jeleznek, így jelenleg az 50 hetes átlagról pattanna az árfolyam ismét. A 101, illetve a 106 dolláros szintek képezhetnek ellenállást, illetve a 112 dolláros lokális csúcs.
A Philip Morris heti grafikonja (2022. 06. 15. nyitás előtt)
Értékeltségét tekintve kissé emelkedett az elmúlt időszakban a Philip Morris előretekintő P/E rátája, így jelenleg 17-es mutatóval rendelkezik, ez valamelyest magasabb az elmúlt öt év átlagánál is, de a piaci szintekhez képest azért nem nevezhető nagyon magasnak. Az elemzők továbbá inkább optimisták a részvény kapcsán, hiszen csak vételi és tartási ajánlások érkeztek a Bloomberg adatai alapján, továbbá a 12 havi konszenzusos célár 111 dollár felett alakul, ennek elérése 12 százaléknál is magasabb felértékelődést jelentene a mostani árszinthez képest.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.