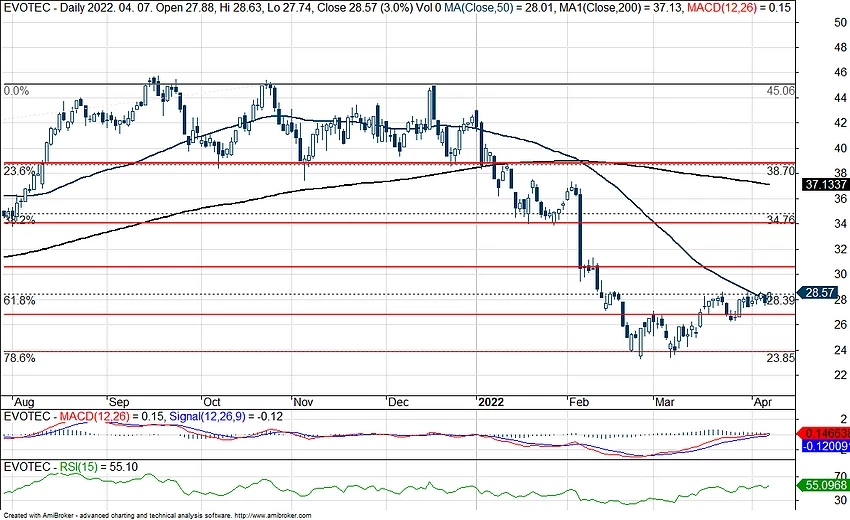
Nagy visszaesést szenvedett el az Evotec árfolyama, amely az elmúlt év közel teljes emelkedését visszaadta. Egy dupla mélypont után azonban fordulat látszódik a grafikonon, és a részvény már az 50 napos mozgóátlagot is áttörte. Az árfolyam emelkedését a napokban az egészségügyi szektor felülteljesítése is segíthette, hamarosan pedig a cég gyorsjelentése is érkezik, amelyre érdemes lehet figyelni.
Jelentősen büntették a befektetők az Evotec részvényét, amikor a Bayer felfüggesztette az egyik folyamatban levő kutatási projektjét az Evotec-kel, de pozitív hírek is érkeztek a cég felől. Például a cég további hosszútávú megállapodást kötött az Eli Lilly-vel, és a jelenleg is folyamatban levő kutatások biztatóak, valamint 2 hatóanyag is a 3 fázisú klinikai vizsgálatoknál tart.
A visszaeséssel az Evotec árfolyama közel a 2019-es csúcspontokig esett vissza, támaszt pedig a 23 eurós szint körül tudott találni az árfolyam. Egy dupla mélypontot kialakítva innen fordulni tudott a részvény, a napokban pedig az 50 napos mozgóátlagot is megközelítette a részvény.
A 23 eurós szint közel a 78,6-os másodlagos Fibonacci szint, jelenleg pedig a 61,8-as Fibonacci szintnél jár az árfolyam, amelyet a pozitív trend folytatódása esetén áttörhet a részvény. Felfele a 30 és 34 euró körüli szintek jelenthetnek ellenállást. A 2019-es csúcsok 26,9 eurónál húzódnak, amely szintén támaszt jelenthet a most kialakult dupla alj mellett.
Az Evotec napi grafikonja (2022. 04. 07. 12:15)
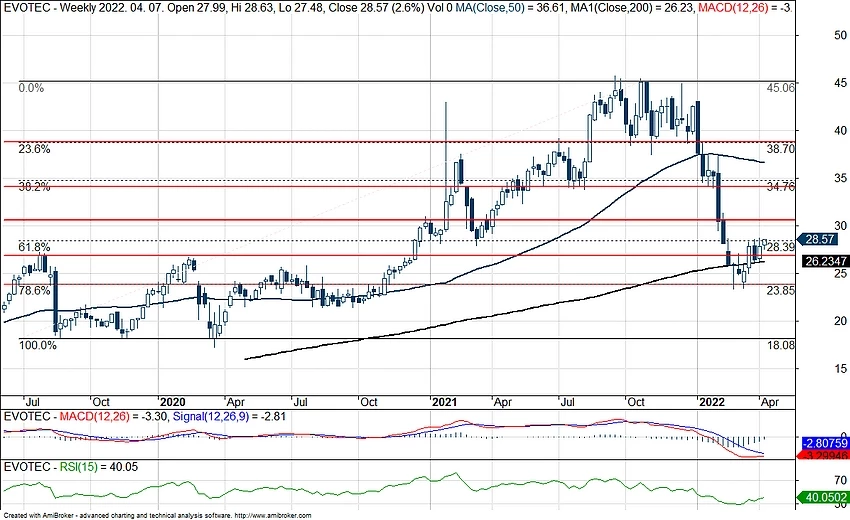
A heti grafikon alapján a 200 hetes mozgóátlag környékéről próbál fordulni az árfolyam, visszatesztelve ezzel a 2019-2020 közötti szinteket.
Az Evotec heti grafikonja (2022. 04. 07. 12:15)
Az árfolyam visszaesése miatt jelenleg a részvény mélyen a célárak alatt tartózkodik. A konszenzusos célár jelenleg 40,18 euró, és annak ellenére, hogy a közelmúltban célárvágások is történtek, a legtöbb elemző vételi ajánlást fogalmazott meg a részvényre, és a legalacsonyabb célár is 30 euró, amely még mindig magasabb a mostani árfolyamnál.
A cég jelenleg alacsony profitabilitással működik, amely leginkább a nagyon magas kutatás-fejlesztési költségeknek köszönhető. Mindez az értékeltségi mutatókon is látszódik, hiszen az előretekintő P/E ráta 140 felett van.
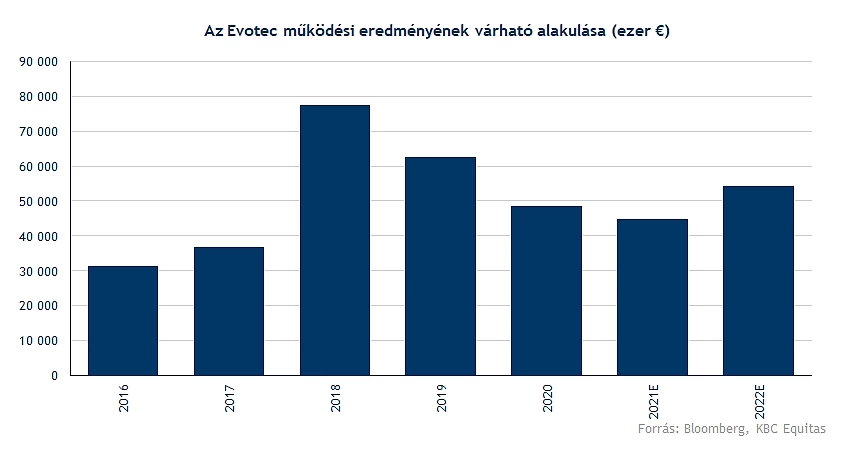
Az értékeltségi mutatók közül érdemesebb lehet nézni az EV/EBITDA rátát, amelyben a historikus értékeltséghez képest kevésbé kiugró értékeket láthatunk. Az árfolyam csúcsán 55-ös előretekintő EV/EBITDA rátán forgott a részvény, míg jelenleg 37,8 körüli a mutató, amely a 2018-2020-as időszak értékeltségi csúcsait jelenti, miközben korábban ezen időszak értékeltségének a kétszeresén forgott a részvény. Tehát most jelentősen lecsökkent önmagához képest az értékeltség az Evotecnél, viszont az EBITDA-várakozások inkább növekedést mutatnak, ahogyan a következő időszakban a működési eredményben is növekedés várható.
Hamarosan közzéteszi a tavalyi éves jelentését is az Evotec, április 12-én érkezik a jelentés, amelyre kiemelten érdemes lesz figyelni. A magas értékeltség ellenére a piaci visszaesésben látható, hogy inkább az egészségügyi szektor, illetve más defenzívebb szektorok maradtak felülteljesítők, ez pedig a piaci hangulatot nézve az Evotec szempontjából is kedvező lehet.
A gyógyszerkutatással foglalkozó cégnél jelenleg két kutatás is a fázis 3 klinikai vizsgálatok szintjén van, valamint további 3 hatóanyag a fázis 2-es klinikai vizsgálatok szintjén van, az onkológia, illetve a neurológia területén. A legelőrehaladottabb kutatások mellett azonban további hatóanyagok kutatásával is foglalkozik az Evotec, főként a daganatos betegségek, neurológiai betegségek, valamint az immunológia területén. A legjelentősebb partnerei a cégnek például a Bayer, a Sanofi, a JingXin, a Carrick és a Bristol Myers Squibb.
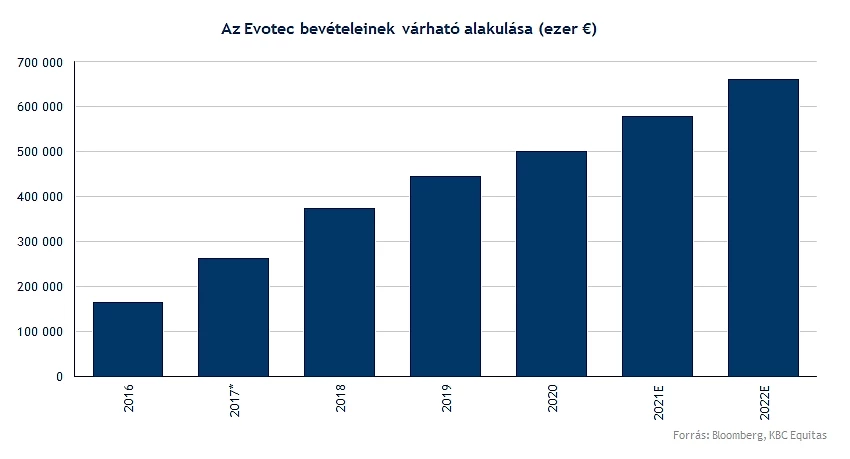
Az Evotec bevételeinek nagyobb részét a kutatás-fejlesztési szolgáltatások után kapja, emellett a mérföldkő kifizetésekből, valamint kisebbségi részesedésekből származik bevétele. Jelenleg még a kiszervezett szolgáltatásokért járó díjak, illetve mérföldkő kifizetések adják a legnagyobb részét a bevételeknek, míg hosszútávon a vállalat célja, hogy az esetlegesen sikeres hatóanyagok és gyógyszerek után minél nagyobb arányban kapjon royalty bevételeket is. A jelenleg még futó kutatásokból először viszont 2025-ben számít royalty bevételekre az Evotec.
Így az Evotec leginkább egy hosszútávú növekedési sztoriként értelmezhető, jelenleg még magas értékeltség mellett. A gyógyszerkutatási szektor azonban a koronavírus járvány következtében is extra növekedést kapott, valamint a legnagyobb gyógyszergyártók szempontjából a kiszervezési tevékenység okozhat hatékonyságnövekedést, amely a kisebb kutatással foglalkozó cégek számára pozitívumot jelent.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.