50 százalékos pluszban nyithat ma a Snap árfolyama, a közösségi médiacégek tegnapi nagy esése után így komoly felpattanás látható. A volatilitás jelentősen megnőtt, a Snap viszont még így is mínuszban állhat év eleje óta, és a fundamentumok terén is bőven lenne még mit javítania a vállalatnak.
Amekkorát perecelt kerékpáros szaknyelven fogalmazva tegnap a Facebook, akkorát gurított zárás utáni jelentésével a Snap. Sőt, igazából még annál is nagyobbat, mert a közösségi médiacégek királyának számító Facebook 27 százalékot esett, a Snap részvényei viszont tegnap zárás után 50 százalékot emelkedtek. Őrült számok, ugye?
Na azért nem egészen, vagy legalábbis nem árt kontextusba helyezni. A Snap tegnap ugyanis a jelentésig nem sok jelét adta közelgő szárnyalásának, a befektetők éppen a Facebookra adott piaci reakció miatt keseregtek, az árfolyam pedig 23,6 százalékot zuhant tegnap. A cég tehát a Facebooknak „hála”, értékének negyedét veszítette el egyetlen nap alatt a tőzsdén. A depresszió utáni jó híreket tehát ebben a kontextusban kell látni, hirtelen mégis nagy lett az öröm, talán túlságosan is.
Amit látni kell viszont, hogy a Snap a nagy megugrás után is „csak” 37 dollár körül nyithat, ami a két nappal ezelőtti 32 dollárt ugyan bőven meghaladja, de azért közel sem olyan brutális mértékben, mint amit a mai szárnyalás sugall. Egyrészt. Másrészt az is fontos aspektus, hogy az évet még 47 dollárnál kezdte a részvény, vagyis a felezés utáni 50 százalék még mindig nem elég. Sőt, még mindig 20 százalékos mínuszban lehet az idei évben a Snap egy ilyen felpattanás után is, amivel a piacot továbbra is alulteljesíti.
Jók a számok! Jók a számok?
A negyedik negyedéves jelentés legpozitívabb pontja kétségtelenül a nyereség, amiből pedig általában keveset adnak a cégnél, így azt meg is becsülik a befektetők. A cég az elmúlt években nagyon sok milliárd dollárt égetett el, ehhez képest valóban üdítő fejlemény a 22 millió dolláros nettó profit. Más kérdés, hogy az egyéb sorokat leszámítva, csak az üzemi eredményre fókuszálva még mindig veszteséget látnánk.
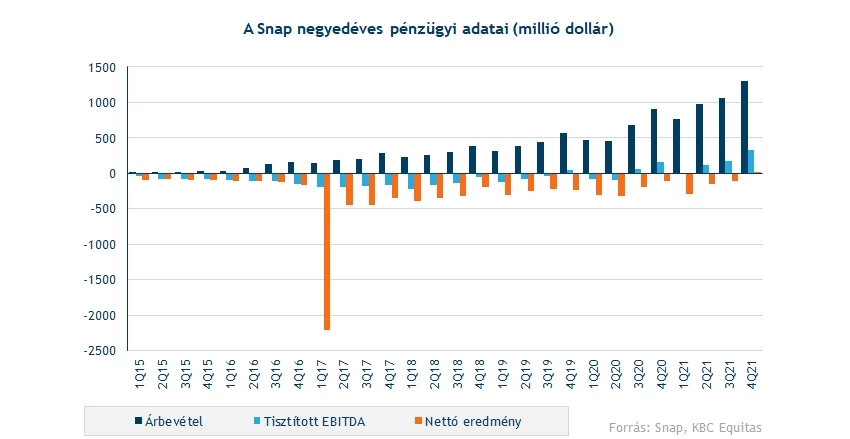
Az viszont kétségtelenül pozitívum és nem lehet elvenni a cégtől, hogy éves szinten már csak fél milliárd dolláros volt a mínusz a nettó soron, miközben 2020-ban még majdnem 1 milliárd dollárt sikerült elérni. A javuló eredménysor tehát fontos elem, ugyanakkor az elemzői várakozások szerint a trend valamelyest hasonló maradhat, 2022 egészében is még hasonló mértékű mínusz lehet, majd csak 2023-tól jöhet a nyereséges működés.
Ez tökéletesen rímel a korábbi forgatókönyvekre, a Snaptől rövid távon mindig belefér a veszteséges működés, de persze közép-hosszú távon már inkább nyereséges lehet a cég. A mostani számok alapján némileg persze örülhetnek a befektetők, de a korábbi csalódások után közel sem biztos, hogy az eddig megszokott forgatókönyv megváltozik majd. A gond pedig az, hogy az idő múlásával csak későbbre és későbbre tolódik a tartósan nyereséges működés. Nem véletlenül van az tehát, hogy a 2017-ben a tőzsdén 25-30 dollár körül indító részvény árfolyama ugyan sikeresen ült fel egy-két pozitív trendre (pl. online papírok szárnyalás a járvány kapcsán), de végső soron most is a 2017-es szinteken jár a papír, 5 éves távlatban nézve tehát érdemi hozamokat így nem igazán tudott elérni.
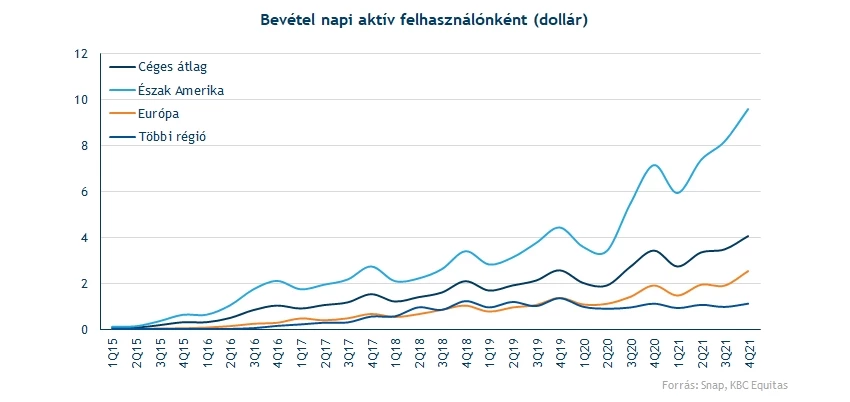
A cégnek a mérethatékonyságot kellene javítania, amihez a felhasználói számon túl a monetizációnak is javulnia kell. Utóbbi egyébként szépen alakul a cégnél, 13,75 dollárnál jár az éves felhasználónkénti bevétel, ami szép ugrás a 2020-as 10,22 dollár után. Ezzel viszont alapvetően a Facebooknak sem volt még gondja a legutóbbi negyedévben sem, miközben a Snap a kiterjesztett valósággal kapcsolatos fejlesztésekből és szoftveres megoldásokból erősen tud profitálni, noha az Apple adatvédelmi változtatásai a céget is érintik.
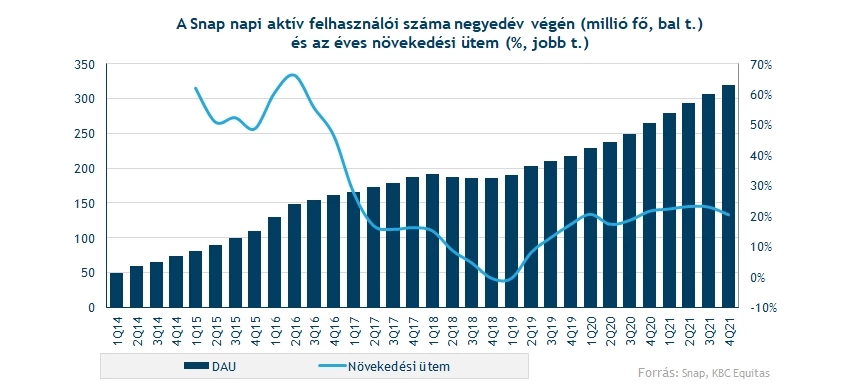
A növekedési ütem a felhasználóknál továbbra is fennáll, 20 százalékos az éves bővülés. Ugyanakkor a 319 milliós szám abszolút nem jelent még kritikus tömeget, ami a nyereségtermelés tekintetében is jól látható éves szinten. Egy év alatt 50 millióval sikerült növelni a felhasználók számát, de még mindig nagyon messze van attól a szinttől, amivel például a Facebook rendelkezik.
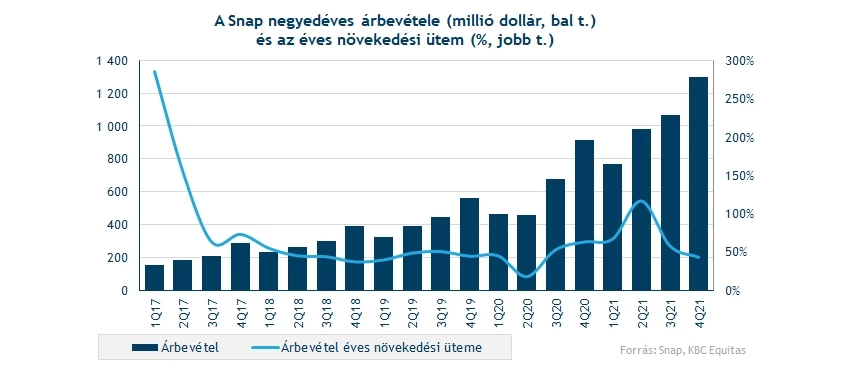
A várakozások szerint azonban folytatódik a növekedés, a cég az első negyedévben 1,03-1,08 milliárdos bevételt érhet el, ami meghaladja a várt 1,02 milliárd dollárt. Ezzel együtt a 32 helyett 37 százalékos növekedés érdemben még nem változtatja meg az összképet, miközben 2022-re az elemzők 34 százalékos növekedéssel számolnak, aminek kvázi mindkettő megfelelt volna. Bár a következő években még tovább javulhatnak a bevételek, az eredménytermelésnél nem ez a kép látható, főleg az elmúlt hónapokban indultak el látványosan lefelé a várakozások.
Ehhez képest a Snap még a várható nyitással számolt áron is kimondottan drága, hát még az év eleji árfolyamok alapján. Az idei évre várt bevételek mellett is 10 feletti P/S ráta látható, ami a Facebook-Twitter páros 4,4-4,7 körüli értékét is jócskán meghaladja. Ráadásul ezek a cégek képesek nyereséget termelni már most is, a Facebook ráadásul hatalmas marzsokkal. Ehhez képest a Snap árazásában továbbra is a merész jövő van, amit érdemben ezzel a jelentéssel véleményünk szerint azért még nem tudott igazolni a papír.
Nagy esésből nagy emelkedés
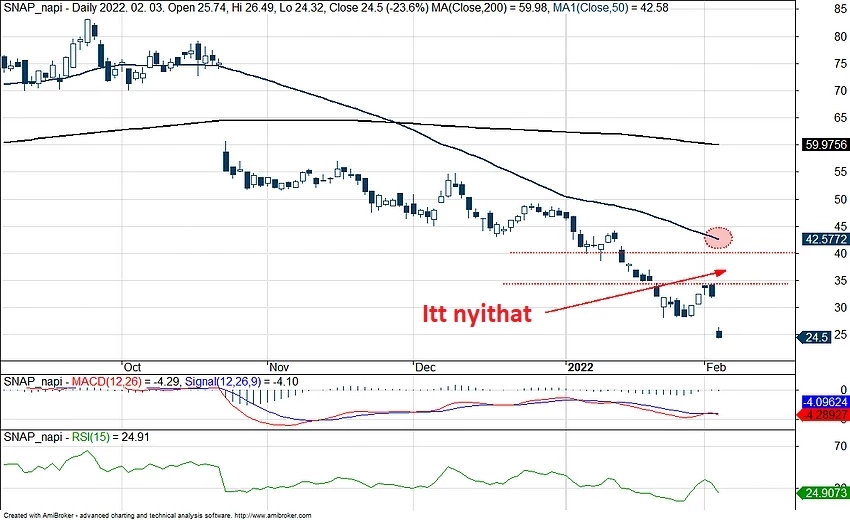
A technikai kép alapján látható, hogy a mostani várható visszapattanással az előző napok szintje fölé kerülhet a Snap. Emiatt a 35 dolláros szintek lehetnek majd az elsődleges támaszok, míg 42,5 dollár körül az 50 napos mozgóátlagot lehet érdemes figyelni, amit az október végi letörés óta nem tudott meghaladni a papír.
Január elején 40 dollár körül is volt egy szint, ami rövid távon támaszt jelentett egy ideig a papír számára, akár ez is ellenállás lehet most. A nagy meginduláshoz tehát több fontos szintet is át kellene törni, miközben a nap végi zárás még szintén fontos jelzés lehet a piac számára. Véleményünk szerint bár a jelentés rosszul nem sikerült, de piaci mozgás inkább az elmúlt napok szélsőséges hangulatának szól, semmint a drasztikusan javuló fundamentumoknak. Emiatt az óvatosság továbbra is indokolt lehet.
A Snap napi grafikonja (2022.02.04. nyitás előtt)
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.