Eddig nem az idei az Ecolab részvényének a legjobb éve, a higiéniai óriás számára az alapanyagár-emelkedés és a kamatemelési ciklus is kedvezőtlen, az árfolyam pedig a részvénypiacokat is alulteljesítette. Viszont a jelentős korrekción túllévő részvény már kezd magára találni, az utóbbi időszak növekedése után a technikai kép feljavult, az értékeltség az év eleje óta sokat mérséklődött, és a kedvező kilátások miatt sem érdemes még temetni a részvényt.
Az Ecolab globálisan is vezető vállalat a vízkezelési, higiéniai és fertőzésmegelőzési szolgáltatások terén. Számos iparágat kiszolgálnak az élelmiszeripartól kezdve a vendéglátási szektoron át az energiaiparig. 170 országban, többek között Magyarországon is jelen vannak.
A vállalat szolgáltatásai iránt stabil a kereslet, a jelenlegi járványokkal tűzdelt környezetben továbbra is hangsúlyos maradhat a higiénia és fertőzésmegelőzés. Viszont az alapanyagköltségek emelkedése negatív trend a vállalat számára, részben ez is okolható a részvény gyenge idei teljesítményéért, az általánosan is negatív piaci hangulaton felül. A költségnövekedés miatt a vállalat többszöri áremelést is végrehajtott az utóbbi időszakban.
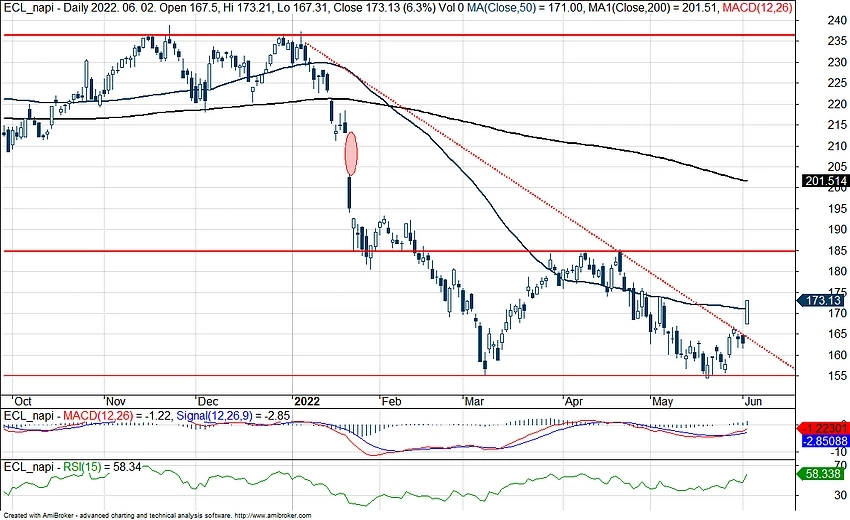
Az idei évben összesen 26 százalékot mérséklődött az Ecolab árfolyama, ezzel a részvény az S&P 500 és a Nasdaq teljesítményét is alulmúlta. Az elmúlt napokban azonban már látványos fordulat indulhatott el. A 155 dolláros márciusi lokális mélypont szintje erős támasznak bizonyult, és május közepén innen fordult az árfolyam, amely ezen a héten már az év eleje óta tartó csökkenő trendvonalat is egyértelműen megtörte.
Tegnap nagy lendülettel szakította át az 50 napos mozgóátlagot is az árfolyam, így a következő célpont már a 185 dolláros ellenállás lehet, ahol a részvény tavaszi menetelése többször is elakadt. A szint áttörése komoly fegyvertény lenne, és utána már megcélozható lehetne a 200 napos mozgóátlag is, vagy hosszú távon kitartó kedvező hangulat esetén betöltésre kerülhet a grafikonon a januári rés, viszont a 235 dolláros csúcszóna még elég messze van. A lendület megakadása esetén az 50 napos mozgóátlag és a csökkenő trendvonal visszatesztelése is elképzelhető, alattuk még támaszt a 155 dolláros szint képezhet.
Az Ecolab napi grafikonja (2022.06.03. nyitás előtt)
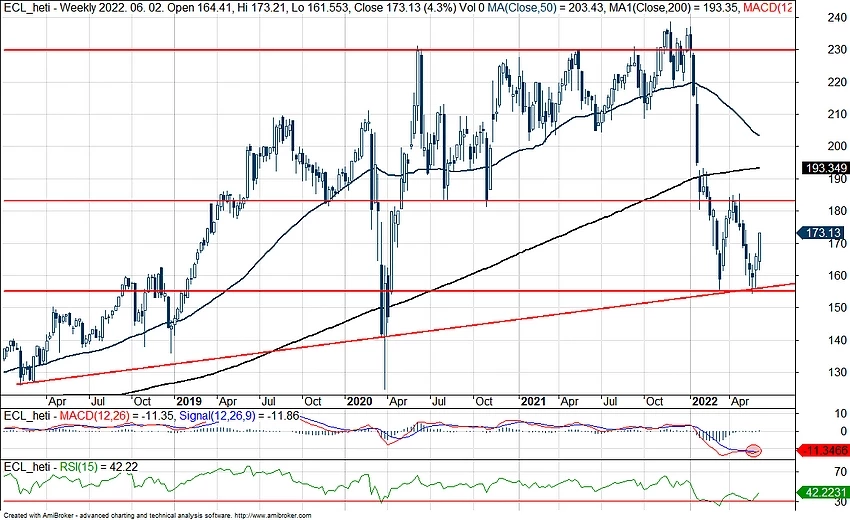
A heti grafikon is érdekesen néz ki, amely alapján az elmúlt hónapokban mintha egy duplaalj alakzat alakult volna ki, amely erősíti a pozitív fordulatot. Emellett a technikai indikátorok is kedvezőek, az MACD és az RSI is inkább pozitív jelzéseket küld. Az emelkedő trend pedig már több mint négy éve kitart, május közepén a trendvonalról és a 155 dolláros támaszról indult el éppen a felpattanás, ezek pedig továbbra is védelmet nyújthatnak csökkenés esetén. Az emelkedés következő állomása a 185 dollár körüli ellenállás lehet, utána pedig a 200 és 50 hetes mozgóátlagok is megcélozhatóvá válhatnának.
Az Ecolab heti grafikonja (2022.06.03. nyitás előtt)
A részvény értékeltsége az év eleje óta sokat mérséklődött, 2020 második fele óta másfél éven keresztül 40 körüli előretekintő P/E rátán forgott a papír, a jelenlegi 31-es ráta is átlag alattinak mondható az elmúlt öt évet nézve. Az S&P 500-hoz viszonyított értékeltségi prémium is mérséklődött, persze azért még mindig 76 százalékkal magasabbra van árazva a részvény az indexhez képest a mutató alapján.
A vállalatot stabilan növekvő bevétel és javuló marzsok jellemzik. Idén 12 százalékos bevételnövekedésre számít a konszenzus, az EPS pedig 13 százalékkal javulhat. A fundamentumoknál a negatívumot a viszonylag magas eladósodottság jelentheti, a nettó hitel/EBITDA mutató 3 körüli. Így az emelkedő kamatkörnyezet kedvezőtlen lehet a cég számára.
A társaság negyedévente osztalékot is fizet, amelynek mértékét hosszú évek óta folyamatosan növelik. A következő 51 centes kifizetés júliusban esedékes, az osztalékszelvény vágására június 17-én kerül sor. Az osztalékfizetés mellett a vállalat részvényvisszavásárlási programot is tart.
Az elemzők többsége optimista a részvénnyel kapcsolatban, a célárak átlaga 196 dollár, amely 13 százalékos felértékelődési potenciált jelez. Az UBS elemzője éppen tegnap emelt célárat a részvényre, 186 dollárról 205 dollárra, és tartás helyett már vételre javasolja a papírt. Az elemző a globális makrohelyzettől függetlenül komoly növekedési potenciált lát a vállalat esetében, és több pozitív jelet érzékel a fogyasztói szolgáltatásokhoz és utazáshoz kapcsolódó értékesítés növekedésében. Az elemző szerint pedig sikeresen átháríthatja a költségnövekedést a fogyasztókra a cég.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.