Izgalmas hetek állnak a Twitter részvénye mögött, és a következő időszak is a cég felvásárlására irányuló kísérletről lehet hangos. Elon Musk múlt heti felvásárlási ajánlatát nem övezte osztatlan siker, azonban a kísérlet több potenciális vevő figyelmét is felkeltheti, és akár Musk ajánlata is emelkedhet még. Jelenleg viszont nagy bizonytalanságot eredményez a részvénynél a jelenlegi helyzet, és az árfolyam a következő napokban is jelentős elmozdulásokat produkálhat, és a jövő héten érkező gyorsjelentés is további impulzust adhat.
Elon Musk és a Twitter sztorijának legújabb fejezete még március végén kezdődött. A Tesla-vezér akkor jelentette be, hogy saját közösségi média oldal indítását fontolgatja, mivel szerinte a Twitter nem biztosítja a véleményszabadságot. Április elején pedig kiderült, hogy Musk 9 százalék fölötti részesedést szerzett a Twitterben, ez pedig alaposan felbolygatta a piacot, a bejelentést követő kereskedési nap 27 százalékot emelkedett a részvény. Ezt követően igazgatósági tagságot is ajánlottak Elon Musknak, aki azonban nem kívánt beülni az igazgatóságba, a döntésében közrejátszhatott, hogy tagként szabály szerint nem szerezhetne 15 százalékosnál nagyobb részesedést a társaságban.
Április 14-én jelentette be Elon Musk, hogy 54,2 dolláros részvényenkénti áron felvásárolná a teljes vállalatot. Ez az ajánlat a teljes társaságot 43 milliárd dollárra értékeli. Musk állítása alapján ez a legjobb és legutolsó ajánlata. Amennyiben pedig a felvásárlási kísérlete nem lesz sikeres, akkor a jelenlegi részesedésétől is megválhat.
Méregpirulát írt fel a menedzsment
Elon Musk jelenleg 9 százalék körüli részesedéssel rendelkezik a Twitterben. A társaság a napokban viszont új védelmi mechanizmust vezetett be esetleges felvásárlási kísérletek megnehezítésére. Az új szabály szerint, amint egy részvényes a menedzsment engedélye nélkül 15 százalékos részesedés fölé jut a cégben, akkor a többi tulajdonos kedvezményes áron juthat új részvényekhez, ezzel hígítva a felvásárlást tervező tulajdonos pozícióját. Ez az úgynevezett „méregpirula” jelentősen megdrágítja az ellenséges felvásárlási kísérleteket.
A méregpirula egy évig marad érvényben a mostani döntés alapján. Az igazgatóság ugyanakkor jelezte, hogy egy cég érdekében álló ajánlatot készek elfogadni. Ez alapján elképzelhető, hogy Elon Musk vagy másik potenciális felvásárló esetlegesen magasabb árajánlatát már megfontolnák.
A Bloomberg információi szerint egyébként Muskon kívül más tulajdonosok is potenciális felvásárlók lehetnek. Az egyik ilyen a Silver Lake magántőke befektetési társaság lehet a Bloomberg szerint, amely egyelőre csak 1 százalék alatti részesedéssel rendelkezik. Emellett akár a Thoma Bravo társaság is elképzelhető lehet felvásárlóként, miután már meg is környékezték a Twittert, hogy másik ajánlatot tehetnek Musk mellett a cégre. Az egyelőre tisztázatlan, hogy mennyire vannak felkészülve komoly ajánlatra.
Kérdés, hogy melyik zsebébe nyúlna Musk a felvásárláshoz
A Bloomberg szerint Elon Musk a világ leggazdagabb embere, és a becslés szerint 250 milliárd dollár körüli vagyonnal rendelkezik. Az eszközeinek jó része azonban részvényben van. Így a felvársárláshoz elképzelhető, egyes részesedéseinek értékesítése, akár a Tesla vagy a SpaceX esetében is. Így előfordulhat az is, hogy a Tesla részvénye nyomás alá kerülne a piacon, Musk fokozódó eladásai révén. A Wall Street Journal értesülése szerint azonban akár az Apollo Global Management is támogathatja Musk felvásárlását forrással, ez esetben pedig nem biztos, hogy szükség lenne Musk számára részvényeladásra. Musk esetleges partnere a felvásárlásban az Oracle is lehet akár, amely a TikTok révén egyébként sem ismeretlen a szektorban.
A Twitter május 25-én tartja az éves rendes közgyűlését. Akár ez az esemény is fontos lehet az akvizíció szempontjából. Két igazgatósági tag újraválasztásáról dönthetnek a tulajdonosok, ez az esemény pedig jelképesen akár egy felvásárlásról szóló hangulatszavazást is produkálhat, az igazgatósági tagok elutasítása ugyanis a Közgyűlés Musk melletti támogatását is kifejezhetné.
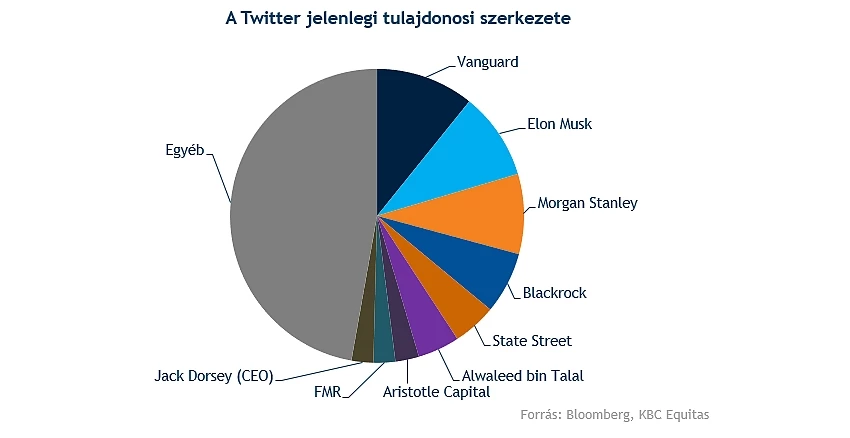
A Twitterben jelenleg Elon Musk a második legnagyobb tulajdonos, az első a Vanguard 11 százalék alatti részesedéssel. A nagyobb tulajdonosok közé tartozik mellettük még a Morgan Stanley és a Blackrock is az alapkezelők közül. Rajtuk kívül bin Talal szaúdi herceg közel 5 százalékos részesedést birtokol, ő alacsonynak titulálta Musk ajánlatát. Elon Musknak fontos lenne a nagyobb tulajdonosok megnyerése, ezáltal csökkenthető lenne a méregpirula kockázata.
Kevesellhetik az árat
A Bloomberg szerint a Twitter felvásárlása vagy tőzsdéről való kivezetése értéknövelő lépés lehetne. Ez ugyanis a költségek csökkenéséhez és egyes termékek megváltoztatásához vezethetne, amely pozitív lenne. Akár a 280 karakteres limitet is meg lehetne emelni a bejegyzéseknél. A költségcsökkentés és a termékek megreformálása esetén javulhatna a cégnél az egy alkalmazottra jutó bevétel, amely mutatóban jelenleg elmaradnak a versenytárs Metához, Pinteresthez és Snapchathez képest is. Ugyanakkor egy sima tulajdonosváltás nem biztos, hogy önmagában változást jelentene a fundamentumokban, és a Bloomberg elemzője által írt várakozások sem feltétlen valósulnának meg. Viszont Musk regnálása alatt akár újabb források is érkezhetnének a vállalathoz a világ leggazdagabb emberétől, illetve magának Elon Musknak a személyes brandje is növelhetné a Twitter felhasználószámát.
Az elemzők egy része alacsonynak tartja az 54,20 dolláros részvényenkénti ajánlatot. Tény, hogy a mostani ajánlatnál nagyobb felvásárlási prémium is gyakran előfordul a részvénytársaságoknál. Musk részesedésszerzésének bejelentése előtti árfolyamhoz képest 38 százalékos a prémium. A Twitter árfolyama egy éve pedig még 73 dollár fölött is volt, ahhoz képest is nagyon mérsékelt az ajánlat.
Értékeltségi mutatók alapján persze nem irreálisan alacsony az ajánlati ár, a Bloomberg szerint 8,5-ös előretekintő EV/Bevétel mutató adódik, és a Microsoft Activision akvizíciójánál is hasonló a szorzószám. P/E alapon is inkább drága a részvény, az előretekintő mutató 61,4-es, ez több mint háromszorosa az S&P 500 értékeltségének, és önmagához képest is magas, az ötéves átlag 52,4. Persze a platform „eszmei” értéke jelentős, ugyanis az az oldal az, ahol a kormányzatok, vállalatok, fontosabb magánszemélyek az első bejelentéseket megteszik. Az ukrajnai háború kapcsán is itt érhetőek el leggyorsabban a hírek, illetve az előző amerikai elnök, Donald Trumpnak is a legfontosabb kommunikációs csatornája volt.
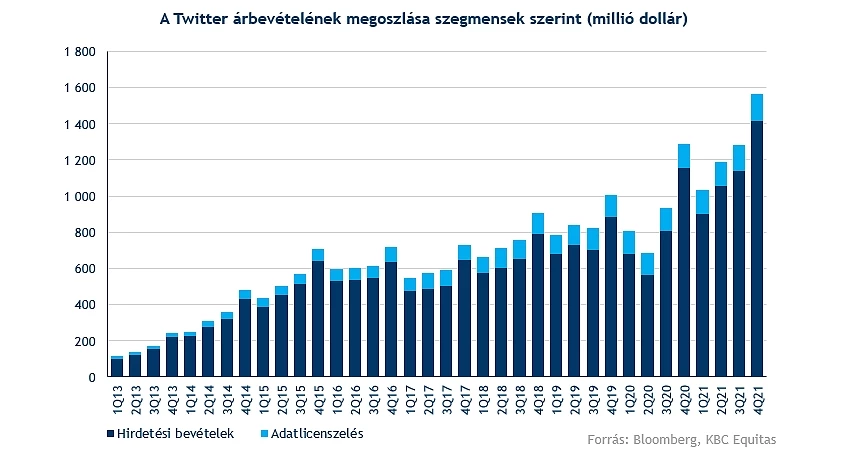
A Twitter április 28-án teszi közzé az első negyedéves gyorsjelentését. Azonban a most pénteken érkező Snap és az április 27-én várható Meta jelentés is befolyásolhatja a Twitter körüli várakozásokat. Az első negyedévre egyébként 1233 millió dolláros bevételt vár a konszenzus, ez 19 százalékos éves növekedés lenne. A marzsok azonban mérséklődhettek, és mindössze 0,03 dolláros EPS-re van kilátás az elemzői konszenzus szerint. Az eredmények mellett azonban továbbra is a felhasználói létszám és aktivitás lehet fókuszban a jelentésben.
A részvény elemzői megítélése egyébként meglehetősen vegyes, a nagy többség inkább semleges álláspontra helyezkedik, és tartásra javasolja a papírt. A célárak átlaga 44,6 dollár, ezt már bőven meghaladta az utóbbi napokban az árfolyam. Az árfolyamot azonban a mostani időszakban inkább a felvásárlási próbálkozás alakulása mozgathatja. Az 54,2 dolláros ajánlat elfogadásának növekvő valószínűsége esetén ahhoz közelíthetne az árfolyam, de akár azt is meghaladhatja, amennyiben Musk emelné az ajánlatot, vagy más potenciális felvásárlók is beszállnának a licitbe. Lefelé mutató kockázatok is vannak azonban, egyrészt a méregpirula alkalmazása hígítaná az állományt, és sikertelen felvásárlási kísérlet esetén ez alacsonyabb árfolyamhoz vezethetne. De méregpirula nélkül is, ha Musk elállna a vásárlástól, akkor akár visszacsoroghatna a részesedésszerzés bejelentése előtti szintekre az árfolyam. Amennyiben pedig Musk a jelenlegi részvénycsomagjától is megválna, az növelné az eladói nyomást a piacon.
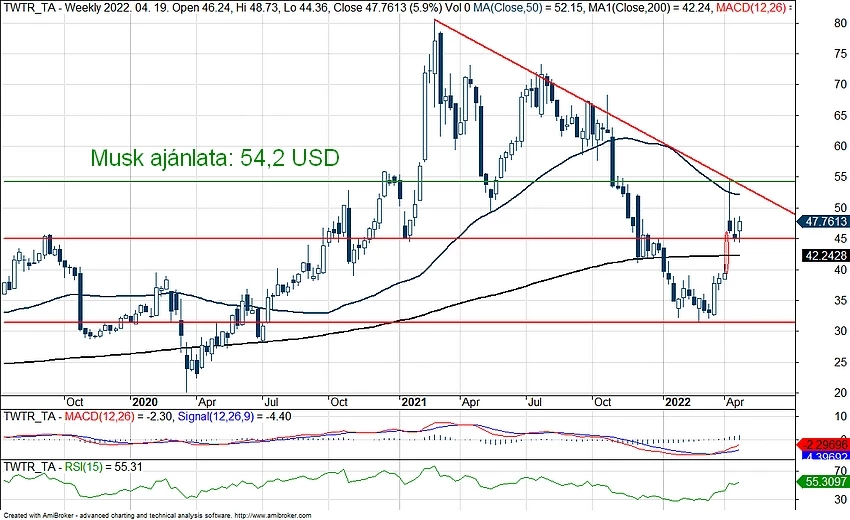
A részvény technikai képe is izgalmas, a grafikon nagyot változott március végi elemzésünk óta, amikor még Musk bejelentése előtt figyelemre méltónak találtuk a Twittert. Az árfolyam április 4-én, Musk részesedésszerzésének bejelentése után réssel nyitott, és a 45 dolláros ellenállást is átugrotta. Átmenetileg az 50 hetes mozgóátlagot is áttörte az árfolyam, a 2021 eleje óta húzódó csökkenő trendvonalról azonban már lefordult. Jelenleg 48 dollár körül jár az árfolyam, ehhez képest Musk ajánlata még mindig 13 százalékkal feljebb van. Lefelé a 45 dolláros szint, a 200 hetes mozgóátlag és az április eleji rés alja is támaszt képezhet. Fölfelé pedig az 50 hetes mozgóátlag és a csökkenő trendvonal jelent továbbra is ellenállást.
A Twitter heti grafikonja (2022.04.19. 15:35)
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.