Kifejezetten érdekessé vált a napokban a Newmont Corporation technikai képe, ugyanis egy nagyobb korrekciót követően korábban már tesztelt támaszról pattant vissza az árfolyam, megerősítve a védelmi zónát. Most megindulni látszik a bányászcég árfolyama, így a magasabban található ellenállások közelébe is visszaerősödhet a részvény. Az arany árfolyama továbbra is rekordmagas szintek közelében tartózkodik, ami így tovább javíthatja a Newmont profitabilitását a jövőben, emellett a bányászcég akvizíciókkal javítaná a mérethatékonyságát, ami hosszú távon többletértéket teremthet a részvényeseknek is.
Meglehetősen gyenge volt az idei teljesítménye a Newmont részvényének, így év eleje óta már 5,3 százalékot esett osztalékokkal visszaforgatva. Azt látni kell viszont, hogy jelentős felvásárlásokat hajtott végre a vállalat az idei évben, amik inkább hosszú távon térülhetnek majd meg, míg rövid távon a profitabilitást rontják valamelyest, ez látható a részvény árfolyamában is.
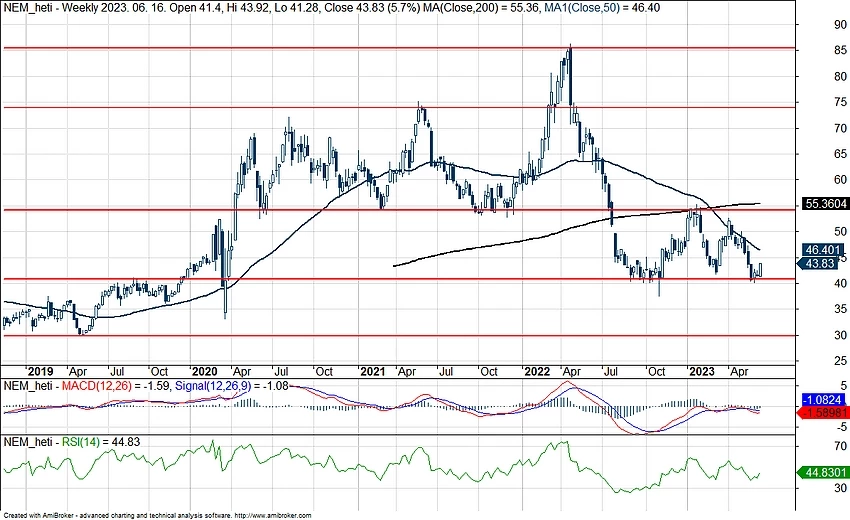
Most egy fontos támaszszint akasztotta meg a részvény lecsorgását, innen indulna meg újból a korábbi szintek felé. A mozgóátlagokkal viszont még meg kellene küzdenie a részvénynek, április óta az 50 hetes mozgóátlag alatt ragadt az árfolyam, de efelett még a 200 hetes átlag is bekorlátozhatja az emelkedést. A mozgóátlagok mellett még az 54 dollár köröli szintek állíthatnak markánsabb akadályt, ez korábban egy igen fontos támaszszint volt, így ennek áttörésével jelentősen feljavulna a részvény technikai képe.
Fentebb még a 74, illetve a történelmi csúcsot jelölő 85 dolláros szintek jelenthetnek ellenállást, igaz, ezen szintek teszteléséhez minden bizonnyal kedvezőbb aranyár és a társaságot övező termelési problémák megszűnése lenne szükséges. Támaszként a 41 dolláros szint mellett még a 30 dollár körüli szinteket tudjuk azonosítani, bár ennek teszteléséhez még további 30 százalékot kellene esnie a részvénynek.
A Newmont Corporation heti grafikonja (2023. 06. 20. nyitás előtt)
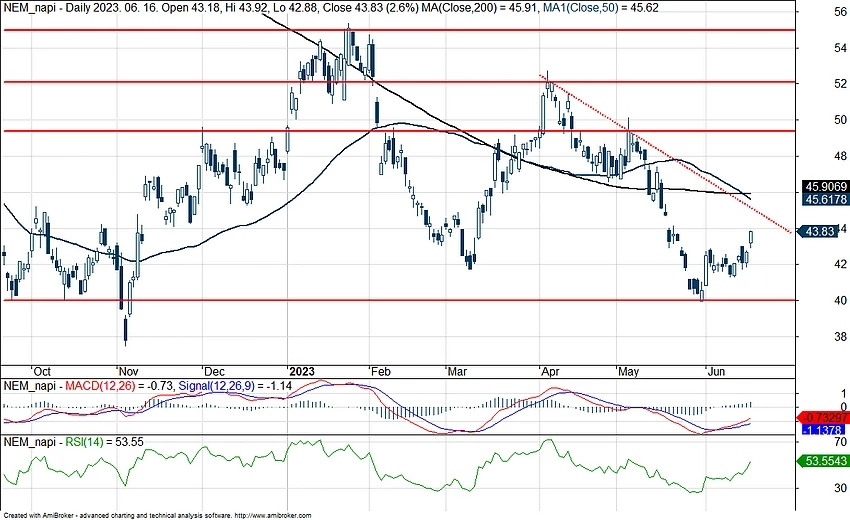
Az indikátorok már egy trendforduló képét mutatják a részvény napi grafikonján, hiszen az RSI túladott szintekről emelkedett vissza, valamint az MACD már két hete vételt jelez. Április eleje óta nem igazán teljesített erősen a Newmont a tőzsdén, így már az 50 és 200 napos mozgóátlagokat is letörte az árfolyam. Tehát először ezekkel az átlagokkal kellene megküzdenie a részvénynek, viszont ezt követően akár már az 50-52 dolláros szinteket is célba veheti.
A Newmont Corporation napi grafikonja (2023. 06. 20. nyitás előtt)
Hogy áll az arany?
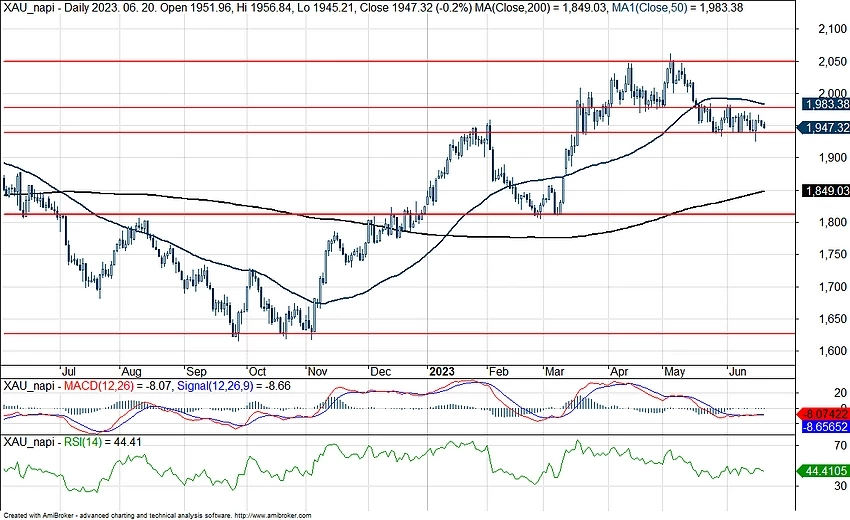
Ha a Newmont részvényéről van szó, nem mehetünk el szó nélkül az aranypiac aktuális helyzete mellett. Az utóbbi egy hónapban beragadt a 1940-1980 dolláros zónába a nemesfém árfolyama, láthatóan nem képes újból 2000 dollár fölé emelkedni. Amennyiben lefordulna ezekről a szintekről az árfolyam, az értelemszerűen nem kedvezne a Newmontnak sem, de a jelenlegi szintek mellett azért szép profitszámokat érhetnek el az aranybányák.
A 2050 dolláros ellenállást nem tudja tehát egyelőre áttörni az árfolyam, az elmúlt három év alatt már harmadik alkalommal fordult le innen az nemesfém árfolyama. Az viszont támaszt nyújthat az aranynak, hogy a dollár tovább gyengült az elmúlt napokban és egyelőre úgy tűnik, hogy az amerikai kamattető a csúcsához közeledik, igaz a jegybankárok várakozásait mutató dot plot jelenleg 5,6 százalékos irányadó kamatot jelez év végére, két további 25 bázispontos emelést indikálva. Viszont a piaci várakozások szerint már csak egy, júliusi kamatemelésre van kilátás, ezt követően már egy csökkentést áraznak év végére vagy 2024 elejére.
Az arany mellett szólhat még az orosz-ukrán háború szülte bizonytalan helyzet, de a gazdasági recessziótól való félelem is inkább a nemesfém felé hajthatja a befektetőket, míg az inflációs félelmek sem tűntek el teljesen egyelőre, sokan hosszan elnyúló inflációs környezettől tartanak. Összeségében tehát nem lesz egyszerű dolga az emelkedés folytatásával az aranynak, viszont arra sem láthatóak előjelek egyelőre, hogy egy nagyobb korrekció lenne várható a nemesfém árfolyamában, elképzelhető, hogy ezeken a szinteken marad.
Az arany napi grafikonja (2023. 06. 20. 14:30)
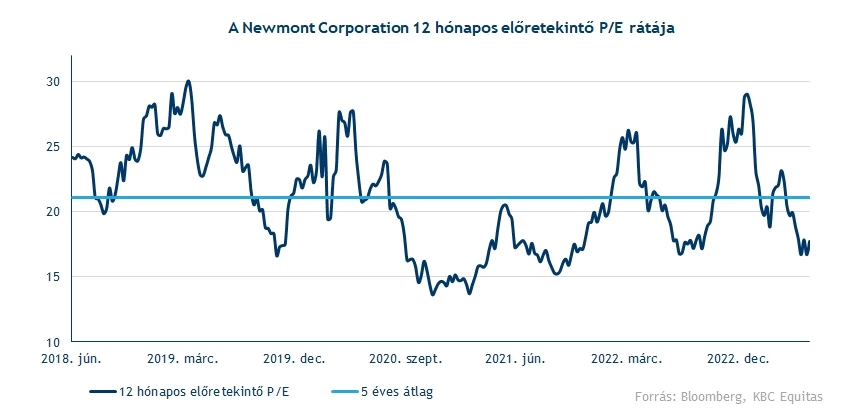
A gyengébb részvénypiaci teljesítmény ellenére továbbra is optimisták a Newmontot követő elemzők, a részvényre adott konszenzusos célár így 57 dollár környékén maradt, ami már 30 százalékos hozampotenciált mutat a jelenlegi piaci árfolyam mellett. Értékeltségét vizsgálva láthatjuk, hogy az elmúlt 5 évben jellemzően 14 és 30 közötti értéket vett fel a részvény 12 hónapos előretekintő P/E rátája, így átlagosan 21-es szorzószám mellett forgott a papír, bár ezen a szinten nem maradt sokáig a mutató. A piaci árfolyam esésével a részvény P/E mutatója is lecsökkent, a mostani 17,7-es P/E már az átlag alatt található, alulértékeltséget implikálva. A fő versenytársnak mondható Barrick Gold részvényével is hasonló értékeltségi mutató mellett kereskednek, tehát inkább az iparág egészére jellemző most az alulértékeltség, nem a Newmont egyedi esetéről van szó.
Viszont az sem véletlen, hogy gyengébben teljesített az elmúlt hónapokban a részvény, problémák is akadtak az utóbbi napokban a Newmont háza táján. A cég mexikói bányáiban ugyanis leállt a termelés, miután a bányászok szakszervezete vitába szállt a cég vezetőségével a munkavállalóknak járó profitrészesedés megemelésével kapcsolatban. A munkakimaradások már a tavalyi évben is problémát jelentettek a cégnek, így 2022-ben csak 2,8 milliárdos bevételt termelt a mexikói bánya, ami 17 százalékkal elmaradt az előző évitől.
Emellett a Newcrest Mining felvásárlása is rombolhatja részvényesi értéket rövid távon, hiszen az akvizíció lebonyolítása jelentős összegeket vehet igénybe, valamint az esetleges szinergiák feltárása és kihasználása is hosszabb időt vehet igénybe. Még az év elején jelentette be a Newmont vezetősége, hogy felvásárolná az ausztrál Newcrest Miningot, ezzel javítva az aranybányászat mérethatékonyságát. Az utóbbi időben ugyanis problémát okoztak a gyártási költségek emelkedése, ami részben a nehezebben elérhető aranylelőhelyeknek tudható be, de a munkaerő is egyre drágábbá vált az utóbbi időben.
Még május közepén egyeztek meg a Newcrest vezetőségével a vételi árról, az egyezség szerint 28,8 milliárd ausztrál dollár (19,5 milliárd USD) ellenében kerülhet a Newmont irányítása alá az ausztrál cég, viszont egyelőre a hatósági engedélyezésre várnak még a felek. Amennyiben végbemenne a tranzakció, a Newmont válna a világ legnagyobb aranykitermelő vállalatává, de a globális rézbányászatban is fontos részesedést szerezne.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.