Pozitívan reagált a negyedik negyedéves gyorsjelentésére a Renault, a részvényárfolyam pedig a délutáni órákban is pluszban tartózkodik. Hosszabb távon nézve a részvényárfolyamnak van honnan visszajönnie, emiatt most az értékeltség sincs magasan a részvénynél. A negyedik negyedéves gyorsjelentés viszont megerősíthet a befektetőkben egy fundamentális fordulatot, amely a részvényárfolyamot is magasabb szintekre viheti.
A negyedik negyedéves gyorsjelentésében pozitív folyamatok láthatók a Renaultnál, amelyet a befektetők is optimistán értékelnek. A tavalyi évben 6,3 százalékkal emelkedett a csoportszintű bevétel, a profitabilitás pedig a tavalyi év során folyamatosan javult, az emelkedő költségek és az alapanyaghiány ellenére.
A vállalat az idei évre vonatkozó előrejelzését is megemelte, amely pozitívum főleg a chiphiány hatásait figyelembe véve. Negatív hatásként persze a chiphiány még mindig itt lesz, és szintén egyre későbbre tolódnak a hiány megszűnésére vonatkozó előrejelzések is.
Helyreállt a profitabilitás is a Renault esetében, bár a még a járvány előtt szintekről elmarad a teljesítmény. Amennyiben megnézzük a működési eredményhányad 2021-ben már négy százalék közelébe emelkedett, az idei évben pedig kis mértékben, de tovább javulhat. A friss előrejelzés alapján az idei évben már 4 százalék felett alakulhat.
A chiphiány miatt is inkább konzervatívnak mondható az előrejelzés, viszont 300 ezer autóval kevesebbet gyárthat az előrejelzés szerint a Renault, mint amennyire képes lenne. Tavaly egyébként még súlyosabb volt az alapanyaghiány hatása, mivel 500 ezer autó gyártása maradt el. Az európai autógyártókkal együtt a Renault is az évtized végére már csak teljesen elektromos autókat gyártana, amellyel némileg a több gyártóhoz képest elmaradt. A tavalyi évben a Renault 2,8 millió autót adott globálisan, amely 4,5 százalékkal kevesebb, mint 2020-ban. A jelentés kapcsán mindenképpen pozitívum, hogy a 2021-es terveit teljesítette a cég, a magasabb nyersanyagárak mellett is pedig tarthatónak látszik a 4 százalék feletti operatív marzs.
A chiphiány hatásai még láthatók az idei januári értékesítése adatokon is. A tavalyi évhez képest globálisan 4,1 százalékkal csökkent az eladott volumen. Ezzel jelenleg 2,8 százalékos piaci részesedéssel rendelkezik a cég, amely kis mértékű csökkenést mutat a havi adatokban.
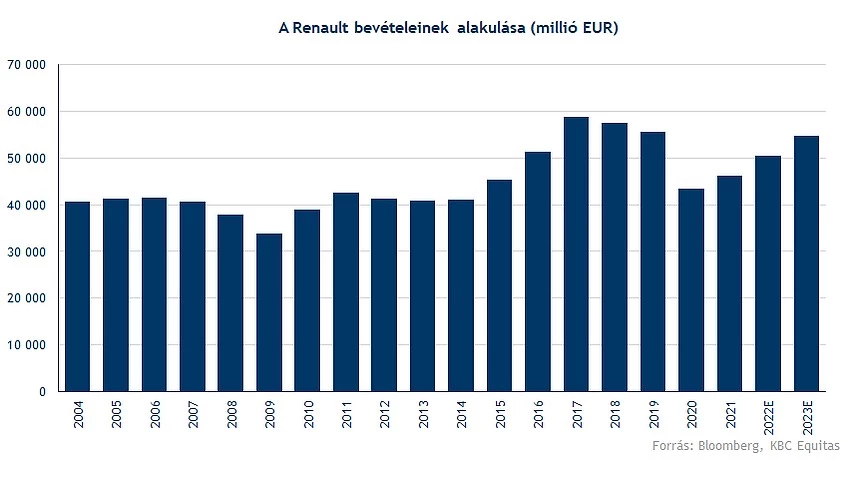
A Renault esetében egy profitabilitási fordulat jelei kezdenek kirajzolódni, a jelentésben szereplő pozitívum mellett, azonban lényeges, hogy az autóiparban a chiphiány mikorra oldódhat meg, amely tovább javíthatná a növekedési kilátásokat. Az évek óta csökkenő bevételek után pedig a következő évekre fordulat várható a bevételekben is, amely a várakozások alapján 8-9 százalékkal növekedhet, megközelítve ezzel a 2019-es szinteket.
Emelkedni próbál a részvény
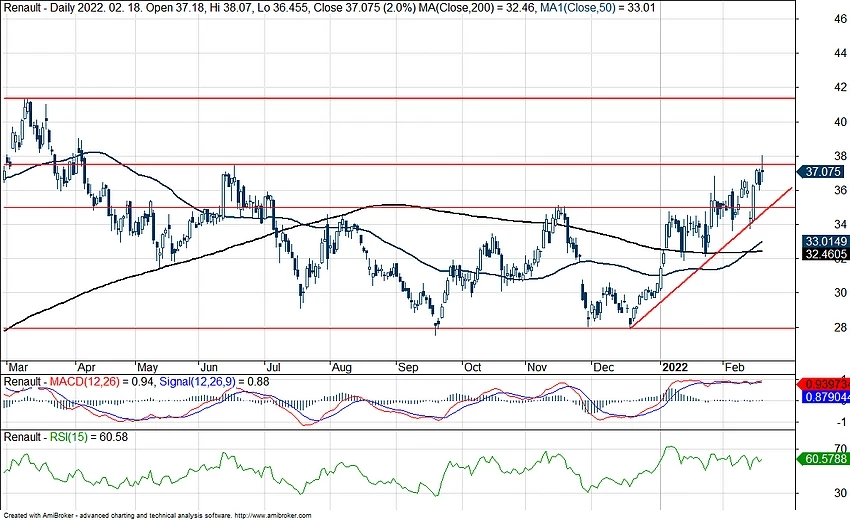
A részvényárfolyam a 37 eurós szinttel küzd, amelyet a mai napon csak napon belül tört át az árfolyam egyelőre. A rövidtávú trend viszont emelkedő, és a 200 napos és az 50 napos mozgóátlag keresztezése is megerősíthet egy trendfordulót. A 37 eurós szint felett a 41 eurós szint lehetne a következő ellenállás.
Amennyiben lefordulna az árfolyam a rövidtávú emelkedő trendvonal jelenthetne támaszt, illetve a mozgóátlagokra érdemes figyelni. A mozgóáltagok áttörése mindenképpen pozitív jelzés, emellett pedig az RSI indikátor sincs a túlvett tartományban.
A Renault napi grafikonja (2022. 02. 18. 13:30)
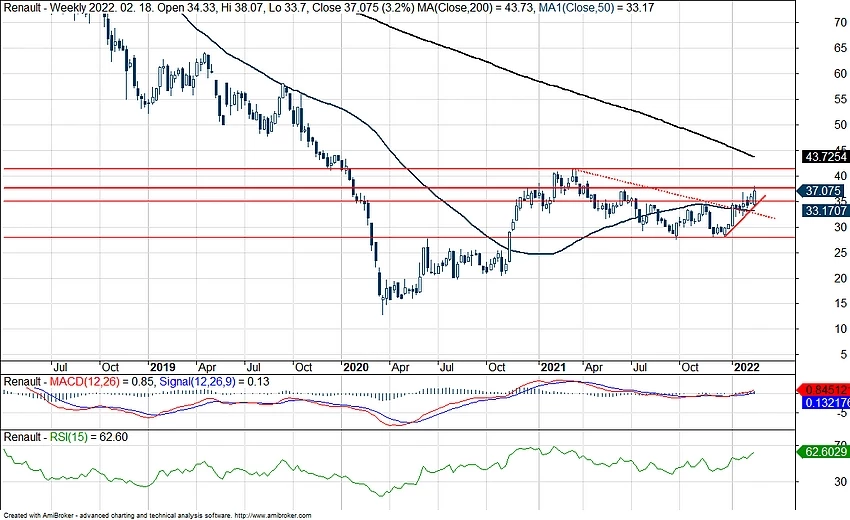
2018 óta jelentős mélyrepülésen van túl az árfolyam, hosszabb távon nézve egy kezdeti fordulat jeleit lehet felfedezni a grafikonon. A heti grafikonon a tavalyi évben kialakult csökkenő trendből kitört az árfolyam, a tavalyi évben pedig már nem csökkent az árfolyam a 2020-as mélypontig. A jelentősebb esést persze nem lesz könnyű ledolgozni, a 2018-ban még 100 eurót is érő részvény, még a tavalyi év elején is csak a 40-41 eurós szintig emelkedett vissza.
A Renault heti grafikonja (2022. 02. 18. 13:30)
A részvény értékeltsége alacsony szinteken van, jelenleg mindössze 5 feletti az előretekintő P/E ráta. Az autógyártók között ennél alacsonyabb szinten például a Stellantis részvénye forog, még a Volkswagen és a Mercedes esetében kis mértékben magasabb az értékeltség. A Bloomberg konszenzusa alapján a részvényre vonatkozó célárak átlaga 43,8 euró, amely a mostani árfolyamnál 18 százalékkal magasabb.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.