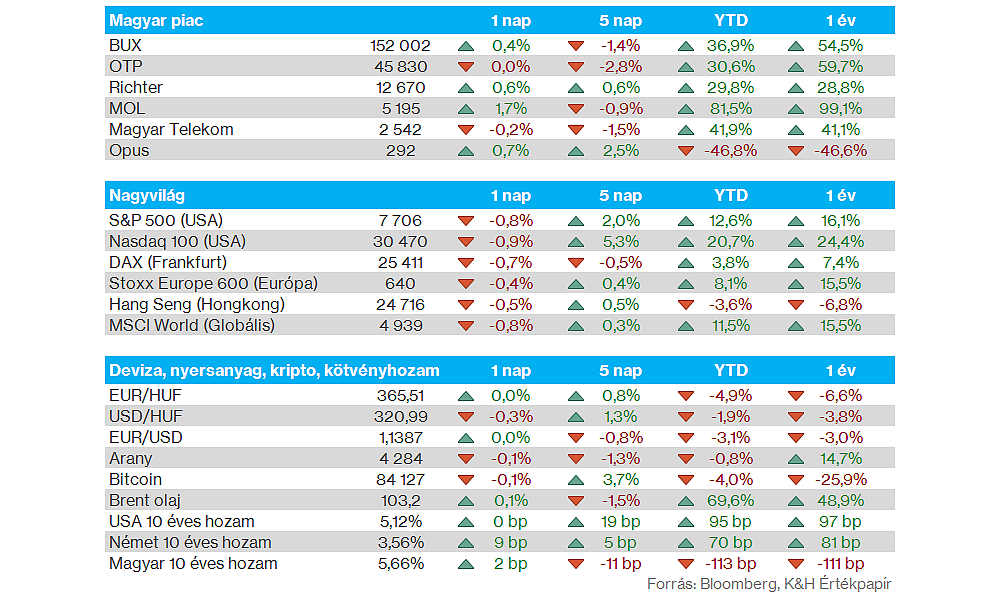
Nemzetközi piacok: Gyenge hangulat uralkodott tegnap a nemzetközi tőzsdéken, ráadásul a határidős indexek állása alapján folytatódhat a negatív trend mind az európai, mind pedig az amerikai piacokon. Csúcsokról fordult le tehát a Nasdaq 100 index, de az S&P 500 index is közel járt már a 7800 pontos szintekhez, azonban mindkét index mérsékelt mínuszban zárta a tegnapi kereskedést. Az energiapiac körüli bizonytalanság, valamint az emelkedő hozamkörnyezet is hozzájárulhatott a tegnapi gyengébb teljesítményhez, így a befektetőket továbbra is inkább óvatosság, kivárás jellemezheti.
Szektorok: Az elmúlt napokkal ellentétben az energiaszektor vált felülteljesítővé a tegnapi kereskedés során, ebben az olajárak emelkedése is szerepet játszott. Ezt leszámítva szélesebb körben is gyenge hangulat jellemezte az amerikai részvénypiacot, leggyengébben a nyersanyagszektor szerepelt, de a kommunikációs szektor sem találta az erőt.
Magyar piac: Óvatos mozgással zárult a szerdai kereskedés a BÉT-en, a blue chipek között a MOL 1 százalék feletti pluszban zárt végül az olajárak emelkedése után, de a Richter is javulás jeleit mutatta. A Richter kapcsán kedvező, hogy egyelőre az 50 napos mozgóátlag felett tudott maradni az árfolyam. Az OTP és a Telekom részvénye sem találta tegnap az erőt, a bankpapír is az 50 napos mozgóátlaga közelében mozog egyelőre.
Energia: Többnapos esést követően tegnap ismét emelkedésnek indultak az olajárak, így a Brent is hamar visszatért a 100 dolláros szintek fölé. Változatlanul az iráni konfliktus körüli bizonytalanság mozgatja az olajpiacokat, amely a szélesebb körű piaci hangulatra is hatással van.
Amerikai gazdaság: Erősebben alakultak a szeptemberi PMI adatok az Egyesült Államokban, ami az amerikai gazdasági növekedés gyorsulását indikálja. A szolgáltatóipari PMI így 58,7 pont lett a várt 55,8 ponttal szemben, míg a feldolgozóipari index 57 pontos értéket mutatott 53,7 pont helyett. A kompozit PMI szintje így 5 éves csúcsra emelkedett szeptemberben, tehát változatlanul robusztus az amerikai gazdasági növekedés.
Kötvényhozamok: 5,1 százalék fölé emelkedett az amerikai 10 éves kötvényhozam szintje, miközben a rövidebb oldali hozamok terén is markánsabb emelkedés játszódott le. Az energiaárak alakulását továbbra is nagy bizonytalanság övezi, amely az amerikai jegybankot is óvatosságra intheti, miközben a beérkező amerikai gazdasági adatok is erősebbek a vártnál, ami megerősítheti a kamatemelési várakozásokat. Így a piac már 70 százalék feletti esélyt áraz egy októberi, 25 bázispontos kamatemelésre a Fed részéről. Európában is hasonló tendencia mutatkozik, így a német 10 éves referenciahozam 3,5 százalék fölé mozdult el újból.
Devizapiacok: A bizonytalan piaci környezet közepette folytatta erősödését a dollár, az EURUSD árfolyama tegnap 1,14 alá süllyedt, és megközelítette a nyári lokális mélypontokat. Ebben a környezetben a forint sem tudott érdemi erőt mutatni, az euróval szemben 365 fölé emelkedett, így az MNB-döntést követő forinterősödés nem bizonyult tartósnak.
Nemesfémek: Tegnap letörte a 4300 dolláros szintet is az arany árfolyama, miután az emelkedő hozamkörnyezetben és emelkedő dollár mellett nem tudott erőt mutatni a nemesfém. Az arany mellett egyébként az ezüst kapcsán még markánsabb korrekció rajzolódott ki tegnap, így közel 4 százalékos mínuszt követően, a 64 dolláros szintekre tért vissza az árfolyam.
UBS: Megszavazta tegnap a svájci parlament felsőháza azt a törvényjavaslatot, ami alapján a UBS külföldi leánybankjainál a CET1 tőkekövetelmény 90 százalékra emelkedne. A szigorú tőkekövetelményt a svájci törvényhozók szerint az indokolja, hogy a UBS működésével erősen összefonódik a svájci gazdaság, különösen a Credit Suisse beolvasztását követően. Amennyiben érvénybe lépne a szabályozás, a UBS becslése alapján további 18 milliárd dollárral kellene növelnie CET1 tőkéjét, így csökkenhet a bank tőkeáttétele, ami ronthatja a jövőbeli profitabilitást.
Disney: A Bloomberg értesülései szerint a Disney több streamingcsomag árát is megemelheti. A Disney+ és a Hulu önálló reklámos, illetve reklámmentes előfizetései egyaránt drágulhatnak, miközben a két szolgáltatást tartalmazó reklámos csomag ára változatlan maradhat. A lépés javíthatja a streamingüzletág jövedelmezőségét, ugyanakkor növelheti az előfizetők lemorzsolódásának kockázatát.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.