A vártnál erősebb bevételnövekedés ellenére gyengébb profitmarzsokról számolt be tegnap esti gyorsjelentésében a Monster. A külföldi terjeszkedéssel párhuzamosan a fuvarozási költségek is emelkednek, miközben a dráguló alumínium szintén nyomás alá helyezi a céget, így a menedzsment áremelésekkel próbálhatja stabilizálni a profitmarzsokat. A részvény a történelmi csúcs közeléből fordult le a tegnapi gyenge piaci környezetben, így a mozgóátlagokra fontos védelmi szerep hárulhat.
Vegyes eredményeket hozott a Monster negyedéves gyorsjelentése, így a bizonytalan piaci hangulat közepette negatívan reagáltak a piaczárást követően a befektetők a hírekre. Összességében nem teljesített rosszul a Monster az elmúlt hetekben, látható, hogy az amerikai piacon felerősödő szektorrotáció során többek között a nagyobb ellenállóságot mutató általános fogyasztói cikkeket gyártó vállalatok felé fordultak a befektetők.
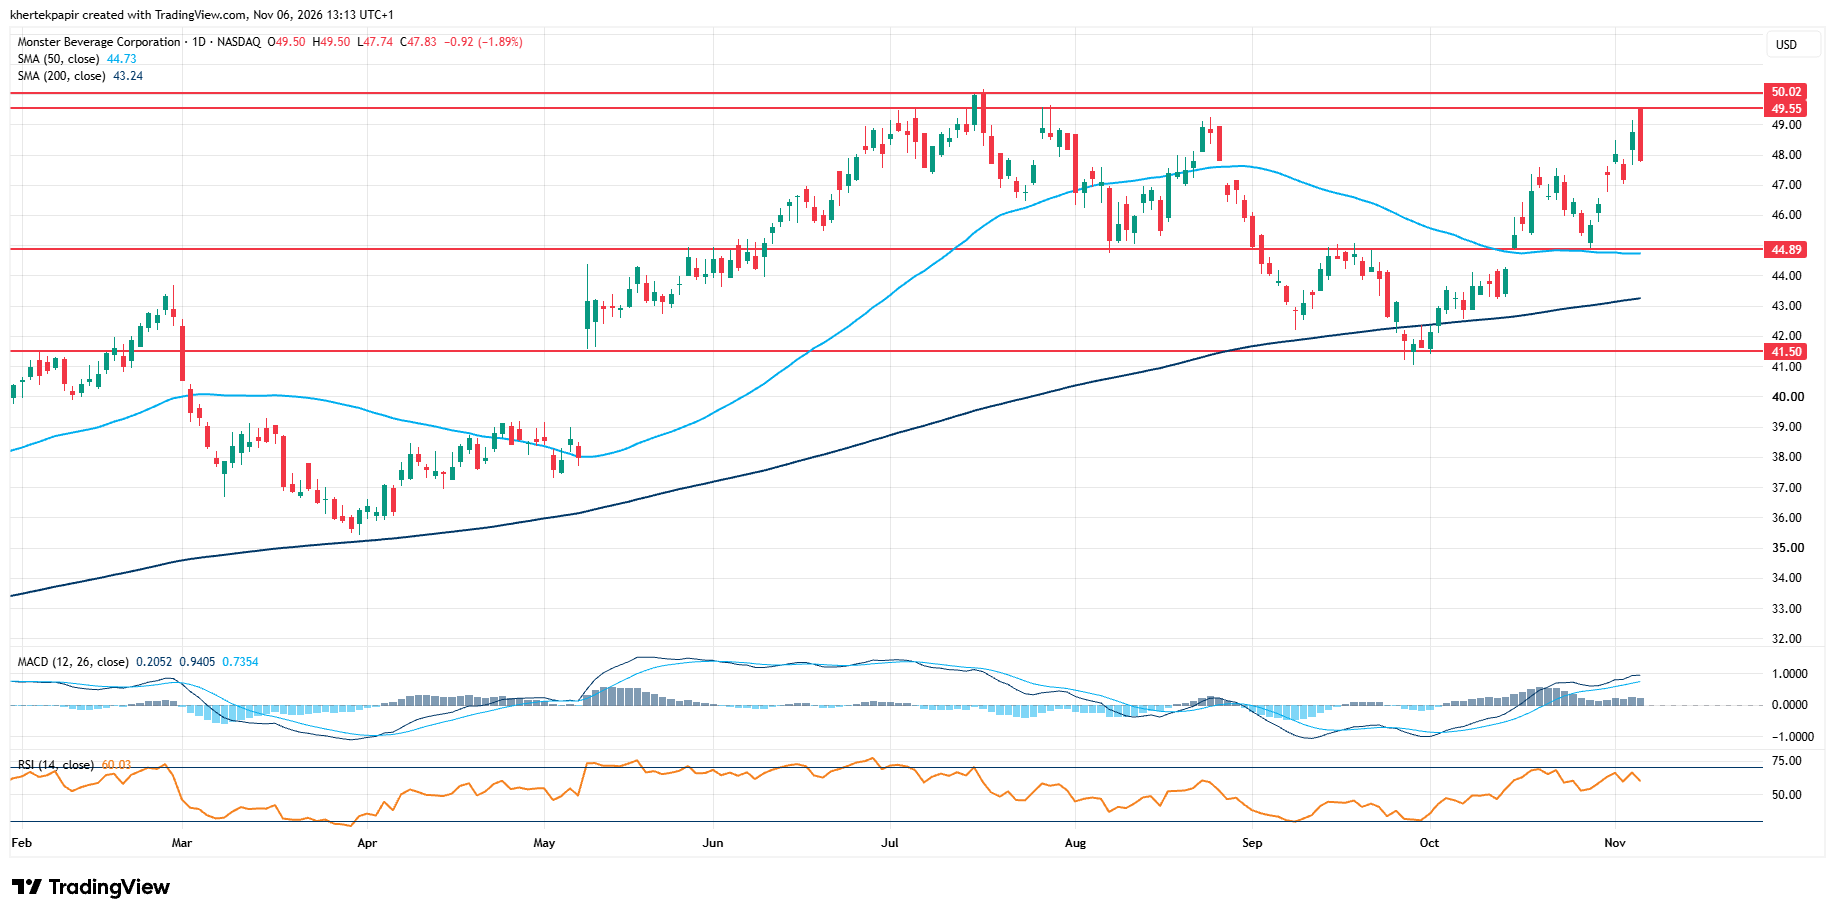
A szeptember közepén megfogalmazott kereskedési ötletünk így a tegnapi záróár alapján 7 százalék körüli pluszig jutott, ráadásul a részvény árfolyama kezdetben még emelkedni is tudott. A gyorsjelentést azonban nem fogadták kitörő örömmel a befektetők, így a piacnyitás előtti kereskedésben érdemi mínuszba fordult az árfolyam. Az elmúlt hetekben több fontos ellenállási szintet áttört az árfolyam, így kiemelt támaszként a jövőben a két mozgóátlag szerepelhet. Emellett még a 45 dollár körüli szint nyújthat védelmet.
A Monster napi grafikonja (2026. 11. 06. nyitás előtt)
Forrás: TradingView
Jól fogynak a termékek a nemzetközi piacokon
A negyedév során a vártnál kedvezőbb kereslettel szembesült a társaság, a nettó árbevétel 2,56 milliárd dollárra emelkedett, szemben a 2,49 milliárdos konszenzusos várakozással. Éves szinten ez 17 százalékos növekedési ütemnek felel meg, amely ugyan elmarad az elmúlt két negyedév dinamikájától, de változatlanul kedvező trendet jelez az energiaitalok piacán.
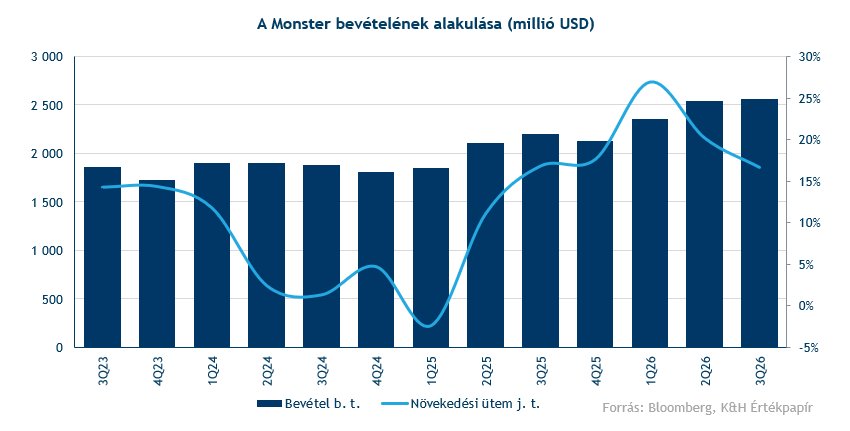
Emellett a korábbi elemzésünkben is kiemelt külföldi növekedés biztosítja a Monster erejét, elsősorban Brazíliában teljesített kiemelkedően a cég. Az Egyesült Államokon kívüli értékesítésből összesen 1,2 milliárd dollár bevétel származott, ez már a teljes árbevétel 47 százalékát adta, így a nemzetközi értékesítés éves szinten 28,1 százalékkal nőtt. Brazíliában dollárban számolva 70 százalékos növekedést ért el a vállalat.
Emelkedő költségekkel szembesül a társaság
A fő sztori tehát továbbra is a nemzetközi terjeszkedés maradhat, azonban az alacsonyabb marzsok, a dráguló fuvarozás, a magasabb alumínium költségek, valamint a növekvő marketingköltségek a csoport profitabilitását nyomás alá helyezik. Ezzel együtt is a folyamatos növekedés és az új piacokra való belépés hosszabb távon kedvező kilátásokat biztosíthat, idővel pedig akár a költséghatékonyság is javulhat.
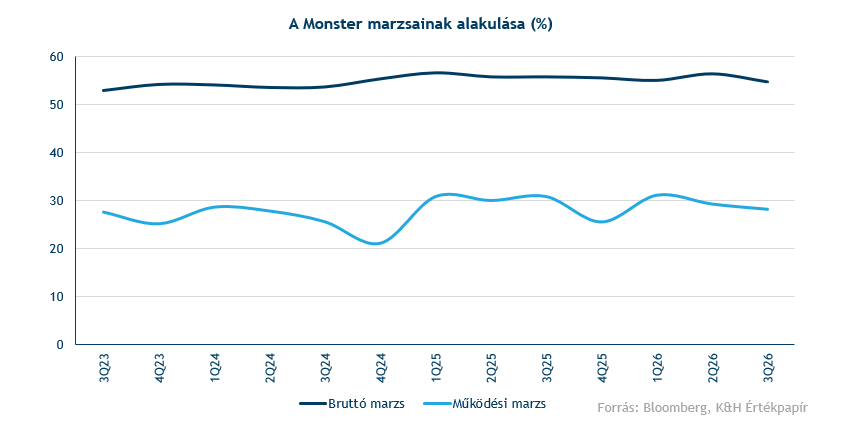
A harmadik negyedévben így a csoportszintű marzsok kerültek nyomás alá, a bruttó marzs 1 százalékponttal, 54,7 százalékra csökkent az egy évvel korábbi 55,7 százalékról, és a várakozásoktól is elmaradt. A bruttó marzs azonban továbbra sem számít rossz eredménynek, főleg, hogy ehhez a vártnál magasabb bevételi szám párosult. Működési szinten már jelentősebb marzsromlás bontakozott ki. Az operatív profitmarzs 28 százalékra esett vissza a tavalyi 30,7 százalékos szintről, valamint a konszenzus várakozásához képest is 2 százalékpontos elmaradás figyelhető meg. A vállalat arra is figyelmeztetett, hogy az alumíniumhoz kapcsolódó költségek legalább 2027 első negyedévéig tovább emelkedhetnek, miközben a nemzetközi terjeszkedéssel a fuvarozás is növekvő terhet jelenthet.
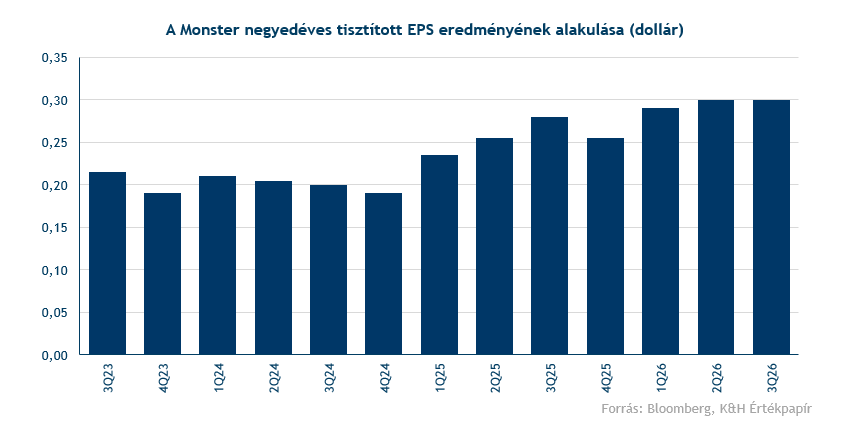
Nettó profit tekintetében így is hozni tudta a várakozásokat a cég, a 29 centes EPS és 30 centes tisztított EPS mérsékelt növekedésről árulkodik. Az előző év azonos időszakához képest 8,5 százalékkal nőtt a tisztított EPS, ez pedig elmarad a bevételnövekedés ütemétől, amely a fentebb már említett költségnyomással magyarázható.
Mi várható a következő időszakban?
A menedzsment jelezte, hogy az alkoholos üzletág nélkül 11,6 százalékos, azzal együtt 11,1 százalékos bevételnövekedés mutatkozott októberben. Ez a növekedési ütem lassulására utal, ugyanakkor pozitív, hogy a vállalat változatlanul képes fenntartani a két számjegyű növekedést az emelkedő bázishatások közepette is.
A jövőbeli növekedést tehát a külföldi terjeszkedés, valamint a folyamatos termékinnováció biztosíthatja, több új ízesítésű energiaital bevezetése szerepel a tervek között, valamint a cég a tervek szerint jövőre belépne a gyorsan növekvő fehérjeitalok piacára is. Emellett a cég november 1-jétől hatályba lépő áremeléseket hajtott végre, miközben a promóciós kedvezményeket is visszább vette. A vezetőség várakozása alapján ez csak minimális volumenhatást jelenthet. Az intézkedések így segíthetnek a marzsok stabilizálódásában, habár a költségek emelkedése akár további árkorrekciókra és hatékonyságnövelő lépésekre ösztönözheti a céget.
Az elemzői várakozások terén hatalmas változások nem történtek az elmúlt napok során, így a Bloomberg adatbázisában is vételi, valamint tartási ajánlások találhatók meg. A konszenzusos célár 51 dollár felett helyezkedik el, amelynek elérése új történelmi csúcsot jelentene a Monster részvénye számára. Az értékeltségi mutatók továbbra is feszességről árulkodnak, így a növekedés fenntartása és a költséghatékonyság javítása kulcskérdés maradhat a közeljövőben.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.