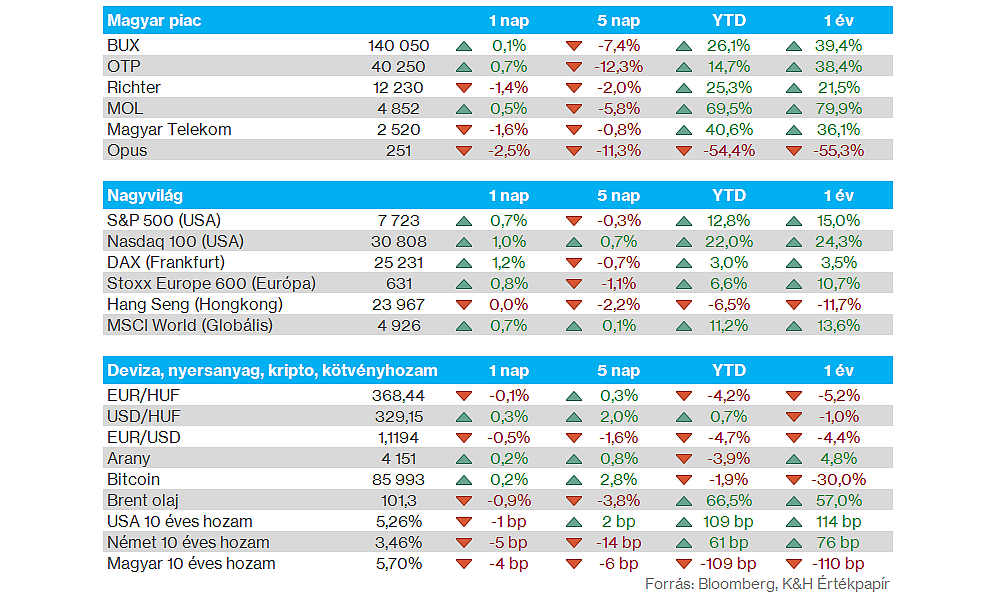
Nemzetközi piacok: A vártnál gyengébb amerikai munkaerőpiaci adatok után remek formában voltak pénteken az amerikai részvények, főleg a Nasdaq 100 mutatott nagyobb erőt, amivel 31 ezer pont közelébe ért. A Fed októberi kamatemelésének valószínűsége is jelentősen lecsökkent, miközben pénteken az olajárak is kisebb mértékben csökkenést mutattak be, noha a 100 dolláros szinttől nem távolodott el a Brent. Az európai piacok is jobban szerepeltek, a DAX így a 200 napos mozgóátlagáról mutatott be fordulatot az előző héten. A határidős indexek egyelőre vegyes képet festenek hétfő reggel, így iránykereséssel indulhat a mai kereskedés.
Szektorok: Széleskörű volt az emelkedés pénteken az amerikai tőzsdéken, egyedül az egészségügyi szektor nem tudott pluszban zárni, de itt is inkább csak stagnálás volt látható. A kockázati étvágy növekedése mellett így az ipari cégek és a ciklikus fogyasztás is jobban szerepelt, de a technológiai szektor is 1 százalék feletti átlagos emelkedést produkált, főleg a chipgyártók vezették a sort szektoron belül.
Magyar piac: Kisebb javulást mutatott a BUX pénteken, de látványos visszapattanásra nem került sor, 140 ezer pont környékén zárt az index, amivel jelentős csökkenést mutatott az előző héten. Az OTP végül 0,7 százalékkal javított pénteken, de 40000 forint körül maradt az árfolyam, míg a MOL fél százalékkal erősödött, de egyelőre 5000 forint alatt található. A múlt héten látott gyengébb szereplés után így pénteken csak kisebb felpattanásra került sor. A Richter és a Magyar Telekom ehhez képest stabilabb teljesítményt mutatott az előző héten, de pénteken már itt is gyengülés volt látható.
Amerikai gazdaság: A vártnál gyengébb munkaerőpiaci adatok jöttek pénteken az USA-ból, az NFP-adat növekedése elmaradt a konszenzustól, míg a munkanélküliségi ráta 4,2 százalékra emelkedett szeptemberre vonatkozóan. A vártnál gyengébb adatok hatására csökkenésnek indultak a kötvényhozamok, miközben a dollár stabilitást mutatott.
Kötvényhozamok: Az 5,3 százalékos szintet is érintette az amerikai 10 éves kötvényhozam múlt héten, de ma reggel is 5,2 százalék felett mozog. Tartós fordulat tehát nem látható, az augusztus végi 4,75 százalékos szintet pedig változatlanul jelentősen meghaladja a 10 éves hozam. A német 10 éves hozam kapcsán viszont már csökkenés látható, ahol pénteken 3,4-3,5 százalékos szintre csökkent a mutató, míg a francia 10 éves hozam nem tudott érdemben csökkenni a 4,9-5 százalékos szintekhez képest.
Devizapiac: További erősödést mutat ma reggel a dollár, az EURUSD árfolyama 1,12 alá csökkent, amire tavaly május óta nem volt példa. Az előző heti adatok eleinte az amerikai gazdaság erejéről árulkodtak, de a munkaerőpiaci számok a vártnál gyengébbek lettek, ezzel együtt markáns korrekció nem bontakozott ki kezdetben a dollár kapcsán. A feltörekvő devizák számára ez a környezet továbbra sem a legkedvezőbb, a forint sem tud nagyobb erősödéseket felmutatni az elmúlt időszakban, az euróval szemben így a 370-es szintek irányába sodródik az elmúlt napokban.
Energia: Kisebb csökkenésnek indultak az olajárak ma reggel, habár a Brent változatlanul a 100 dollár környéki szinteken mozog. Az elmúlt hetekben egyértelmű irány nem bontakozott ki az olajpiacokon, így a befektetők a közel-keleti eseményekkel kapcsolatos hírekre figyelhetnek. Az olajárak mellett az európai gázárak is markáns növekedésen vannak túl már idén, a holland TTF ma reggelre ismét 70 euró felett jár.
Tesla: Az idei harmadik negyedévben összesen 486,5 ezer járművet értékesített a Tesla, ami meghaladta a 457 ezres elemzői várakozást. Ez ugyan kisebb, 2 százalékos csökkenést jelent éves szinten, de fontos kiemelni, hogy a tavalyi bázis kiugró volt az amerikai elektromos autó támogatások kivezetését megelőzően. Az idei évet így is várhatóan növekvő eladási számmal zárhatja majd a Tesla, elemzői várakozások 1,82 millió eladott járművel számolnak, ami közel 10 százalékos növekedést jelentene 2025-höz képest. A Tesla járművei iránti keresletet segítheti, hogy egyre több országban engedélyezik az FSD önvezető funkciót, az európai országok között legutóbb épp Horvátországban. A múlt hét pénteken közzétett eladási adatokra pozitívan reagált a részvény, így 5 százalék körüli emelkedéssel zárta az aznapi kereskedést a Tesla papírja.
Heti makroadatok: Nem lesz túlságosan sűrű makroadatok szempontjából az előttünk álló hét, a magyar gazdaság kapcsán az infláció és az ipari termelési adat lehet fontos, míg az amerikai gazdaságból főleg a szolgáltató szektorra figyelhetnek a befektetők az előző heti adatok után. A főbb makroadatokat ezen az oldalon gyűjtöttük össze.
Heti gyorsjelentések: Hamarosan kezdetét veszi a harmadik negyedéves gyorsjelentési szezon az amerikai piacokon, a héten egyelőre még csak 1-2 nagyobb cég gyorsjelentésére figyelhetnek a befektetők. A hét második felében így elsősorban a Pepsi, vagy éppen a Delta Air Lines jelentése lehet izgalmasabb, a következő héttől viszont már több negyedéves jelentés várható.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.