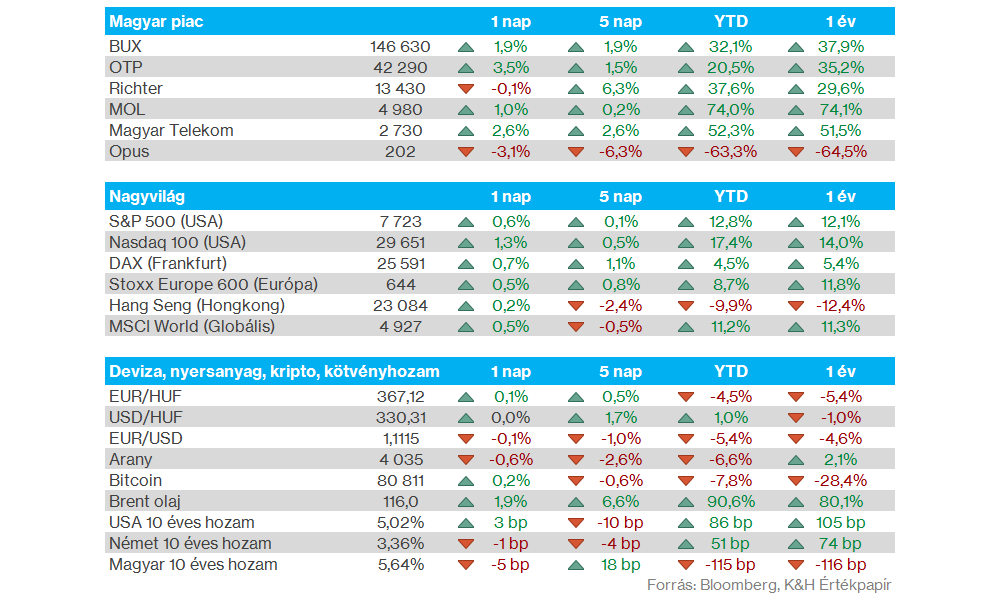
Nemzetközi piacok: A technológiai szektor vezetésével 1 százalék feletti emelkedést produkált ismét a Nasdaq 100 index, közelítve ezzel az 50 napos mozgóátlagához. Összességében azért hatalmas mozgásokat nem hozott a tegnapi kereskedés a nemzetközi részvénypiacokon, az indexek szintjén óvatos pluszok mutatkoztak. A fontosabb gyorsjelentések és kamatdöntések előtt inkább kivárás jellemezheti a piacokat. A határidős indexek állása alapján Európában kisebb mínuszokkal indulhat a kereskedés, míg az amerikai határidős piacokon is enyhe mozgások láthatók.
Szektorok: Láthatóbb mozgások inkább a szektorok szintjén voltak, a nyersanyag-kapcsolt cégek felülteljesítést mutattak, de az ipari cégek, és a technológiai szektor is jobban szerepeltek. Utóbbin belül a chipgyártók között voltak pozitívabb teljesítmények is, de a hardveres cégek is jobban szerepeltek. Alulteljesítő volt viszont az energiaszektor, de az általános fogyasztás is inkább lemaradó volt. Vélhetően a hét második felében érkező gyorsjelentések a szektorok között látható trendekre is hatással lehetnek.
Magyar piac: Tegnap is folytatódott a magyar piac jobb teljesítménye, a BUX index 146 ezer pont fölé került, ezúttal főleg az OTP-Magyar Telekom párosa szerepelt jobban. A bankpapír így elrugaszkodott a 40 ezer forintos szintektől, a Magyar Telekom pedig 2700 forint felett tudott zárni. A MOL időközben az 5000 forintos szintet közelítette meg, végül ez alatt zárt az olajtársaság. Az előző két kereskedési nap remeklése után a Richter ezúttal gyengébben szerepelt, de továbbra is a történelmi csúcsok környékén jár, valamint a 13000 forintos szintek felett.
Fed kamatdöntés: Ma kerül sor a Fed kamatdöntésére, a piaci árazások alapján azonban vélhetően nem változtatnak az irányadó rátán a döntéshozók. A jelenlegi árazások alapján decemberre mutatkozik 75 százalékos esély kamatemelésre, ennek ellenére azért a mai eseményt is kiemelten figyelhetik a befektetők. A dollár az elmúlt napokban közben ismét erősödést mutatott az euróval szemben, így ma reggelre 1,115 alá csökkent az árfolyam, összességében pedig tavaly május óta nem látott erőt mutat a dollár. A feltörekvő devizák, így a forint számára sem ideális ez a környezet, ma reggel az euróval szemben 367 feletti árfolyam mutatkozik, így nagyobb erősödés egyelőre nem látható a forint kapcsán.
Nemesfémek: Stabilizálódott valamelyest az arany árfolyama a 4000 dolláros szintek körül, holott a dollár inkább erősödést mutatott, az utóbbi napokban már kisebb emelkedést mutatott az arany árfolyama. Ezzel együtt júniusi mélypontok körül jár az arany, azt megelőzően pedig tavaly ősszel jártak ennyire alacsonyan a nemesfémek, az ezüst is 54 dollár alá csökkent, ami idei mélypontot jelent.
Visa: Kisebb mínuszba fordult a Visa árfolyama a tegnap esti gyorsjelentését követően, annak ellenére, hogy a cég több főbb soron is felülmúlta a konszenzus várakozásait. A fogyasztói költekezés továbbra is stabil, miközben a határokon átnyúló fizetési forgalom 14 százalékkal nőtt. A Visa bevétele éves szinten 13 százalékkal 12,1 milliárd dollárra emelkedett, míg a tisztított negyedéves EPS 3,48 dollár lett, meghaladva a 3,44 dolláros várakozást. Az erős eredményeket ugyanakkor beárnyalta, hogy az ügyfeleknek fizetett ösztönzők a vártnál nagyobb mértékben, 21 százalékkal emelkedtek.
General Motors: Több mint 5,5 százalékot emelkedett tegnap a General Motors árfolyama, miután a vállalat bejelentette, hogy november 17-től áthelyezi részvényeinek jegyzését a New York-i tőzsdéről a Nasdaqra. A lépéssel a General Motors a jövőben bekerülhet a Nasdaq 100 indexbe. A befektetők pozitívan fogadták a hírt, így a részvény javítani tudott a múlt heti gyorsjelentés kedvezőtlen fogadtatását követően.
UPS: A vártnál jobb eredményekkel zárta a harmadik negyedévet a UPS, miközben az idei évre vonatkozó előrejelzésein is felfelé módosított a menedzsment. Emellett az amerikai és a nemzetközi üzletágban is javulás volt látható, miközben a menedzsment egyre magabiztosabban várhatja az ünnepi szezont is. A befektetők kedvezően fogadták a vállalat gyorsjelentését, így tegnap közel 6 százalékos pluszban zárt az árfolyam.
UBS: Erős negyedévet zárt a svájci nagybank, 3,6 milliárd dolláros adózás előtti eredményt realizált, amely az előző év azonos időszakához képest 27 százalékos növekedést jelent. Nettó profit szintjén 2,7 milliárd dollárt ért el a társaság, amely megfelel az előzetes elemzői várakozásoknak is. Az utóbbi hetekben egyébként az európai bankszektor gyengélkedésével párhuzamosan a UBS részvénye is gyengébben szerepelt, így az év eleji szintekhez képest már csak 5 százalékos pluszban tartózkodik az árfolyam.
Deutsche Bank: A vártnál erősebb negyedévet zárt a Deutsche Bank, így a társaság nettó profitja meglepetésre évi 2 százalékkal növekedett 1,59 milliárd euróra, míg a várakozások előzetesen visszaeséssel számoltak. A befektetési banki bevételek ugyan gyengébben alakultak az idei harmadik negyedév során a bázishoz képest, de a lakossági és vállalati üzletágak felhúzták a bankcsoport eredményeit. Az idei bevételvárakozását is megemelte a Deutsche Bank vezetősége, immár 33 milliárd euró feletti összbevétellel számolnak 2026-ban, korábban 33 milliárd körüli eredmény szerepelt az előrejelzésben.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.