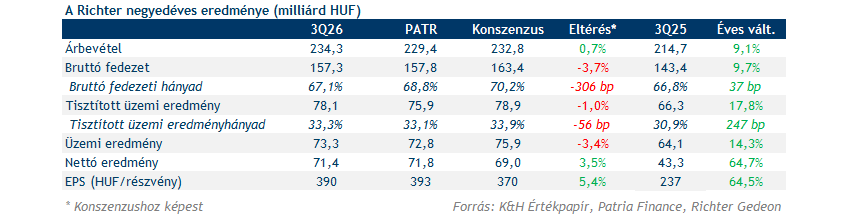
A Richter harmadik negyedéves bevétele évi 9,1 százalékkal 243,3 milliárd forintra nőtt, meghaladva a 232,8 milliárdos konszenzusos várakozást, miközben valamennyi szegmens növekedést ért el. A 78,1 milliárd forintos tisztított üzemi eredmény majdnem hozta a várakozásokat, és míg az értékesítés közvetlen költsége a vártnál magasabban alakult, a kedvező pénzügyi eredménynek köszönhetően a nettó profit 71,4 milliárd forintra emelkedett, felülteljesítve a konszenzust. A menedzsment ismét megemelte az idei várakozásait, és már 10 százalék feletti árfolyamszűrt bevételnövekedést vár 2026-ra.
A tartalom előállítása az anyavállalatunkkal (Patria Finance, a.s.) való együttműködés eredménye, a tulajdonosi háttérről bővebben itt olvashat. A Patria Finance, a.s. intézményi ügyfelei részére a témában angol nyelvű befektetési elemzést készített, természetesen az itt szereplő megállapítások az ott leírtakkal összhangban kerülnek közzétételre.
9,1 százalékos éves bevételnövekedést tudott felmutatni a Richter a harmadik negyedév során, így a társaság összbevétele 243,3 milliárdra forintra emelkedett, éppen felülteljesítve a konszenzus 232,8 milliárdos becslését. A forint éves erősödő dinamikája továbbra is negatívan hat az éves növekedési számokra, de ennek ellenére is szép növekedést tudott elérni a Richter. A szegmensek közül a legnagyobb profitabilitással bíró CNS szegmens bevétele évi 2,9 százalékkal nőt a harmadik negyedévben, de árfolyamszűrten már 13,7 százalékos növekedés lett volna látható. Az Egyesült Államokban a korábbi kimagaslóan erős negyedévekhez képest ugyan lassulás volt látható, de így is erősen alakultak a Vraylar értékesítések, míg a Reagila értékesítése az európai piacokon felgyorsult.
A WHC szegmensben már erősebb, 11,5 százalékos éves bevételnövekedés volt látható, amit az alacsonyabb bázis mellett elsősorban a Ryeqo készítmény kimagaslóan erős eladásai segítettek. A BIO szegmens pedig a harmadik negyedévben is a leggyorsabb növekedést mutatta fel szegmensek között, itt 33,7 százalékkal nőttek a bevételek a tavalyi bázishoz képest. A korábbi növekedést jelentő Teriparatide készítmények árbevétele csak kisebb (évi 4,7 százalék) mértékben nőtt a nyári gyártási leállás miatt, de a kieső bevételeket ellensúlyozták az új termékbevezetések. A GenMed szegmensben évi 9,5 százalékos növekedésre került sor a harmadik negyedévben, amit az alacsonyabb bázis mellett a fő terápiás területek stabil és javuló teljesítménye támogatta. Így a gyengébb első és második negyedév után újra növekedést tudott felmutatni a szegmens, még a forint erősödő éves dinamikája ellenére is.
A bruttó fedezet tekintetében az összbevételhez hasonlóan közel 10 százalékos növekedés volt megfigyelhető a tavalyi bázishoz képest, ezzel elérve az 157,3 milliárd forintos szintet. A konszenzus 163,4 milliárd forintos várakozását viszont alulteljesítette így a Richter, miután az értékesítés közvetlen költsége a második negyedévben látott stagnálás helyett évi 8 százalékkal emelkedett. A bruttó marzs így hiába emelkedett a tavalyi 66,8 százalékról 67,1 százalékra, ez így is elmaradt a konszenzus várakozásától. A profitabilitást minden bizonnyal nem segítette a Vraylar értékesítések kisebb bevételhányada a negyedévben.
A tisztított üzemi eredmény soron már kedvezőbb a kép, bár a 78,1 milliárd forintos eredmény némileg elmarad a konszenzus 78,9 milliárdos várakozásától. Éves szinten ez így is 17,8 százalékos javulásnak felel meg, tehát a profitabilitás javulása folytatódni tudott a harmadik negyedévben is. A profitabilitást segítették a csökkenő értékesítési és marketing költségek (mínusz 5 százalék év/év), és ugyan a K+F költségek évi 27 százalékkal emelkedtek, ez elsősorban az alacsony bázisnak volt betudható.
A harmadik negyedév során látható forintgyengülés a nettó pénzügyi eredmény soron 10,8 milliárd forintos pozitív eredményt generált, ami jelentős javulást jelent a második negyedéves 30,9 milliárdos veszteséghez képest. Ezzel együtt a nettó profit 71,4 milliárd forintot tett ki a harmadik negyedévben, felülteljesítve a konszenzus 69 milliárdos várakozását. EPS soron ez 390 forintos eredményt jelent, ami éves szinten 64,5 százalékos növekedésnek felel meg.
Pozitívum, hogy a Richter a második negyedéves jelentés után újból megemelte idei várakozásait, bevétel tekintetében immár 10 százalék feletti árfolyamszűrt növekedéssel számolnak a korábbi magas egyszámjegyű növekedés helyett. Az idei első három negyedév során egyébként 11,7 százalékos éves növekedést ért el a Richter ezen a soron, tehát a negyedik negyedév még erősen alakulhat. Tisztított EBIT soron pedig a korábbi kétszámjegyű árfolyamszűrt növekedés helyett magas kétszámjegyű („high teens”) növekedéssel számolnak az idei évben. Itt egyébként az első három negyedév során 25 százalékos növekedést sikerült elérni.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.