Nvidia: Kiemelt figyelem övezte az Nvidia tegnap esti gyorsjelentését, amelyben a vártnál erősebb negyedéves eredményeket közölt a társaság, így a piaczárás utáni kereskedésben 2-3 százalékos pluszba fordult az árfolyama. Az erős adatközponti keresletnek köszönhetően a cég negyedéves bevétele éves szinten több mint megduplázódott és 115,8 milliárd dollárt tett ki, míg a 2,68 dolláros tisztított EPS szintén felülmúlta a konszenzus várakozását. Emellett kedvezően fogadhatták a befektetők, hogy a következő negyedéves előrejelzés is erősebb lett a vártnál, a vezetőség 130 milliárd dollár körüli bevételre számít a 125,1 milliárd dolláros elemzői várakozással szemben. A vállalat eközben külső és belső jelöltek bevonásával keresi az új vezérigazgatót, Jensen Huang visszahívását pedig az igazgatóság egyelőre kizárta.
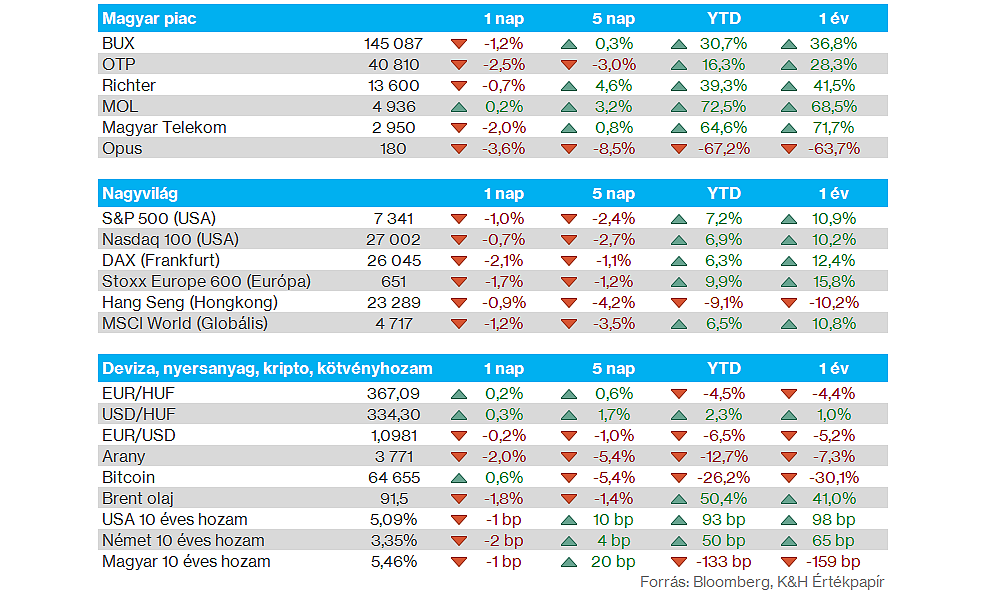
Nemzetközi piacok: Az európai piacok lefordulást mutattak tegnap, a DAX így 2 százalékos mínuszban zárt, de végül 26 ezer pont felett tudott maradni az index. Az amerikai tőzsdéken szintén gyengébben indult a tegnapi kereskedés, de nap végére már némi visszahúzás volt megfigyelhető, így Európához képest mérsékeltebb mínuszok voltak láthatók végül. A piaci szereplők az Nvidia tegnap esti jelentésére is várhattak, a riportot végül pozitívan fogadták a befektetők, így az amerikai határidős indexek pluszba fordultak, míg Európában inkább bizonytalan mozgások vehetők ki a határidős árfolyamok alapján.
Szektorok: Az összes szektorban mínuszos mozgásokra került sor tegnap az amerikai részvénypiacon, de azért különbségek így is azonosíthatók voltak. Az ipari és az energiacégek tudtak végül relatíve felülteljesíteni, utóbbi szereplésében az olajárak emelkedése is segíthetett. A technológiai szektor ezúttal a középmezőnyben helyezkedett el, az Nvidia jelentése előtt kivárhattak a befektetők, alulteljesítést pedig a pénzügyi szektor, valamint a közműrészvények mutattak tegnap.
Magyar piac: Valamelyest felülteljesítőnek számított tegnap az európai porondon belül a BUX index, délutánra viszont elgyengült, így 146 ezer pont alá csökkent az árfolyam. A blue chipek közül elsősorban a MOL tartotta magát jobban, de látványos pluszokra itt sem került sor. A MOL kapcsán egyébként hír volt tegnap, hogy az amerikai OFAC 2027. március 19-ig meghosszabbította a Barátság kőolajvezetéken keresztüli kőolajimportra vonatkozó iránymutatását, azaz továbbra is szabadon importálhat kőolajat a MOL a vezetéken keresztül. A Richter napközben érintette 13 800 forintos szintet is, de végül kisebb mínuszban zárt, az OTP pedig 2,5 százalékot veszített értékéből.
Magyar Telekom: Bejelentette tegnap a Magyar Telekom, hogy figyelembe véve a jelenlegi makrogazdasági környezetet és kilátásokat, valamint a piaci folyamatokat és az ügyfelek fogyasztási szokásainak alakulását, 2027-ben nem hajtanak végre inflációkövető díjkorrekciót. A tegnapi hírre 2 százalékos csökkenéssel reagált a Telekom részvénye, az árfolyam így 3000 forint alatt zárt.
Amerikai gazdaság: Az amerikai kiskereskedelmi forgalom októberben havi alapon 0,2 százalékkal nőtt, összhangban a várakozásokkal, ugyanakkor jelentősen lassult a szeptemberi 0,8 százalékos bővüléshez képest. A „core” kiskereskedelmi forgalom (autóvásárlásoktól és egyéb nagyobb tételektől megszűrt) ugyanakkor 0,6 százalékkal emelkedett a várt 0,4 százalék helyett, ami továbbra is stabil lakossági fogyasztásra utal.
Devizapiacok: Folytatódott a dollár erősödése, amivel már 1,10 alá került az euróval szemben, így továbbra is érdemi erősödés látható, a dollárindex pedig szintén több mint másfél éves csúcsán jár. Az erősödő dollár az amerikai exportcégeknek sem kedvező fejlemény, miközben a fejlődő gazdaságok számára sem pozitív a trend. A forint közben gyengülést mutat az euróval szemben, így már 367 körül áll ma reggel az EURHUF árfolyama. Az MNB monetáris tanácsa egyébként tegnap nem változtatott az alapkamat mértékén, az elemzői konszenzus ugyanakkor nem is várt változást novemberben.
Kötvényhozamok: Stabilitást mutattak a fejlett kötvényhozamok eddig a héten, de továbbra is relatíve magas szint látható, az amerikai 2 éves 4,8 százalék körül jár, míg a 10 éves hozam 5,1 százaléknál található. A befektetők vélhetően a Fed következő döntésére várhatnak, amire 3 hét múlva kerül sor, a piaci árazások alapján pedig 25 bázispontos emelés tűnik a legvalószínűbb forgatókönyvnek.
Energiapiacok: A hétfői csökkenést kedden óvatosabb emelkedés követte az olajpiacokon, mára viszont újra kisebb gyengülésre került sor. A Brent árfolyama így egyelőre a 200 napos mozgóátlag közelében, 91-93 dollár között mozog. Az utóbbi napokban egyébként inkább kivárás jelei láthatók az olajpiacokon, még az amerikai félidős választásokat követően került sor nagyobb korrekcióra az olajárakban, az elmúlt napokban 90 dollár feletti szinteken stabilizálódott a Brent jegyzése. Az európai gázárak mozgása szintén vegyes az utóbbi napokban, a TTF jegyzése így 80-90 euró közötti szinteken ingadozik. A piaci szereplők a héten az Irán körüli tárgyalásokra is figyelhetnek elsősorban.
Anthropic: Ma kerülhet sor az Anthropic IPO-jának végleges árazására. A kibocsátás során összesen 825 millió részvényt kínálhatnak fel, a cég IPO prospektusa szerint 70-78 dolláros ársávban, amelyet sajtóértesülések szerint az erős kereslet miatt megemelhetnek. Az Anthropic részvényeivel a kereskedés várhatóan holnap kezdődhet a Nasdaq tőzsdén.
Nike: A Nike tegnapi befektetői napján bemutatta új ötéves stratégiáját, amelynek keretében a 2027-es pénzügyi évhez képest 2031-re mintegy 5 milliárd dolláros többletárbevételt, 12-14 százalékos működési marzsot és 3,0-3,5 dolláros EPS-t céloz, miközben a költségcsökkentési program évi 2,5 milliárd dolláros megtakarítást hozhat. Rövid távon ugyanakkor továbbra is gyenge teljesítmény várható, így a menedzsment 2027-re magas egyszámjegyű árbevétel-csökkenést vár, illetve 2028-ban is visszaeséssel számol, és csak 2029-től vár érdemi növekedési fordulatot. A tegnapi bejelentésekre reagálva a részvény 6,3 százalékot esett.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.